


近年来,随着“一带一路”倡议深入推进与中东市场持续开放,越来越多的中国企业将目光投向了阿联酋——这个连接亚非欧三大洲的枢纽国家。迪拜、阿布扎比等地凭借零所得税(特定条件下)、100%外资持股、资本自由进出等优势,成为中企出海布局的首选地之一。
然而,机遇背后也暗藏合规风险。不少企业在初期因架构搭建不当,不仅多缴税、多花钱,还面临资金无法回流、ODI备案失败、甚至被当地监管处罚等问题。
作为一名长期服务中企出海的跨境投资律师,我想用这篇干货告诉你:如何从法律架构层面“精打细算”,让每一分投入都转化为可持续的利润。
第一步:先理清“境内合规”
——ODI备案是资金出境的生命线
很多企业急于在迪拜注册公司,却忽略了最关键的一步:完成中国境内的境外投资备案(ODI)。
没有ODI=资金无法合法出境=后续所有动作“悬空”
根据现行规定,中企对阿联酋投资需依次完成:
发改委备案(取得《境外投资项目备案通知书》)
商务部门备案(取得《企业境外投资证书》)
银行外汇登记(开立ODI专户,办理资金汇出)
律师建议
在提交ODI申请前,务必明确境外公司的名称、注册地(如JAFZA、DMCC等)、经营范围、投资金额,并与后续阿联酋注册文件保持一致;若计划未来增资、变更股权或退出,应提前在ODI备案中预留弹性空间,避免重复审批。
第二步:选对“落地载体”——
Free Zone vs Mainland决定你的商业边界
阿联酋公司主要分为两类:自贸区公司(Free Zone Company)和大陆公司(Mainland LLC)。选择错误,轻则限制业务,重则被迫重组。
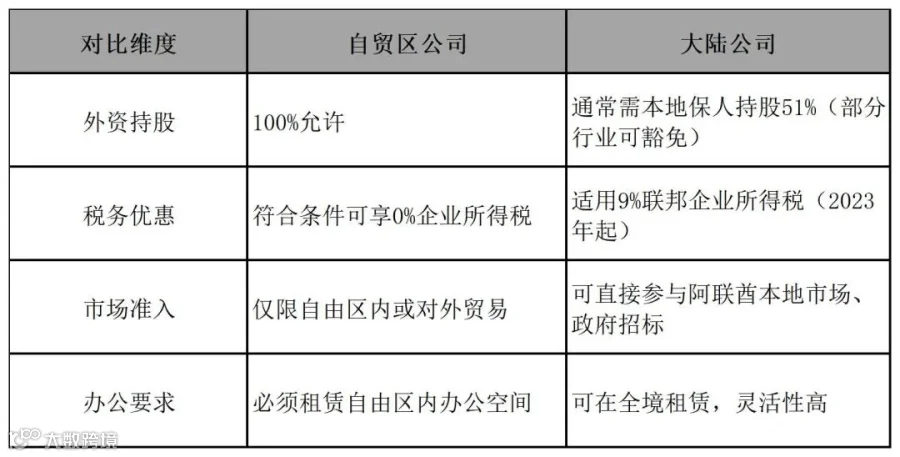
律师建议
若目标客户在中东以外(如非洲、欧洲),且以贸易、咨询、数字服务为主——优先选自由区;
若需开设实体门店、承接本地工程项目、或与阿联酋国企合作——必须设大陆公司;
混合架构更优:部分企业采用“自由区控股+大陆运营”双层结构,兼顾税务效率与市场准入。
第三步:优化“控股路径”
——用好中间层
直接由境内主体100%控股阿联酋公司看似简单,实则可能错失税务筹划空间。我们常为客户设计以下架构:

为何要加一层?
根据阿联酋联邦《企业所得税法》(Federal Decree-Law No. 47 of 2022)第45条:法律授权政府未来可对向非居民支付的股息、利息、特许权使用费等征收预提税(税率最高不超过15%),截至目前阿联酋财政部和联邦税务局(FTA)尚未发布任何实施预提税的执行条例或通知,即阿联酋子公司向境外母公司分红暂不计提预提税;但给未来预留税务优化的空间是出海的第一步就需要考虑的,这一中间层公司应当规划在内。
便于未来引入第三方投资者或分拆上市;
实现风险隔离:若阿联酋项目出问题,不直接影响境内主体。
注意:该架构需同步完成中国ODI备案+境外FDI申报,确保“资金流、合同流、股权流”三流合一。
第四步:重视“本地合规”
——别让小疏忽酿成大罚款
阿联酋虽营商环境友好,但合规红线日益清晰:
经济实质法(ESR):自由区从事“相关活动”(如融资、总部、知识产权等)的企业,必须证明在当地有足够人员、支出和决策;
增值税(VAT):年营业额超37.5万迪拉姆必须注册,税率5%;
反洗钱(AML):需指定合规官、保存客户KYC资料至少5年;
签证配额:自由区按办公面积核定员工签证数量,超配将被拒签。
相关案例:
2022年,一家深圳智能硬件企业在迪拜DMCC注册了自贸区公司,并错误地将其业务类型选为“区域总部”——这一属于阿联酋《经济实质法》(ESR)监管的“相关活动”。然而该公司在阿联酋无实际办公、无本地员工、所有决策均在中国远程完成,且连续两年未提交ESR通知与报告。2024年初,DMCC监管部门对其处以10万迪拉姆罚款,并暂停其商业执照更新,导致公司无法续租办公室、申请签证或正常开票,中东业务被迫停滞近半年,错失多个重要项目机会。
结语:架构不是成本,而是战略资产
很多企业把“公司设立”当成一次性行政事务,其实一个科学的跨境架构,能省下数百万税费、规避风险、甚至决定企业能否在中东扎根。
作为律师,我常对客户说:
“你今天在架构上多花1小时思考,未来就能少花1000小时救火。”
如果你正计划投资阿联酋,不妨先问自己三个问题:
我的ODI备案路径是否清晰?
我的公司类型是否匹配真实业务场景?
我的股权架构是否具备税务效率与退出灵活性?
为响应国家关于进一步完善海外综合服务体系的号召,华商律师事务所推出“出海通小程序”,将华商律师成熟的海外合作伙伴资源进行有效扩容,赋能中国企业出海浪潮,让中国企业出海获得可靠的服务机构供应商;出海通小程序兼具国际视野与本土智慧,由各国别/地区华语律师领衔,覆盖全球82个国家和地区,为企业出海提供财、法、商、税综合服务。点击如下链接,进入出海通: