

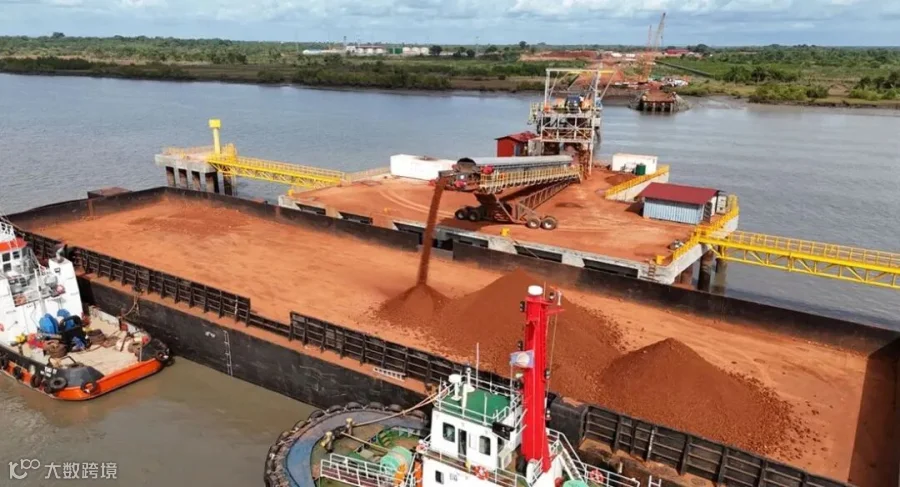
2025 年 9 月 30 日,一则未经官方正式发文却在行业迅速发酵的消息引发关注:中国矿产资源集团(CMRG)被传通知国内钢厂及贸易商,暂停采购所有以美元计价的必和必拓(BHP)海运铁矿石,新合约签署停滞,部分已装船货物亦受影响。
据多方核实,必和必拓铁矿石因定价机制问题确实面临阶段性进口调整,但澳大利亚其他矿企供应正常。时间推进至 2026 年 9 月,彭博社披露新进展:在与力拓集团的年度合同谈判关键期,部分钢厂被要求暂停采购其旗舰产品皮尔巴拉混合矿。
需明确的是,截至目前并无官方红头文件发布,具体执行细则与生效时间尚未公开。本文基于行业动态、公开报道及市场解读梳理脉络,仅供参考。
从必和必拓到力拓,一年内两次“暂停”动作,究竟是情绪化反制还是战略布局?回溯时间与数据,答案远比表面复杂。
一、调查|全球最大买家,为何三十年难获定价权
数据显示,2024 年中国粗钢产量超 10.05 亿吨,占全球总产量约 53.1%;同年进口铁矿砂及其精矿 12.37 亿吨,占据全球海运贸易量约 72%。然而,供应端高度集中:淡水河谷、力拓、必和必拓、福德士河四大矿山掌控全球七成以上海运供应。2024 年,中国从澳、巴两国进口占比高达 82.2%,对外依存度超 80%。
这种“大买家、小卖家”的被动格局源于历史。自上世纪 90 年代起,日韩资本提前锁定澳洲优质资源,形成“日韩先谈、亚洲跟风”的行业规则。2005 年,新日铁率先敲定 71.5% 的年度涨幅,中国钢企被动接受,额外承担数百亿元成本。2003 年至 2008 年间,澳矿与巴矿价格累计涨幅分别高达 410% 和 376%。
2010 年,长协谈判破裂,定价转向挂钩“普氏指数”。规则虽变,但指数编制与计价货币的主导权仍旁落他人。
二、调查|五百买家各自为战,“内卷”致议价权旁落
卖方垄断是外因,买方分散则是内伤。2005 年前后,中国拥有进口资质的企业多达 500 余家。行情紧张时,企业为保生产抬价抢矿,甚至出现倒卖资质、“炒矿”牟利乱象。《经济参考报》曾指出,国内钢企各自为政,难以发出统一声音,常被对手各个击破。2009 年“间谍门”事件更暴露了国内采购节奏透明化的尴尬现实。
三、调查|利润剪刀差:钢厂微利,矿商暴利
缺乏定价权导致利润分配严重失衡。中钢协数据显示,2024 年重点统计钢铁企业平均销售利润率仅 0.71%,多家上市钢企亏损。反观海外矿商,四大矿山直接现金成本(C1)多在 20 美元/吨左右,到港完全成本约 30—40 美元/吨。以必和必拓为例,其售价与 C1 成本价差高达约 65 美元/吨,即便扣除运费,每吨毛利仍维持在 45—55 美元。2023 财年,四大矿山仅铁矿石业务利润就约 680 亿美元。
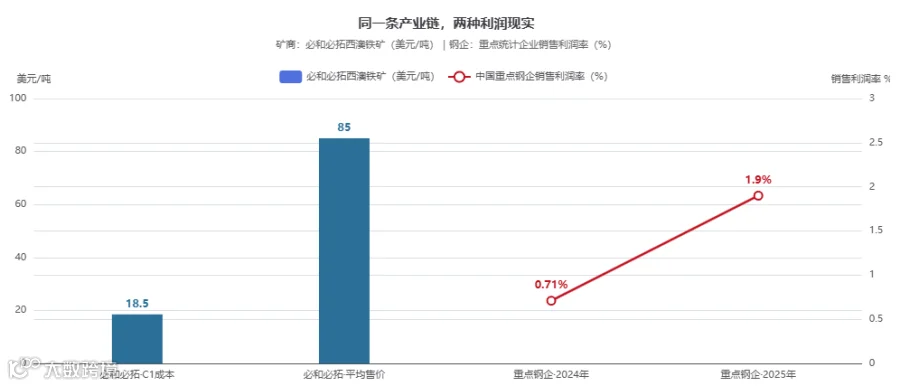
矿商单吨价差远超钢厂整吨钢材的利润率,这是过去二十年产业链利润分布的真实写照。
四、调查|十年三步棋:补齐采购、定价、货源短板
第一步,整合采购,终结内卷。2022 年 7 月,中国矿产资源集团成立,将分散在数百家钢厂的采购需求收拢统一谈判。据统计,该集团集中年进口量超 12 亿吨,约占全国一半,首次让买方具备与巨头对等的规模筹码。
第二步,自建基准,打破垄断。2025 年 9 月,北京铁矿石交易中心发布“北铁指数”。该指数以人民币计价,基于青岛港、曹妃甸港真实成交数据编制,被视为挑战美元定价体系的“中国价格锚”。
第三步,拓宽货源,摆脱依赖。2025 年 11 月,几内亚西芒杜项目投产,设计年产能 1.2 亿吨;2026 年初,首船矿石运抵中国。同时,2024 年国内铁矿石原矿产量突破 10 亿吨,供给端多元化格局初显。
随着布局落地,2025 年重点钢企利润总额同比增长 1.4 倍,平均利润率回升至 1.9%,实现扭亏为盈。
五、调查|两次“暂停”实质:非断供,而是重构规则
所谓“暂停”,并非全面断供或终止合作,而是针对结算货币与定价基准的调整。2025 年的限制主要针对“美元计价、普氏定价”的新订单;2026 年 4 月,必和必拓率先妥协,成为首家在长协中纳入“北铁指数”(权重 26%)的矿商,人民币结算比例跃升至 50% 以上。
2026 年 9 月对力拓的“暂停”同样发生在谈判关键期。策略清晰:愿意适配人民币结算、接受中国指数定价者共享市场,固守旧规则者面临出局。这标志着全球最大买家开始重新定义贸易规则。
六、结论|新起点,而非终点
必须客观承认,颠覆 decades 积累的美元大宗商品体系非一日之功。目前,人民币结算比例、海外权益矿产能及本土指数的国际认可度仍处于爬坡阶段。
但从被动跟价到参与定价,从各自为战到统一采购,从单一依赖到多元保供,这场历时十年的布局已将中国钢铁产业推向谈判桌的主动一端。此次采购调整是中国迈向大宗商品自主定价的关键一步,是新起点,而非终点站。
免责申明:
本文仅代表作者个人观点,与 E 航网无关。其原创性以及文中陈述文字和内容未经本网证实,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性本网不作任何保证或承诺,请读者仅作参考,并请自行核实相关内容。