


随着国务院《互联网平台企业涉税信息报送规定》的落地实施,税务全方面监管已成为常态。对于跨境电商企业而言,内地 25% 的企业所得税及跨境链路税务风险,进一步压缩了利润空间。许多企业家误以为注册香港公司即可合规省税,实则不然。
本文将从香港地域来源征税原则、架构合规性及运营要求三个维度,深入解析跨境电商如何通过香港公司实现合法节税与风险规避。
一、跨境电商在香港开公司如何省税?
1. 资金分配给个人
香港公司盈利分红涉及两地税务衔接,需注意以下规则:
- 香港方面:针对内地居民股东的分红,无需缴纳香港个人所得税。
- 内地方面:作为中国税收居民,须申报全球收入,分红需按“利息、股息、红利所得”缴纳 20% 个人所得税。
- 抵扣规则:若香港公司已缴纳利得税,内地可抵扣相应税额,避免双重征税。
2. 利润留存公司再投资
- 低税率优势:首 200 万港元利润税率仅为 8.25%,超过部分按 16.5% 征收。
- 离岸豁免:若业务不在香港开展且利润不来源于香港,可申请“离岸收入豁免”,实现免税。

二、开公司≠注册公司:警惕“空壳”风险
部分卖家试图通过多主体运营快速抢占市场,却忽视了背后的税务隐患。利用“空壳香港公司”走账虽看似便捷,实则面临巨大稽查风险。享受香港税制优势的前提是“真实运营”。
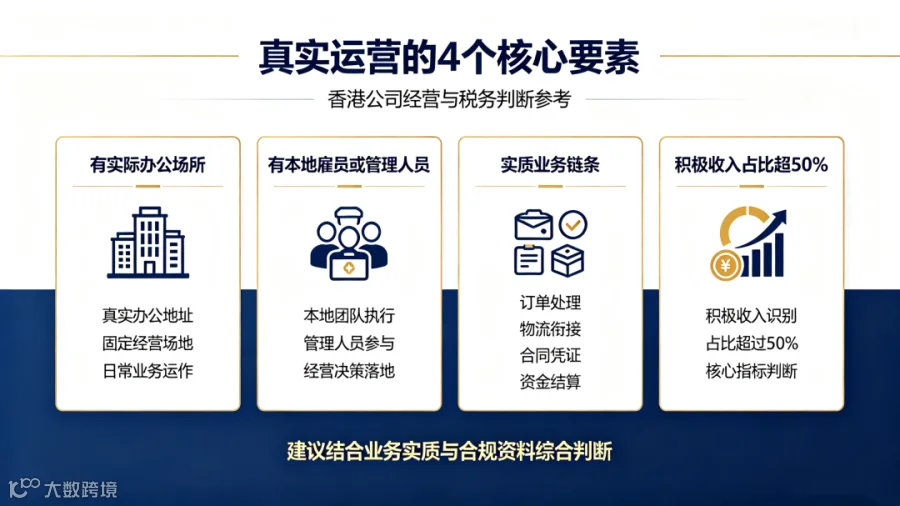
1. 真实运营的四大核心要素
- 实际办公场所:需具备香港本地真实地址(禁止虚拟地址或邮政信箱),提供合规租赁合同及水电账单,并配备基础办公设施以应对实地核查。
- 本地雇员或管理人员:至少雇佣 1 名香港本地全职员工,签署劳动合同,缴纳强积金,并保留工资发放记录及雇佣备案材料。
- 实质业务链条:香港公司应作为实际经营主体,与供应商及客户签署正式合同。资金流、物流单据及商业发票均需体现香港公司主体,形成“合同 - 资金 - 票据 - 货物”的完整闭环。
- 积极收入占比超 50%:年度总收入中,“积极经营收入”(如销售货物、运营服务)占比需超过 50%。被动收入(如利息、租金)占比较高可能影响离岸豁免申请。需由持牌会计师在审计报告中明确收入构成。
2. 空壳公司的致命后果:CFC 与 CRS 双重围剿
企图通过“纸面公司”避税将面临内地与香港的双重稽查,主要风险源自 CFC(受控外国企业)规则和 CRS(共同申报准则)信息交换:
- CRS 信息交换:香港银行账户信息将自动同步至内地税务局。若发现未申报收入,需补缴 20% 个税并按日加收万分之五滞纳金。
- CFC 规则穿透:若内地居民控制的香港公司实际税负低于 12.5% 且无正当理由不分配利润,内地税务局将视同已分配利润,直接要求补缴个税。
- 本地处罚:香港税务局严厉打击空壳公司,一经认定,轻则关闭银行账户,重则面临刑事稽查。
三、合规省税的关键:构建合理架构
“合规架构 + 真实运营”是非香港税收居民实现合法节税的核心路径。
- 合规架构:设计符合离岸豁免条件的业务模式。
- 真实运营:确保公司具备充足的经济实质,业务真实存在且有效运转。
跨境电商业务链条复杂,从公司注册、架构设计到离岸豁免申请及两地税务申报,每个环节均需专业指导。合规税务规划绝非触碰法律红线的“逃税”,而是通过合法重构税务架构,让税务处理有据可依,从而实现降本增效。
