


2026
NEW POLICY OVERVIEW
电池消费税 新政速览
1
POLICY REVIEW

政策沿革回顾

根据财税〔2015〕16 号文,我国自 2015 年 2 月起将电池纳入消费税征收范围,但对无汞原电池、金属氢化物镍蓄电池、锂原电池、锂离子蓄电池、太阳能电池、燃料电池、全钒液流电池等七类产品实施免税,旨在促进节能环保和产业培育。
2
NEW POLICY PROVISIONS

本轮新政核心内容
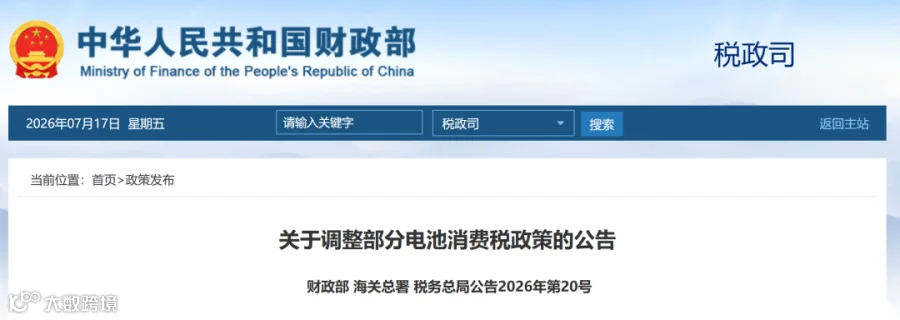
依据《关于调整部分电池消费税政策的公告》(财政部 海关总署 税务总局公告 2026 年第 20 号),本轮政策调整采取“分类施策、分步落地”策略,核心内容如下:
01
分步恢复征税

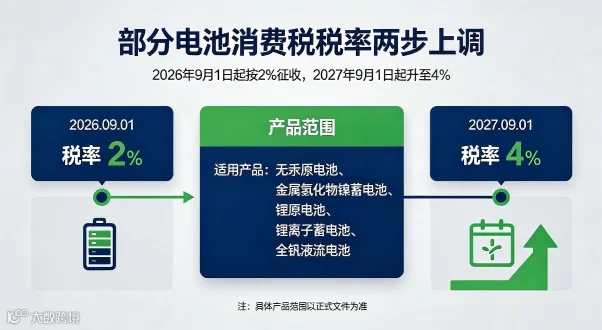
自 2026 年 9 月 1 日起,对无汞原电池、金属氢化物镍蓄电池、锂原电池、锂离子蓄电池、全钒液流电池按 2% 税率征收消费税;自 2027 年 9 月 1 日起,税率上调至 4%。
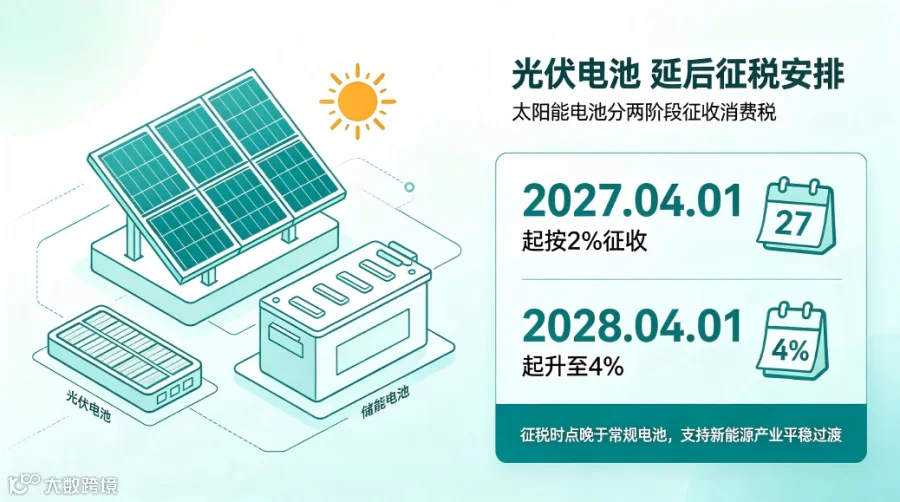
光伏电池(太阳能电池)自 2027 年 4 月 1 日起按 2% 征收,2028 年 4 月 1 日起升至 4%。
02
差异化免税安排

钠离子电池、固态电池、燃料电池及光伏电池中的钙钛矿电池、叠层电池、砷化镓电池等新型电池,在 2026 年 9 月 1 日至 2028 年 12 月 31 日期间免征消费税。


温馨提示:
电池相关进出口企业在关注本次电池消费税新政外,可同步关注《关于调整光伏等产品出口退税政策的公告》(财政部 税务总局公告 2026 年第 2 号)。
来源:福州海关 12360