


深夜的深圳跨境产业园灯火通明,不少亚马逊卖家因平台合规邮件彻夜难眠。这并非普通封号或绩效提醒,而是宣告行业沿用十年潜规则终结的通知。过去,国内卖家依托香港公司开户、境外主体收款,实现轻量化出海、灵活周转与财税套利;如今这条支撑众多中小卖家的黄金通道,已被亚马逊新规与国内监管政策双向封堵。

一、十年刚需:香港公司收钱,跨境卖家的“万能解法”
过去十年,香港公司是深圳中小卖家的主流选择。相比内地严苛的财税与资金监管,香港公司架构简单、开户便利、外汇灵活,成为行业通用方案。
其核心逻辑在于:注册香港空壳公司作为店铺收款主体,货款直接入港,绕过内地对公户及结汇报税监管。资金可自由用于备货、投放与账号周转,极大压缩了合规成本。
此前该模式长期处于监管灰色地带,旧有境外投资规则约束力弱。大量卖家仅注册香港公司收款,无实际出资、海外场地,也未做 ODI 备案仍可正常运营。这种依靠财税套利形成的轻量化盈利模式,是过去行业普遍的生存方式。

二、双向合围:亚马逊 + 国家监管,彻底封死漏洞
2026 下半年,跨境沿用十年的旧模式迎来全域闭环封堵,平台规则与国家法规同步收紧,从店铺主体、回款、合规资质三个维度封堵灰色漏洞。
平台端,亚马逊新版 BSA 协议第十八条正式落地,收紧主体与回款权限变更,关闭后台自助修改入口,禁止内地店铺私自更换香港主体收款;违规将触发二次 KYC,轻则冻资限提,重则永久封店。亚马逊同步在北美、欧洲、日本站点排查香港账号,重点核查注册地址,秘书挂靠、一址多户的虚拟地址不再认可。众多香港空壳店铺需在 10 月前后完成地址核验,逾期将扣留货款、停用账号。
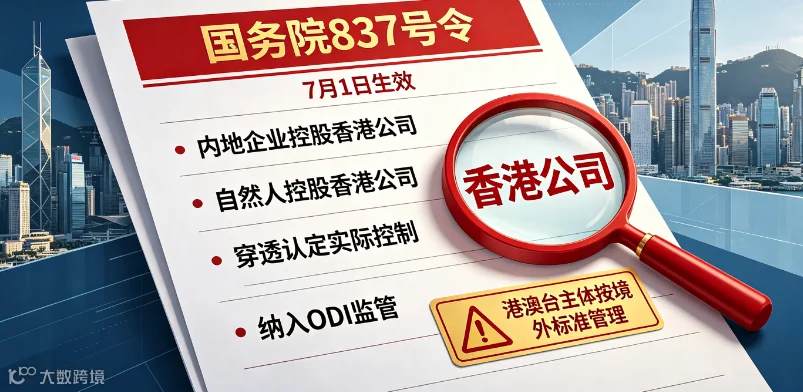
监管层面,7 月 1 日国务院 837 号令正式实施,落地穿透式核查:内地企业或自然人控股香港公司,无论出资与海外实体情况,均纳入 ODI 境外投资监管。仅用于亚马逊收款的香港空壳公司普遍存在合规风险,未办理 ODI 备案、私户回款、搭建离岸架构避监管均属重大违规,面临没收违法所得、罚款甚至禁止境外投资处罚。依据国务院 810 号令,亚马逊需按季度向税务机关报送境外主体营收数据,依托香港公司收款的避税空间彻底消失。
三、卖家阵痛:十年玩法作废,中小卖家陷入两难
政策与平台双重收紧,依赖轻量化运营的深圳跨境卖家压力凸显。过去十年大量中小卖家依靠香港公司低成本运营,缺乏完善财税与合规体系,如今这套模式失效,各类风险集中爆发。
一是存量香港主体店铺风险突出。众多香港公司无真实地址、未做 ODI 备案、缺少合规报税记录,持续遭遇平台与监管核查,面临冻资、封店风险。叠加四季度旺季,一旦违规极易导致全盘亏损。
二是主体变更与资金操作全面受限。过去可通过切换香港、内地主体化解风险,现在平台严控主体变更,私自修改即违规;私户回款、批量转款被禁止,境外营收必须合规回流,资金周转空间大幅缩减。
核心变化是行业低成本套利时代终结。曾经香港空壳架构帮助卖家以低合规成本运营亚马逊,依托财税、资金优势获利;如今无实体、无备案、无报税的香港空壳模式彻底失效,粗放轻量化运营已无路可走。

四、合规出路:后香港收款时代,亚马逊卖家如何破局
十年套利玩法落幕,跨境电商迈入强合规、重实体的规范化新阶段。深圳亚马逊卖家需摒弃旧套利思路,紧跟新规完成合规整改。
一是排查香港主体存量风险。核查香港公司地址真实性,停用虚拟挂靠地址,备案真实经营地址并完成平台核验;梳理香港主体绑定的亚马逊店铺,暂停私自变更主体、转移回款,防止触发 KYC 二审与平台风控。
二是补齐合规资质。名下香港境外主体按需办理 ODI 备案与境外投资申报,理顺工商、财税、外汇手续,摒弃离岸架构、代持店铺等违规模式,从源头防范监管处罚。
三是转向内地正规主体运营。香港空壳收款模式难以为继,卖家可逐步切换内地企业主体,搭建财税、回款、报关体系,使用亚马逊官方全球收款合规报税。短期成本虽增,但可规避封号、冻资及行政处罚,适配长期监管与平台规则。

一封亚马逊邮件,终结的不仅是一套十年行业玩法,更是跨境电商野蛮生长的时代。过去,卖家拼信息差、拼漏洞套利、拼轻量化成本;未来,跨境赛道的核心竞争力,终将回归合规运营、产品实力与精细化管理。对于深夜焦虑的深圳卖家而言,与其纠结旧模式的落幕,不如快速拥抱合规变化,淘汰粗放式运营思维,才能在规范化的跨境赛道中稳住脚跟、持续盈利。

完
