


9 月 13 日,海柔创新再次向港交所递交主板上市申请,联席保荐人为高盛及中信证券。
按招股书引用灼识咨询口径,公司按2025 年收入及出货量计连续两年位列全球 ACR 解决方案提供商首位,市场份额超过30%。
综合|港交所披露文件、公司官网、公开报道
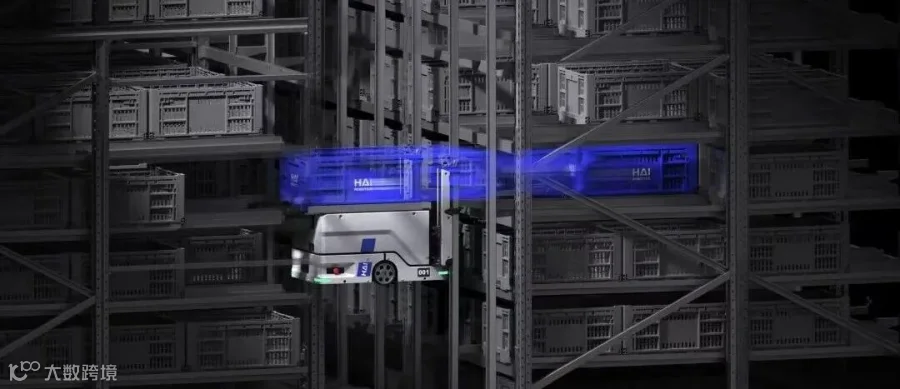
海柔创新成立于2016 年,产品围绕箱式仓储机器人(ACR)展开:机器人从货架中提取指定料箱,再送至工作站完成“货到人”拣选。相较整架搬运或固定式立库,ACR 适合 SKU 多、订单波动大、又需要保留改造弹性的仓库。公司已由单一机器人延展至 HaiPick 系统、工作站、货架、料箱及 HaiQ 仓储管理平台。
2025 年发布的HaiPick Climb采用单侧导轨与攀爬机器人设计,面向存量仓库改造;公司资料显示,该系统存储高度可达12 米,单套系统可支持最多3000 台机器人协同运行。累计服务客户及渠道伙伴超过900 家、签约项目超过2000 个,复购率为89%。
收入规模已跨过 20 亿元。招股书显示,海柔创新 2023 年至 2025 年收入分别为8.07 亿元、13.60 亿元和 20.17 亿元;2026 年上半年收入11.18 亿元,同比增长70.2%。订单端增长快于当期确认收入:上半年新签订单23.53 亿元,截至 6 月末在手订单超过41 亿元。毛利率从 2023 年的16.0%升至 2025 年的31.2%,2026 年上半年进一步升至34.4%;同期经调整净亏损率由86.1%收窄至18.6%。这组变化反映出项目规模、产品组合及交付效率正在改善,盈利仍处于由亏损收窄向经营杠杆释放的阶段。
海柔创新在成长阶段引入了产业与财务投资人。公开股东名单包括五源资本、泛大西洋投资、源码资本、今日资本、IDG 资本、红杉中国、华登国际、方源资本及联想之星等机构,覆盖早期科技投资、跨境成长资本与产业资源。此次募集资金拟投向技术升级、全球制造与供应链、海外服务网络和组织能力,资金用途与公司由项目交付向全球化规模运营的投入方向对应。
海柔创新的价值基础,来自已形成批量交付的仓储自动化需求。上半年新签订单相当于 2025 年全年收入的1.17 倍,在手订单约为同期收入的3.7 倍,为收入增长提供了可见度;海外市场毛利率超过40%,使全球化同时承担规模扩张与毛利改善。客户覆盖安踏、李宁、欧莱雅、科勒、飞利浦、松下物流及伊藤忠物流等品牌和物流企业;按 2025 年收入计,全球前十大服装时尚企业及前十大第三方物流企业中,各有七家为其客户。ACR 项目包含方案设计、实施、验收与售后服务,订单转收入的速度、项目现金回收和海外本地服务能力,决定增长能否沉淀为可持续的利润与现金流。
本文所载信息仅来源于公开渠道整理分析,仅供资讯参考,不构成任何投资建议、上市合规意见与交易决策依据。
 踩一条直接耽误上市!港交所基石投资 5 条合规红线全梳理
 月底重磅落地!港交所 IPO 两大新政,初创企业上市门槛大幅放宽
 香港首份五年规划落地!高净值人群迎来全新资产配置窗口
 复刻 MiniMax 千亿神话?阶跃星辰携吉利冲刺大模型第三股
 港股 IPO 迎来结构性重塑 香港开启金融中心全新站位
 如何用香港公司投资内地公司?省税、合规、流程一文说透