


花无百日红,巨头也有退场的一天。

彩电一哥走到退市关口
在中国家庭还把彩电视为“大件”的年代,康佳曾是最响亮的名字之一,年销量突破千万台,连续五年拿下国内彩电销量冠军,和长虹、TCL、海信并称国产彩电“四大天王”。那时的康佳,不只是客厅里的一台电视,更是一户人家手头宽裕、生活体面的标志。
如今,这位昔日的“彩电一哥”,却在四年累计亏损超过 200 亿元之后,走到了退市关口。
近日,康佳董事会审议通过主动退市相关议案,拟撤回A 股和 B 股在深交所的上市交易,公司股票已经停牌。

康佳停牌公告 图源:康佳
从1992 年上市至今,这家老牌家电企业已经在资本市场走过34 年。这次退市计划背后,是持续多年的经营压力。
往前看,康佳不是没风光过。2003 到 2007 年,它连续五年拿下国内彩电销量冠军。但正是这几年,电视行业从显像管转向液晶,康佳原来靠整机制造和渠道建立的优势,需要重新接受考验。
康佳也试过转型,2008 年投 8.86 亿建液晶模组项目,想向上游延伸,但投了钱不等于建立了长期优势。
后来智能电视和互联网品牌改变了玩法,消费者比的不只是屏幕和价格,还有系统、内容和体验。康佳推出过线上品牌KKTV,看到了变化,却没能重新回到领先位置。

KKTV 推出的行业内第一款曲面电视图源:康佳
电视越来越难赚钱,康佳开始把希望放到电视之外。
到2019 年,康佳收入 551.19 亿元,彩电占比只剩15.9%,环保、产业园、半导体等业务不断进来。但扩张没解决主业盈利问题,2025 年,康佳彩电业务毛利率为负2.11%,卖一台亏一台。
经营压力之外,过去的资本交易也留下了坑。
2021 年,康佳 28 亿卖掉易平方 70% 股权,预计赚 17.9 亿,但藏了个回购条款:易平方没按期上市,投资方就能要求康佳回购并付收益。
这个条款直到今年4 月才披露,康佳承认当时没走董事会和股东会审批,合计影响损益负13.26 亿元。上市落空后,五家投资方已经起诉,涉案7.58 亿元。
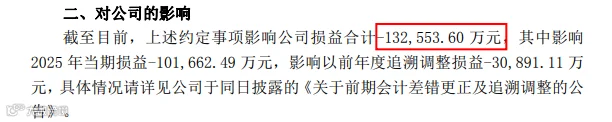
康佳因易平方上市失败损益 图源:康佳
从主业优势减弱,到扩张没有带来足够利润,再到历史交易暴露风险,康佳的困境是一层层积累起来的。不是时代突然不打招呼,而是警报响了多年,昔日的行业第一始终没能完成有效调整。
生意做大不等于做强
康佳的经历,容易让人得出一个结论:如果当初不跨界,继续专心卖电视,也许就不会走到今天。
但问题没有这么简单,另外两家耳熟能详的电视品牌TCL 和海信同样不只经营电视,家电企业也不可能永远靠一款老产品维持增长。真正需要比较的是扩张以后,企业多了什么竞争力。
以TCL 为例,2009 年成立华星光电,也是一次跨入新领域的重投入。但面板和电视之间有直接联系,整机业务能够提供需求,上游显示技术又能支持产品开发。
这笔投资不仅增加了一门生意,也让原来的电视业务向产业链上游延伸。如今,华星光电已经是全球头部面板厂商,TCL 电视也常年稳居全球出货量前二。

华星光电面板产线 图源:华星光电
海信的路径有所不同,从2005 年自研出国产第一块数字电视画质芯片“信芯”开始,二十年间持续往视频处理芯片、画质算法和激光显示里投入,又通过收购东芝电视业务、推出年轻品牌Vidda补齐矩阵。
海信的方向看起来分散,落点却始终是同一个问题,怎么让自家电视的画面和体验比别家更值得买。
反过来看康佳,供应链贸易在2021 年贡献了将近 297 亿元收入,占掉总营收的六成,可这块业务的毛利率还不到1%,规模再大也只是过路财神。
此外,环保水务、产业园区、光伏、半导体,版图一个接一个铺开,2019 年营收甚至冲上 551 亿元的历史最高点。

康佳2019 年业务布局 跨境黑马制图 数据源:康佳
但这些新业务既没有给彩电业务带来技术支撑,也没有共享渠道和品牌,彼此之间几乎不产生协同。结果是新业务迟迟无法独立盈利,老主业反而在资源被分流之后越来越虚。
业务之间能否形成配合,新项目多久能够赚钱,最终都要在利润和现金流里得到验证。增加一项收入来源,和建立一项竞争优势,是两回事。
康佳曾经把收入做到551 亿元,但规模扩大并没有阻止彩电主业走弱。等到新业务回报不及预期,历史投资和回购义务又陆续形成负担,公司需要解决的,不仅是下一年怎么增长,还有过去扩张留下的账该怎么还。
业务版图可以越画越大,但一家企业能走多远,最终还是要看它有没有真正赚到钱的本事。
铁粉推荐
Shopee 拿下奈飞大单
Lululemon 创始人离婚,470 亿身家去向成谜
干翻海外巨头,年入 48 亿,道通科技登顶全球第一
国产化妆品杀入韩国,大卖 2000 亿韩元