大数跨境

8 月核心经济数据深度解读:出口新动能超预期!外贸、物流、原材料的变局与机会

8 月核心经济数据深度解读:出口新动能超预期!外贸、物流、原材料的变局与机会 海外企业调查通
2026-09-15
23
导读:9 月 15 日,国家统计局正式发布 8 月国民经济运行 “成绩单”,国新办同步召开发布会,国家统计局新闻发言
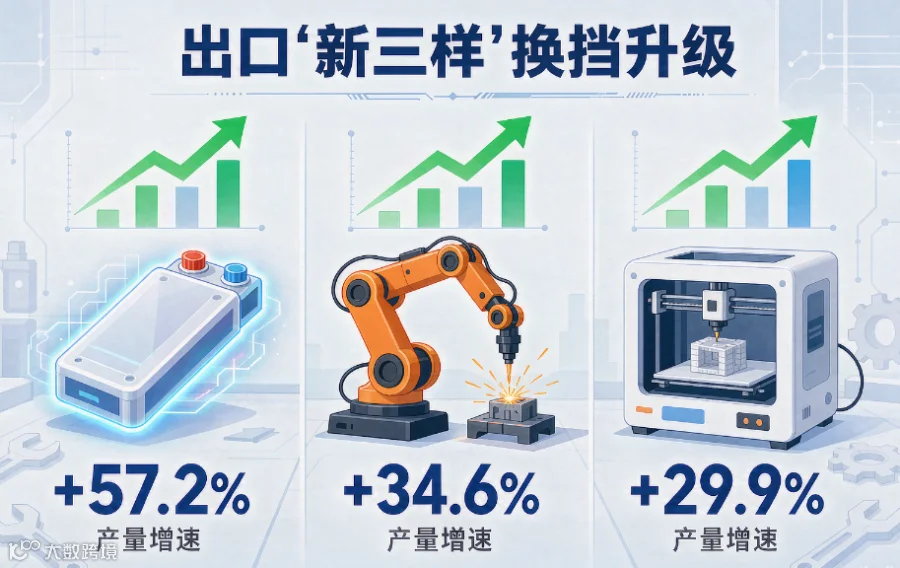
9 月 15 日,国家统计局正式发布 8 月国民经济运行“成绩单”,国新办同步召开发布会,国家统计局新闻发言人付凌晖对数据进行解读。在外贸从业者最关心的维度里,两组信号格外关键:一是 8 月当月货物进出口总额同比大涨 19.8%,外需回暖力度超出市场预期;二是高端制造全线爆发——装备制造业增加值同比增长 12.1%,高技术制造业增长 16.7%,分别大幅跑赢整体规上工业 6.9 和 11.5 个百分点,其中锂离子电池、工业机器人、3D 打印设备三大品类产量增速分别高达 57.2%、34.6%、29.9%,成为出口增长的核心新引擎。
数据背后是中国出口结构的深层迭代,其影响将沿着产业链向下传导,直接改变外贸企业经营策略、物流行业需求格局与上游原材料供需关系。本文结合完整数据,做一次全面拆解。

一、对外贸企业:新动能迭代与利润承压并存,四大趋势需认清

本次数据不仅反映了出口总量的反弹,更揭示了外贸底层逻辑的变化,所有外贸企业都需要关注四个核心转向。

1. 出口动能再迭代:新三大赛道锁定未来供给增量

过去行业常说的出口“新三样”(电动载人汽车、锂电池、光伏产品),正在向产业链更高端的方向延伸。8 月工业产量数据中,锂离子电池、工业机器人、3D 打印设备的爆发式增长,标志着出口增长动力从终端成品,向上游高端制造设备、核心中间品升级。
产量增速直接对应未来 6-12 个月的出口供给能力,对选品和供应链布局有明确指引意义:
  • 锂电池延续全球新能源产业链的需求红利,除了动力电池出口,储能电池、消费电子电池的海外需求仍在扩容;
  • 工业机器人对应全球制造业自动化升级、海外产能回流的趋势,欧美及东南亚制造业市场需求旺盛;
  • 3D 打印设备受益于全球柔性制造、定制化生产的普及,工业级设备的出口增长空间持续打开。

2. 内外资动能分化:加工贸易外迁压力仍存,内资自主出口崛起

分经济类型看,8 月股份制企业工业增加值同比增长 5.7%,而外商及港澳台商投资企业仅增长 3.4%,增速差距明显。
这一数据印证了两个行业现实:
  • 外资企业在华生产动能弱于内资,传统加工贸易、外资代工订单的外迁趋势尚未根本扭转。长期依赖外资工厂配套、以加工贸易为主的外贸企业,需要提前拓展内资品牌客户、新兴市场客户,对冲订单流失风险;
  • 内资制造业的崛起带动一般贸易占比持续提升,自主出口品牌的议价能力和利润空间更大,是外贸长期高质量发展的核心支撑。

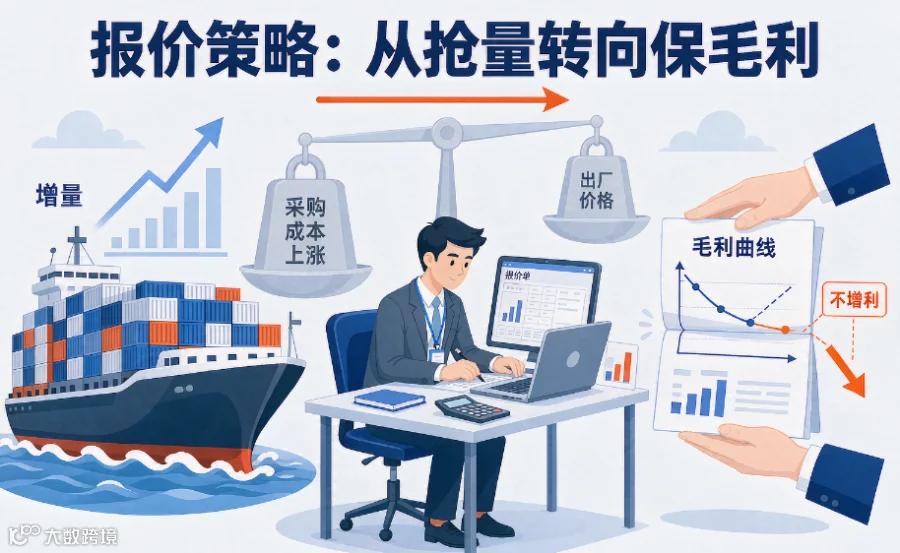
3. 增量不增利:订单回暖但利润收窄,报价策略转向“保毛利”

8 月制造业 PMI 为 49.8%,其中新出口订单指数回升至 50.1%,时隔多月重回荣枯线以上,外需边际改善的信号明确。但值得警惕的是,制造业购进价格指数远高于出厂价格指数,与 8 月 PPI 同比上涨 3.8%、CPI 仅上涨 0.8% 的“剪刀差”形成呼应。
这意味着中下游外贸企业正面临“成本端涨幅大于收入端涨幅”的挤压,出口呈现典型的增量不增利特征。结合 1-7 月规上工业企业利润总额同比增长 17.6%(上游利润集中)的结构来看,下半年外贸的主基调不再是“抢订单、冲规模”,而是“保利润、控成本”。报价策略上,要从低价抢量转向价值竞争,通过产品升级、服务增值维持毛利空间。

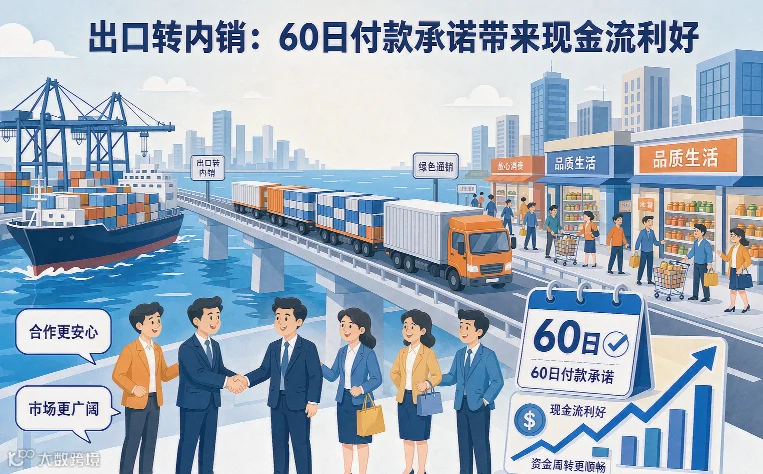
4. 内弱外强格局:产能持续向海外倾斜,出口转内销迎现金流利好

内需端,1-8 月社会消费品零售总额同比仅增长 1.1%,其中商品零售增速只有 1.0%,内需复苏力度偏弱;而出口端 8 月当月增长 19.8%,形成鲜明对比。
这一格局将带来两个直接影响:
  • 大量制造业产能将继续向海外市场倾斜,四季度出口市场的同质化竞争会更加激烈,企业需提前布局差异化产品和细分市场;
  • 五部门协同推进的"60 日付款承诺”政策(引导龙头企业践行 60 日付款周期、整治中小企业回款难),对尝试出口转内销的外贸企业是实质利好。国内账期环境改善,现金流压力得到缓解,有利于企业推进内外贸一体化布局。
二、对中国物流行业:需求结构升级,特种物流与供应链服务成新增长点

出口高增不只是带动物流量的增长,更重要的是物流需求结构的深刻变化。三大高增长品类的爆发,正在重构国际物流的价值分配逻辑。

1. 货种结构升级:危险品、精密设备物流成增量蓝海

三大核心品类对物流的专业要求,完全不同于传统轻工、大宗货物,直接带动高端特种物流需求扩容:
锂电池物流:锂电池属于第九类危险品,对运输资质、仓储条件、包装规范、航线合规都有极高要求。随着产量和出口量双增,危险品国际货代、锂电专项仓储、合规跨境运输的需求将持续走高,行业门槛和溢价空间显著高于普通货运;
精密设备物流:工业机器人、3D 打印设备属于高价值大件精密货物,对运输中的防震、防潮、温控,以及末端上门安装、调试配送都有专业标准,高端精密设备物流的服务溢价能力强。
相比之下,传统普通集装箱、散杂货的物流需求增长相对平缓,物流行业的增量机会集中在高附加值的特种物流赛道。

2. 网络格局重构:产业带与核心航线的物流价值重估

从流向和节点来看,出口结构变化正在重塑物流网络的价值分布:
国际航线:锂电池、工业机器人、3D 打印设备的主要出口目的地集中在欧美发达国家、东南亚制造业新兴市场,对应跨太平洋航线、中欧航线、东南亚航线的高附加值货量占比提升,相关航线的精品专线、定制化舱位需求增长;
国内节点:长三角、珠三角、福建等锂电、机器人产业集群地的干线运输、前置仓、港口堆场需求持续增加,尤其是危险品仓储、精密设备仓储的资源缺口可能逐步显现,靠近核心产业带的物流节点将迎来价值重估。

3. 服务模式转型:从“运力买卖”到“供应链解决方案”

外贸企业面临利润挤压,对物流成本的敏感度提升,同时为了提升海外客户体验、降低库存压力,对海外仓、门到门配送、退换货、本地售后等增值服务的需求快速增长。
这倒逼物流企业从单纯的“运力中间商”,向一体化供应链服务商转型:通过提供“物流 + 仓储 + 通关 + 本地服务”的全链路解决方案,用服务增值对冲价格竞争,绑定高价值外贸客户。

三、对原材料市场:结构性分化加剧,三大产业链上游需求释放

三大品类的产量爆发,直接拉动上游原材料和核心零部件的需求。在内需整体偏弱的背景下,出口成为原材料需求的核心拉动力,市场呈现明显的结构性分化。

1. 锂电池产业链:上游核心材料需求刚性,进口依赖仍存

锂离子电池 57.2% 的产量增速,直接带动全产业链上游材料需求维持高位:
金属原料端:锂、钴、镍等有色金属需求刚性,尤其是电池级碳酸锂、氢氧化锂的采购量随产能释放持续增长;
核心材料端:正极材料(磷酸铁锂、三元前驱体)、负极材料(人造石墨)、锂电隔膜、电解液四大核心材料的产能利用率保持高位,部分高端细分材料仍存在供需缺口;
配套辅材端:锂电铜箔、铝箔、电池结构件等辅材需求同步扩容。
需要注意的是,中国锂电产业全球市占率高,但上游锂矿、钴矿等资源依赖进口,出口增长会进一步带动原材料进口需求,海外矿价波动、海运成本变化都会快速传导至产业链成本端。

2. 工业机器人产业链:核心零部件与高端材料需求爆发

工业机器人 34.6% 的产量增长,拉动上游核心零部件和基础材料需求同步提升:
核心零部件:减速器、伺服电机、控制器是机器人三大核心部件,随着国产替代进程加速,国内零部件厂商的订单需求大幅增长;
基础金属材料:优质钢材、高强度铝合金、精密铸件等材料需求上涨,且对材料的精度、强度、耐磨性要求更高;
工控元器件:工业芯片、传感器、继电器等电子元器件采购量提升,其中高端工业级芯片仍依赖进口,供应链稳定性是核心风险点。

3. 3D 打印设备产业链:耗材与核心器件需求同步扩容

3D 打印设备 29.9% 的产量增长,不仅带动设备本身的上游需求,更拉动了打印耗材的长期需求释放:
打印耗材:工业级设备对应的金属粉末(钛合金、不锈钢、铝合金)、高性能光敏树脂、工程尼龙材料等耗材需求快速增长,尤其是高端金属粉末的国产化需求迫切;
核心器件:激光喷头、光学扫描系统、高精度运动平台等核心部件需求提升,高端光学器件仍存在进口依赖。

4. 整体趋势:出口导向型材料坚挺,大宗通用材料承压

综合来看,原材料市场的结构性分化会越来越明显:
  • 普通钢材、通用塑料等大宗原材料,受内需疲软影响,价格涨幅有限甚至存在下行压力;
  • 绑定出口高增长赛道的高端材料、特种材料、核心零部件,需求支撑强,价格和盈利表现更稳健。
对于原材料企业而言,紧跟出口结构升级方向、布局高端细分赛道,是穿越内需周期的核心策略。

结语

8 月经济数据里的出口高增,不是简单的总量反弹,而是中国外贸竞争力升级的信号。锂电池、工业机器人、3D 打印设备三大新动能,正在重塑外贸的产业基础,也给物流、原材料行业带来了新的机遇与挑战。
对所有产业链从业者来说,看懂数据背后的结构变化,提前布局高增长环节、规避利润风险,才能在这一轮行业调整中占据主动。
【声明】内容源于网络
0
0
海外企业调查通
查询海外企业信息,挖掘潜在客户,就在海外企业调查通!
内容 92
粉丝 0
海外企业调查通 查询海外企业信息,挖掘潜在客户,就在海外企业调查通!
总阅读7.7k
粉丝0
内容92