


本期汇总:《税二》第一章 - 企业所得税 - 第九节:应纳税额的计算
本节难点在于计算大题的综合运用,需熟练掌握所有税收优惠减免政策,对应纳税所得额进行调增调减,最终计算出所得税。
一、本节考点汇总
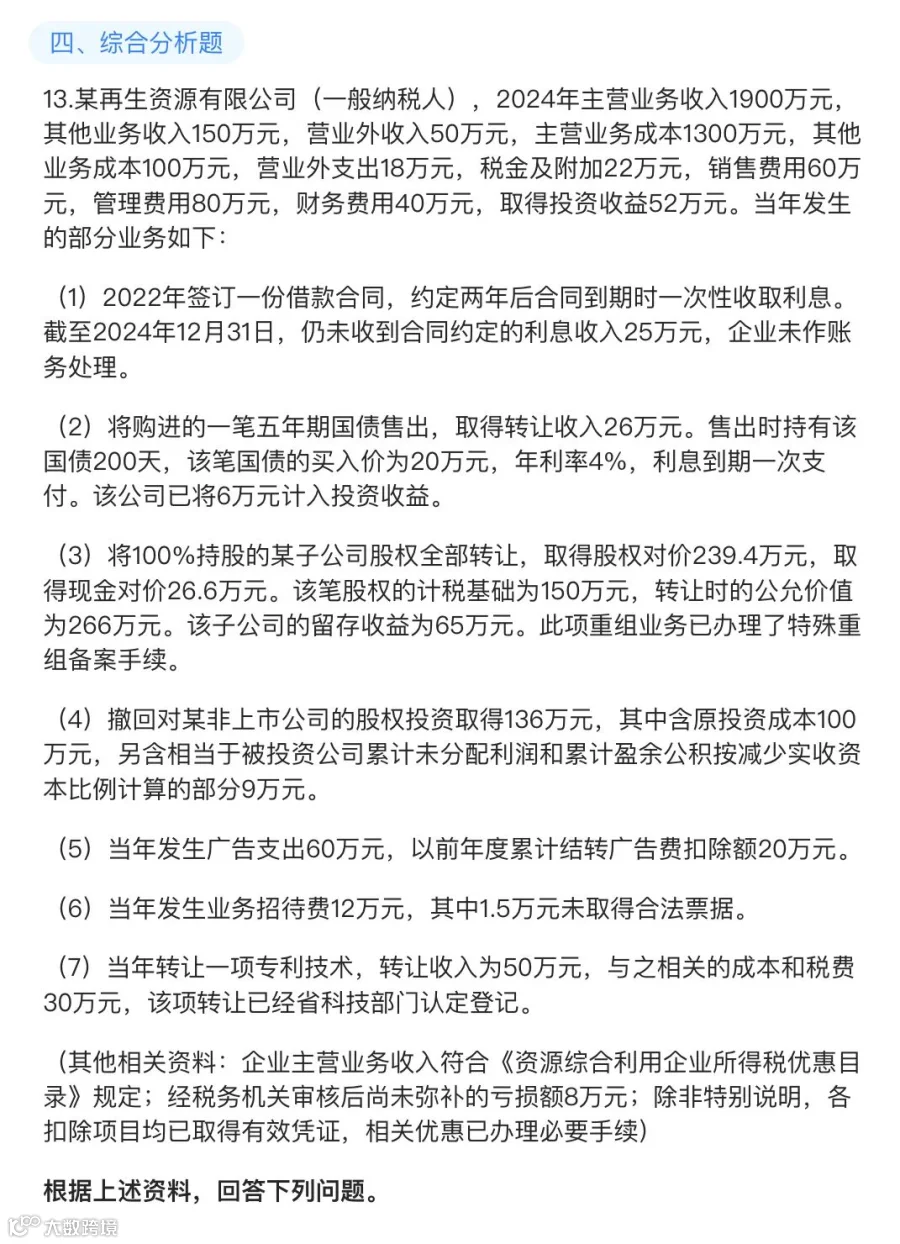
1、国债利息收入免税(调减)
- 计算公式:国债利息收入 = 国债金额 × 适用年利率 ÷ 365 × 持有天数
- 注意:国债转让收入需纳税,不调整。
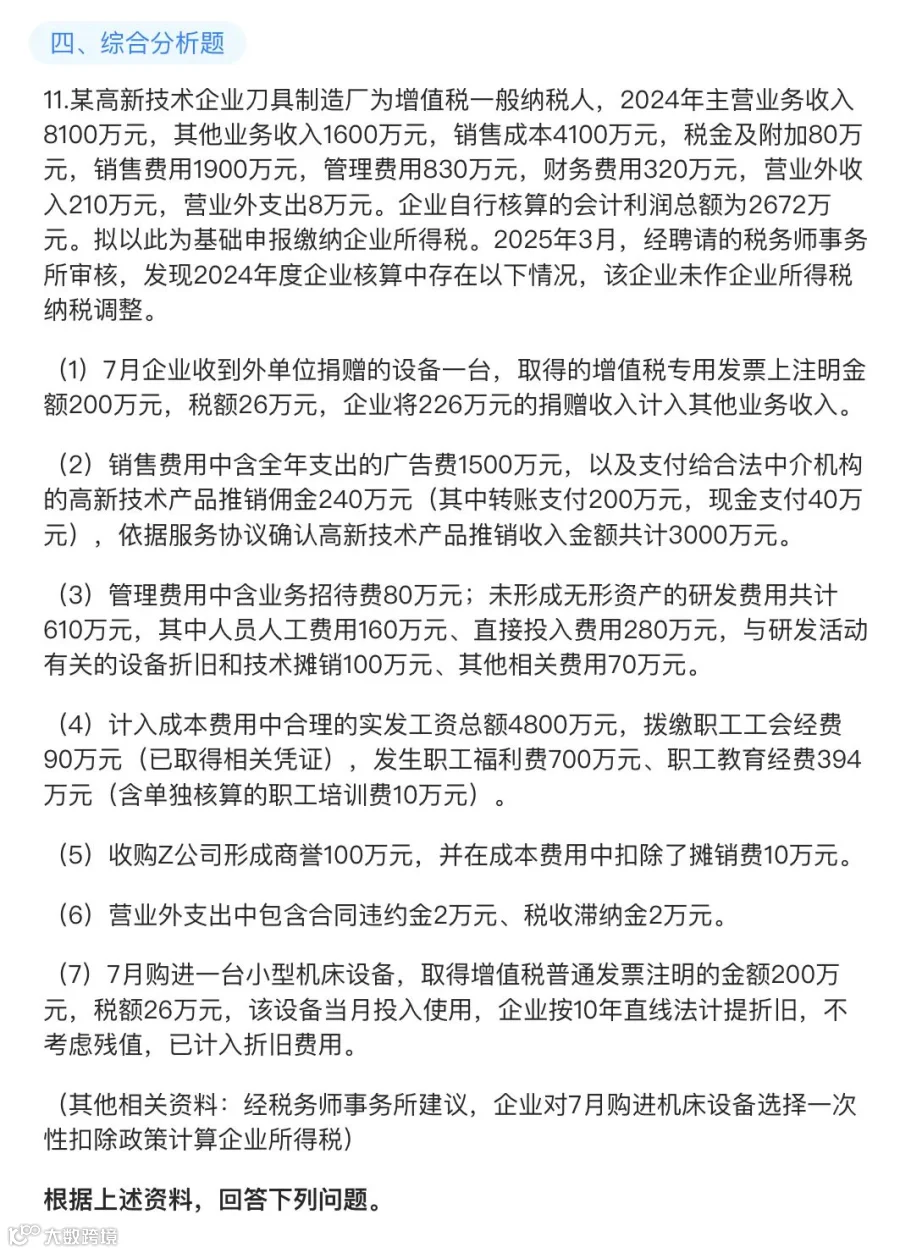
2、三项经费扣除限额(超出部分不得扣除)
- 职工福利费:工资、薪金总额 × 14%
- 工会经费:工资、薪金总额 × 2%
- 职工教育经费:工资、薪金总额 × 8%
注意 1:职工教育经费超过限额的部分准予结转扣除。例如:今年实际发生 10 万,限额 15 万,去年留存待结转 2 万,则这 2 万在今年限额内可扣,调减 2 万。
注意 2:集成电路设计企业和符合条件的软件企业的职工培训费,单独核算的可全额据实扣除。
3、业务招待费扣除限额(分 2 种情况)
- 筹建期间:实际发生额 × 60%,超出部分不得扣除。
- 生产经营期间:取“实际发生额 × 60%"与“当年营业收入 × 5‰"之较小者,超出部分不得扣除。
注意:营业收入 = 主营业务收入 + 其他业务收入 + 视同销售收入(不包括营业外收入、投资收益和资产处置损益)。
4、广告费和业务宣传费扣除限额(分 2 种情况)
- 筹建期间:据实扣除。
- 生产经营期间:当年营业收入 × 15%,超出部分准予结转扣除。
注意 1:化妆品制造与销售、医药制造、饮料制造企业按照 30% 扣除(该政策截止 2025 年 12 月 31 日,本年度考试涉及概率较低)。
注意 2:烟草企业的烟草广宣费支出,一律不得扣除。
5、公益性捐赠扣除限额
- 限额标准:年度利润总额 × 12%
- 扣除顺序:先扣除以前年度结转的,再扣除当年的。
6、保险费
- 五险一金:企业为职工缴纳标准内的部分,据实扣除。
- 补充养老/医疗保险:分别不超过工资总额 5% 的部分准予扣除,超过部分不得扣除。
- 商业保险:为投资者、职工或职工家庭支付的,不得扣除(另有规定除外)。
7、利息费用
- 金融企业间存款利息、同业拆解利息:准予税前扣除。
- 非金融企业向非金融企业借款(非关联方):不超过按照金融企业同期同类贷款利率计算的数额部分可据实扣除,超过部分不得扣除。
- 资本金未到位利息:企业投资者在规定期限内未缴足应缴资本额的,期间对外借款所发生的利息,不得扣除。
8、手续费及佣金支出扣除限额
- 保险企业:(当年全部保费收入 - 退保金等)× 18%,超额部分准予结转扣除。
- 电信企业:当年收入总额 × 5%,超额部分不得扣除。
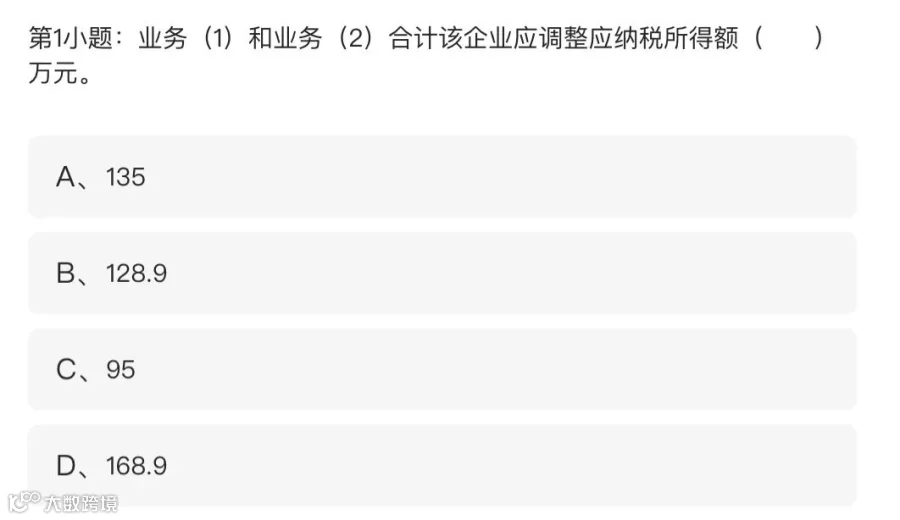
- 其他企业:协议或合同确认的收入金额 × 5%,超额部分不得扣除。
注意 1:除委托个人代理外,以现金等非转账方式支付的手续费及佣金不得在税前扣除。
注意 2:已计入固定资产、无形资产等相关资产的手续费及佣金支出,应通过折旧、摊销等方式分期扣除,不得在发生当期直接扣除。
9、研发费用中其他相关费用的限额计算
- 计算公式:(费用 1+ 费用 2+ 费用 3+ 费用 4+ 费用 5)÷ 90% × 10%
- 费用构成:
- 费用 1:人员人工费用
- 费用 2:直接投入的研发费用
- 费用 3:用于研发活动的仪器、设备的折旧费
- 费用 4:用于研发活动的无形资产摊销费用
- 费用 5:新产品设计费、新工艺规程制定费、新药研制的临床试验费、勘探开发技术的现场试验费
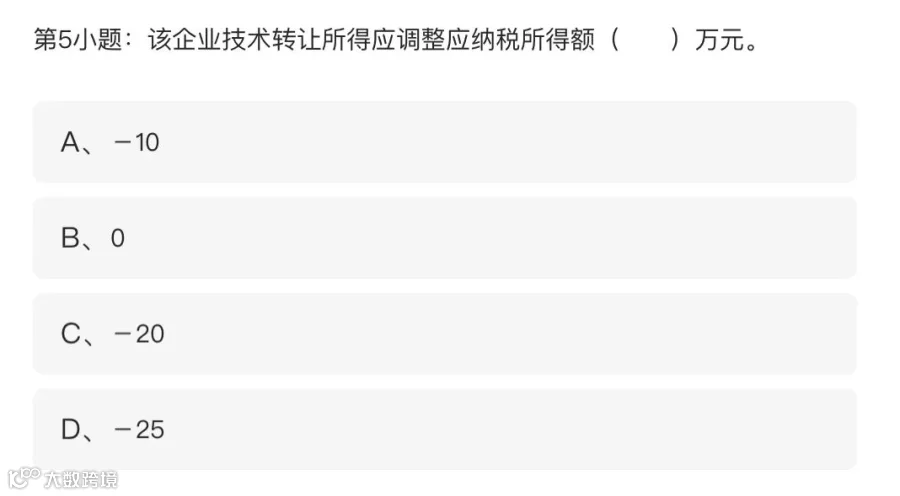
10、技术转让所得
- 不超过 500 万元的部分免征;超过 500 万元的部分减半征收。
11、支付给残疾员工工资
- 100% 加计扣除。
12、合同违约金
- 准予在税前扣除。
13、税收滞纳金
- 不得在税前扣除。
14、商誉支出
- 在企业整体转让或清算时准予扣除;平时的费用分摊不扣除,需调增。
15、收到的捐赠
- 计入营业外收入。
16、核定征收
- 收入总额能核算,成本费用总额无法核算:应纳税额 = 应税收入 × 应税所得率 × 适用税率
- 成本费用总额能核算,收入总额无法核算:应纳税额 = 成本费用支出 ÷(1-应税所得率)× 应税所得率 × 适用税率
17、境外所得抵扣税额
- 在境外已缴纳的税款可以抵扣。
- 抵免限额 = 境外所得 × 国内适用税率
二、例题解析





备考小贴士:
2026 年税务师备考重点:企业所得税税收优惠(附例题解析)。
最后冲刺阶段,建议重点关注核心章节考点梳理。