作者 | 周雅
来源 | 科技行者
在经历了以提示词为入口的探索期、以 Agent 为产品化的爆发期后,2026 年的 AI 产业迎来新拐点:AI Coding(智能编程)已能高质高效地生成网站、App 乃至更多数字产品。
然而,当打造产品的门槛大幅降低,核心问题随之转变:究竟什么产品值得做?用户愿意为何付费?哪些产品能穿越模型的长生命周期?
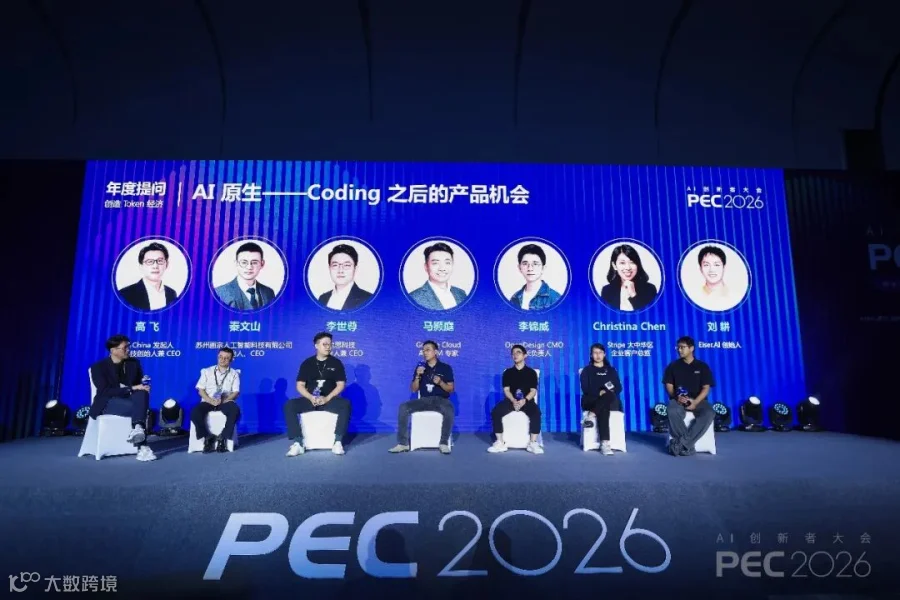
9 月 12 日,在 PEC 2026 AI 创新者大会暨第三届提示工程峰会上,压轴圆桌对话"AI 原生——Coding 之后的产品机会”聚焦AI 原生产品的商业模式、壁垒构建及全球化路径。
本场对话由 PEC China 发起人、至顶科技创始人兼 CEO 高飞主持。苏州画宗人工智能科技有限公司创始人兼 CEO 秦文山、集思科技创始人兼 CEO 李世尊、Google Cloud AI GTM 专家马颢庭、OpenDesign CMO 兼增长负责人李锦威、Stripe 大中华区企业客户总监 Christina Chen、Elser.AI 创始人刘耕六位嘉宾,围绕创意工具、AI 直播、云上应用、开源设计工具、支付基础设施、AI 漫剧六类 AI 原生产品,分享了各自的商业化洞察。

【话题一】AI 原生产品的六类商业化路径,用户为什么愿意付费?
首轮讨论直击商业核心:AI 原生产品的商业化路径何在?用户付费的动力是什么?
秦文山指出,画宗 AI 在创意工具赛道观察到显著的付费分层,主要取决于用户群体:
- 普通创作者:AI 多为尝试性使用,免费工具基本满足需求,若首效不佳极易流失。
- 专业创作者(动画/短剧/AI 工作室):逻辑截然不同,他们购买的是“效率”和“质量”。若工具能参与生产、提升产出并带来收入,付费自然发生。
- 企业客户:倾向于“为结果付费”,关注解决的问题、降低成本及最终交付物。
结论明确:AI 产品商业模式已分层,C 端为体验、情绪和效率买单,B 端则必须回归可量化的业务结果。
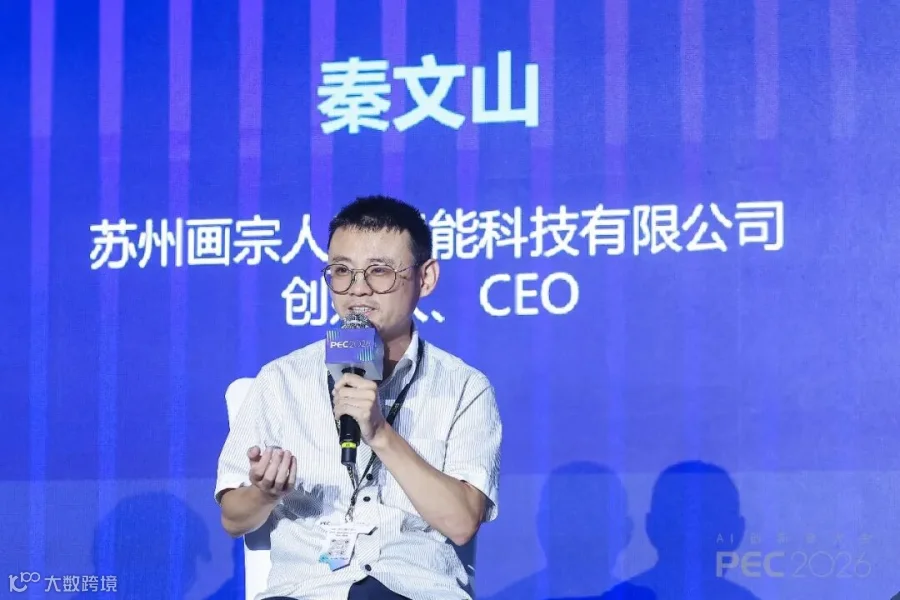
苏州画宗人工智能科技有限公司创始人兼 CEO 秦文山
- 李世尊:AI 直播正从“降本”走向“增效”。
李世尊分析了 AI 直播商业化的两个阶段:早期品牌使用 AI 数字主播旨在“降本”(覆盖凌晨时段,节省人力);现阶段则追求“增效”,即扩大效益边界。
他举例道,部分场景 ROI 已从“三四十倍”跃升至“八九十倍”。这得益于模型能力升级、Audio to Video 的精细化,以及产品在表达、转化和行业适配上的持续优化。
- 马颢庭:增长较快的生成式 AI 产品,最终都在解决具体问题。
马颢庭认为,生成式 AI 不再是简单的对话框,而是嵌入各类产品的基础能力。以 Gemini 为例,其突破 10 亿用户仅用时约 30 个月。
他观察到两类突出需求:
- ToC 市场:一是陪伴和情感互动产品,通过记忆沉淀形成粘性;二是拍照、修图、音视频等创意工具,成为日常高频调用能力。
- ToB 市场:跨境电商、程序化广告、客服等场景需求明确。企业倾向选择 Gemini Flash 等高性价比模型,既提升效率,又利用其对全球文化的理解生成本地化素材。
核心共识:生成式 AI 只有落到具体问题,才能形成持续调用和商业价值。
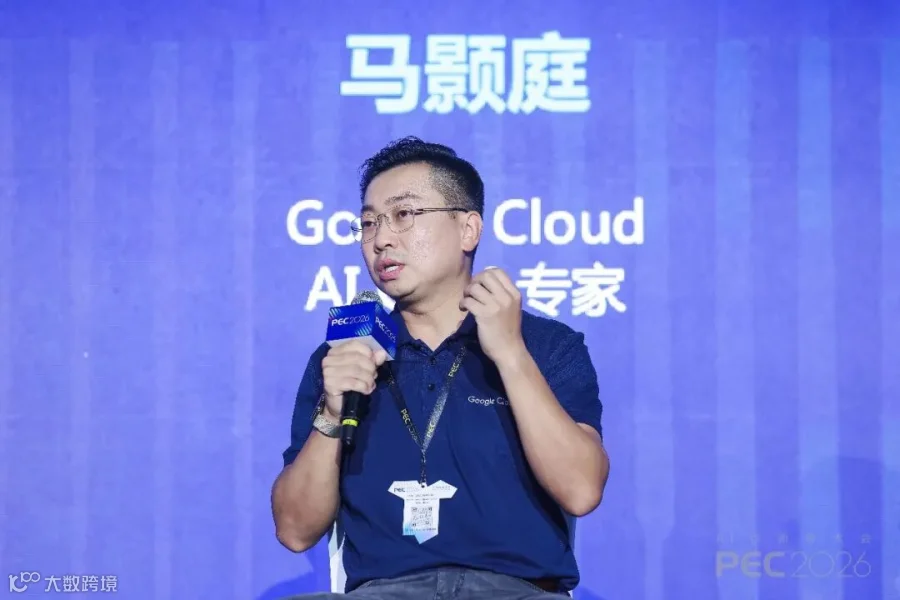
Google Cloud AI GTM 专家马颢庭
- 李锦威:AI 时代的软件,既要“给人用”,也要“给 Agent 用”。
李锦威指出,过去软件围绕 GUI 为“人”设计,开源难商业化;而 Agent 时代,使用者涵盖“人”和"Agent",为开源与商业化并行提供了新可能:即使面向人的部分开放,仍可围绕 Agent 调用、服务和计算建立商业模式。
此外,AI Coding 的进步让代码不仅能“做产品”,还能完成“视觉表达”,HTML 已可承载网站、App、PPT 乃至视频。Agent 开始接手部分设计工作,重构了协作关系。
在 Token 经济下,OpenDesign 通过工程手段(Benchmark 和 Harness),力求让开源模型在具体场景达到闭源 SOTA 效果。模型非唯一价值,围绕场景的工程优化、Agent 适配和工作流重构同样构成商业壁垒。

OpenDesign CMO 兼增长负责人李锦威
- Christina Chen:AI 产品计费需同时算清「成本」和「结果」。
Christina Chen 提出,AI 正在重塑软件定价逻辑,核心在于成本与结果两个维度:
- 成本维度:传统 SaaS 边际成本清晰,而 AI 产品每用户消耗的 Token/API 数量差异巨大。用量越深,服务商成本越高。因此,用量计费、实时计费、按秒计费及结果导向计费应运而生。
- 结果维度:用户行为难以预测,产出价值各异。因此需精细设计计费方式(如订阅加用量或实时计费),以适应不同产品特性。
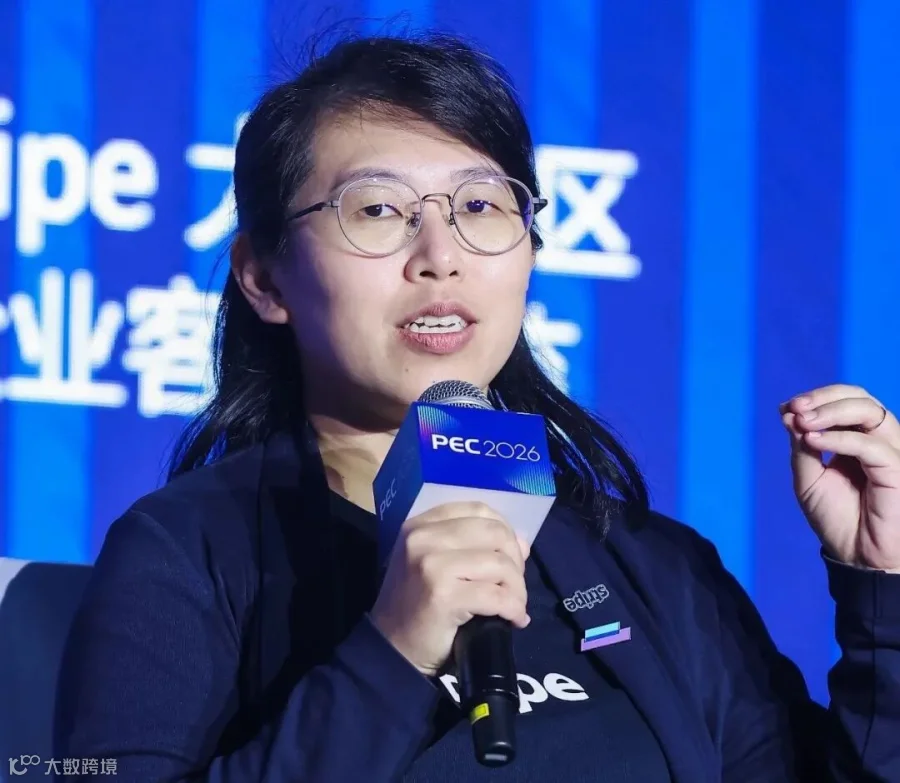
Stripe 大中华区企业客户总监 Christina Chen
- 刘耕:工具易做时,内容本身可转化为商业化来源。
刘耕分享了 Elser.AI 的路径转变:工具未必是最终收费点。公司推出免费画布工具 Elser Studio 吸引创作者,随后通过平台发行优质内容获利。
他认为,随着底层能力提升和工程门槛下降,单纯靠垂直工具获取规模化收入愈发困难。虽然垂直工具仍有价值(尤其是涉及审美判断的环节),但需进一步嵌入 Agent 生态,或向内容、发行及创作者服务延伸。
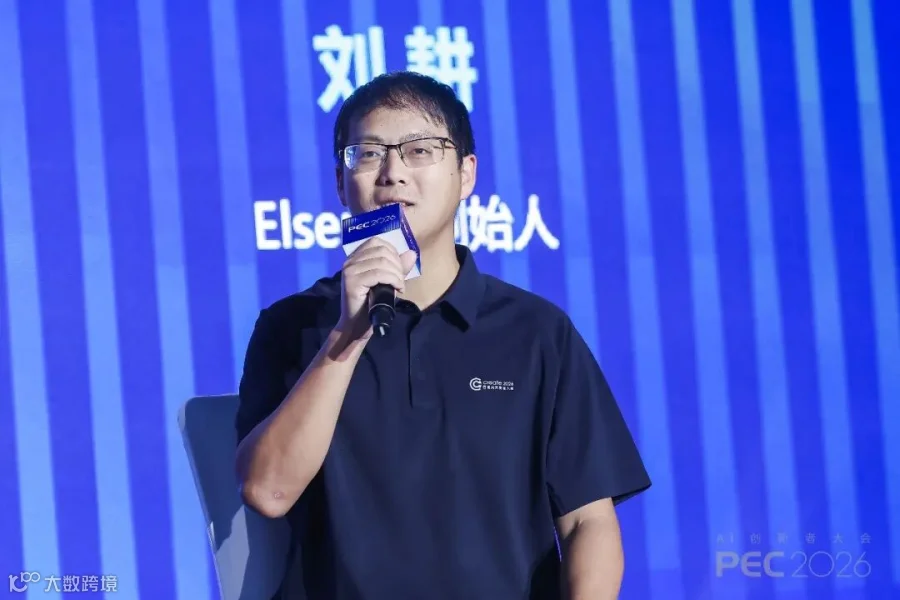
Elser.AI 创始人刘耕
六种产品实践揭示共同趋势:AI 原生产品难以依靠单一功能闭环,需构建涵盖需求、成本、交付、定价及收入分配的完整链条。
【话题二】当能力快速同质化,AI 原生产品的壁垒建在哪里?
第二轮讨论聚焦持续性:当模型增强、Coding 成本降低,产品易被复制,企业真正的长期壁垒是什么?
- 秦文山:垂直行业需要“行业经验+AI 技术 + 管理能力”。
秦文山认为,大健康、文旅、影视等深度垂直行业仍具长期机会。有价值的产品来自“行业 Know-how、AI 技术、管理能力”的叠加。协调不同 Agent 及模型调度所需的管理能力,正成为新的产品核心竞争力。
对于 OPC 等轻量化组织,AI Coding 降低了生产成本,使其能更快重组团队与业务结构,实现“小团队做大产品”。
- 李世尊:将长期积累的 Know-how 转化为可规模化的 Agent。
集思科技的差异化在于将服务大客户积累的行业 Know-how 装入 Agent。过去需人工定制的策略(如美妆、3C 品牌直播方案),现在通过 Agent 实现低成本、批量化定制。
关键在于将人的经验转化为 Agent 可调用的结构化能力,并将客户输入门槛降至最低(仅需提供网站、PDP、PDF 等材料)。这种“用户变懒、服务变好”的模式,推动了收入的快速增长。
- 马颢庭:真正的护城河不是模型能力,而是用户的替换成本。
马颢庭指出,模型迭代已从“年/半年”缩短至“月”,单纯调用模型做产品易被大厂功能覆盖。
- C 端壁垒:是否解决具体问题,以及用户迁移成本的高低。
- B 端壁垒:是否深入企业生产流程与核心业务,并带来明确、短周期的 ROI。
他还建议,本地团队应结合供应链优势,发展端云协同的端侧设备(如智能眼镜、会议系统),利用端侧轻量模型响应,云端处理复杂推理。
【话题三】AI 原生产品如何走向全球?
在确立商业模式与壁垒后,第三个命题浮现:AI 原生产品如何进入全球市场?这不仅关乎语言,更涉及数据上下文、审美习惯、支付方式及团队能力的全球化。
- 李锦威:用户的数据和上下文在哪里,产品就应该长在哪里。
李锦威强调“第一性原理”:产品不应与用户原有的上下文割裂。随着 Agent 工具渗透,用户的项目资料和偏好已沉淀在本地环境中。OpenDesign 选择直接接入用户已有的 Agent,降低上下文迁移成本,以此驱动早期增长。
在全球化进程中,本地化至关重要。相比 Star 数量,李锦威更关注当地开发者和贡献者的数量,借助社区力量将产品带入当地市场。目前 OpenDesign 已培育全球 80 多个国家的近 500 名开发者,实现了“中心开发、全球共建”的出海新模式。
- Christina Chen:全球化不仅是产品出海,支付和交易也必须同步出海。
Christina Chen 指出,对于全球 AI 产品,商业化是前置条件,需覆盖支付全链路:
- 支付前(风控):AI 产品每次生成都产生 Token 成本,需严防多账号滥用和免费试用欺诈,这直接关系到商业模型成败。
- 支付中(本地化):需适配各地支付习惯(如中国的支付宝/微信,新加坡/巴西的本地方式),并支持订阅或用量计费等灵活模式。
- 支付后(运营):处理扣款失败重试、套餐升级等后续环节。
全球化意味着构建一套包含风控、本地支付、计费及续费升级的完整商业基础设施。
- 刘耕:真正能带到全球的,是团队自身的核心能力。
刘耕认为,模型、Coding 工具及支付设施日益标准化,全球团队均可获得。因此,创业团队的核心竞争力在于顶尖的创意、审美及故事能力,这些难以被模型替代。
AI 产品出海不仅是地域扩张,更是产品、生态、商业基础设施和团队能力的共同全球化。团队需审视:哪些依赖平台,哪些必须自我积累。
- 高飞:AI 原生时代的答案,藏在“要解决什么”和“你擅长什么”的交集里。
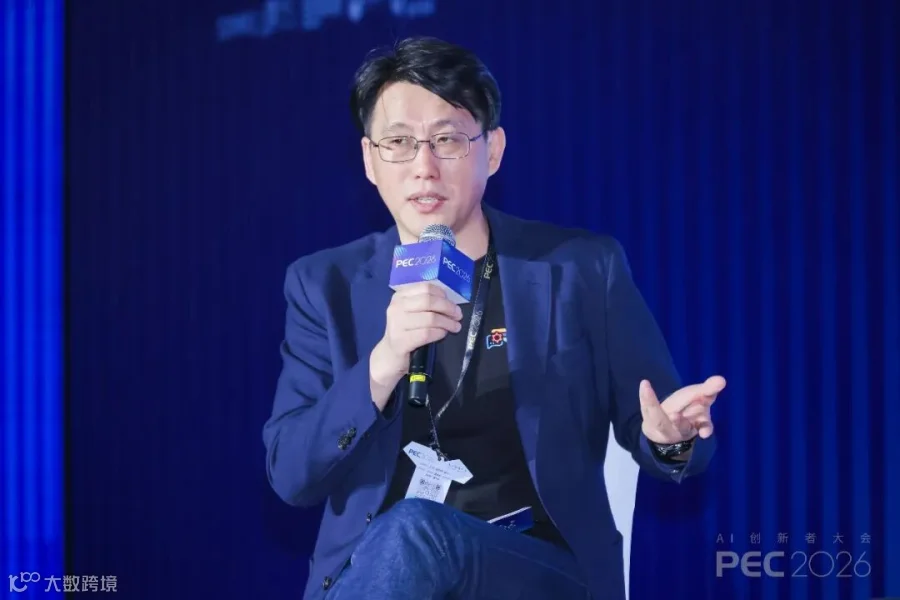
PEC China 发起人、至顶科技创始人兼 CEO 高飞
主持人高飞总结道:“发现问题是什么,找到你擅长什么,再将二者结合就是答案。”
本次圆桌聚焦"AI 原生”话题,高飞幽默地以技术术语收尾:“虽然时间有限,但我们语速很快,整体 TPS 很高,TTP 也很好,Token 量一点没少。”
从六位嘉宾的分享可见,这张 AI 原生产品地图已延伸至需求、交付、定价、壁垒和全球化,且仍在不断演进中。
科技行者团队出品