

今天,看到长三角某市的一张税务处罚决定书截图,令人深思。不是因为金额多大,而是因为其中的操作模式,与许多跨境卖家的日常几乎一模一样。
一、先看这个操作,像不像你
故事是这样的:有一家公司,2015 年成立,运营至 2024 年。这十年里,它每个月都会收到一笔从香港公司打过来的美金,名目写得挺讲究——"办公经费"。这家香港公司做保温杯出口,但真正干活的人全在内地:采购、跟单、验货、订舱,一套活儿全在境内那家公司完成。
香港公司实质上只是个壳。
重点是:这两家公司,实际负责人是同一个人。
境内公司收到这笔外汇,结汇之后,转进了已离职员工的个人卡里。然后通过银行卡、支付宝、微信,给员工发工资,给老板发钱。
一年又一年,一发就是十年。累计结汇:11,943,007.75 元。
看到这个数,第一反应是:这胆子是真大。
二、谜底揭开:这张罚单长这样
好,揭晓答案。
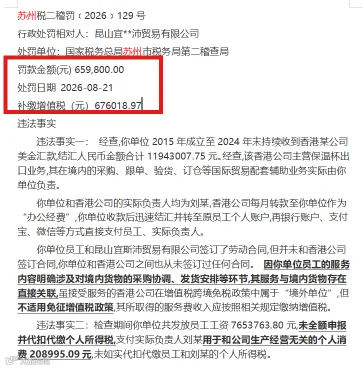
文书号显示违法行为类型为四个字——逃避缴纳税款。
翻译成人话:偷税。
罚了多少?
增值税 33.80 万
城建税 2.07 万
企业所得税 5.27 万
未代扣代缴个税 24.64 万
账簿凭证违规 2000 元
合计:65.98 万
而这还只是罚款。前面还有一大截要补的税款:增值税 67.6 万+城建税约 4.15 万+企税约 10.54 万+个税约 49.27 万 ≈ 131.6 万。
补税加罚款加起来快 200 万。还没算从 2015 年开始、按日滚了十年的滞纳金。
1100 万的收入,最后落得这个代价。
三、真正的杀招,藏在一句话里
各位卖家老板,看到这你可能会想:不就是钱从香港进来没申报嘛,认了就是。但这份文书里最狠的一刀,根本不在钱上。
它长这样——"虽接受服务的香港公司在增值税跨境免税政策中属于'境外单位',但不适用免征增值税政策。"
什么概念?就是说,以往卖家会拿"对方是香港公司"说事,申请跨境服务免税结汇进来。
而这个案子里:人在哪?境内。劳动合同跟谁签?境内公司。干的活是什么?境内货物的采购协调、验货、订舱。三条全中。
被当地税务局按照境外合同加境外汇款,直接按 6% 的商务辅助服务,含税价全额换算,成本一分不认。
但这个案子里,最贵的罚款不是增值税
是个税——24.64 万。
为啥?老板从公司拿了资金,用于跟生产经营无关的个人消费,没代扣个税。结果就是:税要老板自己掏,公司再挨一笔罚款。
很多卖家老板把"公转私"当成取钱。其实,法理上它是什么?视同分红+未代扣代缴。
还有个细节,那笔钱,是转进了"原员工"的卡里。
离职员工的卡。这操作有多脆?账户名字不是你的,钱是你的,哪天人家不配合,连个说理的地方都没有。
据说这个案例中,个税那 24.64 万的罚款,就是从这个口子撕开的。
四、三个问题,个个扎心
① 写的是"服务费",不是"办公经费",能好多少?
零差别。税局从来不看备注。备注这东西,是给自己看的。
② 境内外主体压根没签合同,是不是就查不到?
恰恰相反,更糟。税局是靠劳动合同、工资流水、银行回单把业务链拼出来的。没合同?那"这笔钱算什么性质"的解释权,就归税局了。
本案直接定性成 6% 的服务费,按含税价全额算,成本一分不让扣。
③ 不是有 3 到 5 年追征期吗,凭啥查 10 年?
因为定了偷税。根据《税收征管法》第五十二条第三款:对偷税、抗税、骗税,追征期不受限制。定性一变,时效直接归零。
十年,一年没落。
五、不想折腾香港实质?那就把国内做实
说实话,让中小卖家去香港租办公室、雇本地员工、在港开董事会,难度极大。
既然大概率要回来交税,那就换个思路:把国内的成本做实。采购发票、头程物流、平台佣金、广告费、海外仓费用——能拿票的,全拿票。账做全,票做齐。有票有账,交的是"利润那一块"的税;没票没账,税局一核定,直接按流水全额算。实话实说,不好好做账,同一笔钱,税负可能差好几倍!
很扎心!十年没查,不是没看见。税务局只是在等一件事:把利息算到了今天。
