独角兽早知道 iponews
9 月 13 日,港交所文件显示,深圳市海柔创新智能科技集团股份有限公司向港交所主板递交上市申请。这家由三名香港科技大学校友创办的仓储自动化企业,以超过 30% 的全球市场份额位居 ACR(自动箱式仓储机器人)解决方案市场第一,正式向港股发起冲刺。
综合 | 招股书 编辑 | Arti
本文仅为信息交流之用,不构成任何交易建议

海柔创新的故事,始于香港科技大学的一间实验室。创始人陈宇奇与徐圣东、房冰三人均毕业于港科大,专业涵盖机械工程、电子信息与机器人技术。2015 年,团队在深圳正式创立海柔创新。
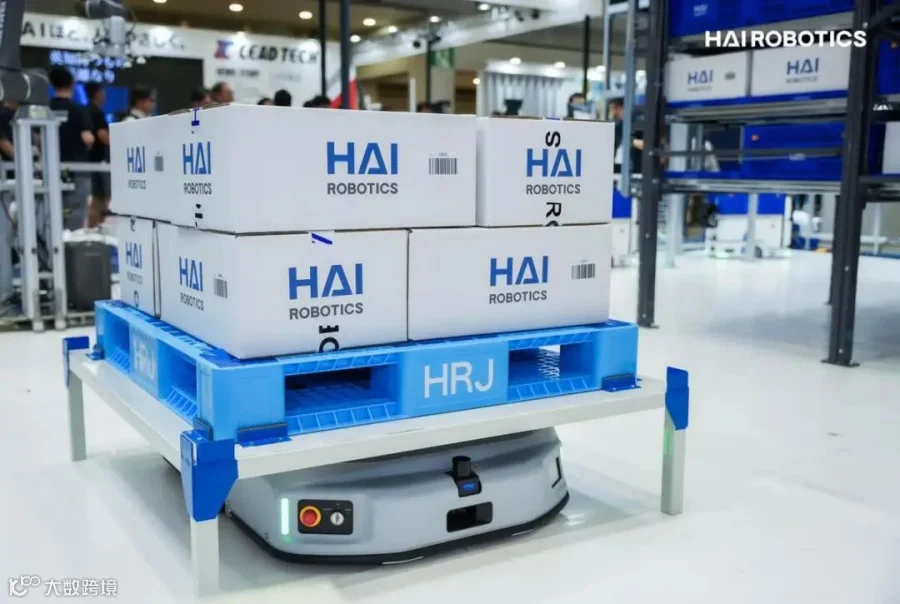
公司选择了一条与当时主流仓储机器人厂商截然不同的技术路径。彼时,市场上普遍采用“货架到人”的 AGV 方案,机器人将整个货架搬运到工作站,由人工完成拣选。海柔创新则发明了“货箱到人”的 ACR 解决方案:机器人直接攀爬货架,精准抓取目标货箱并送至工作站,实现了拣选环节的自动化。这一技术路线从根本上改变了仓储拣选对人工的依赖。
经过十年发展,海柔创新已成长为全球最大的 ACR 解决方案提供商。根据灼识咨询数据,按 2025 年收入及出货量计,公司全球市场份额超过 30%,位列全球第一。市场份额从 2024 年的 31.4% 进一步增长至 2025 年的 32.8%。
公司服务范围覆盖全球 40 多个国家和地区,截至 2026 年 6 月 30 日,已与超过 900 名客户(包括直接客户及渠道合作伙伴)签约部署 ACR 解决方案。
海柔创新的核心竞争力,建立在其完整且持续迭代的 HaiPick 产品矩阵之上。
HaiPick System 1 于 2017 年推出,是公司首个 ACR 解决方案,奠定了整个 ACR 产品线的基础。HaiPick System 2 集托盘移动和货箱拣选于一体,擅长处理多形态异形件。HaiPick System 3 则采用钩式取箱技术,实现更高的存储密度。
2025 年,公司正式推出 HaiPick Climb,全球 ACR 解决方案市场上首款实现大规模商用的单边爬升 ACR 解决方案。根据灼识咨询数据,该产品在新建及改装仓储设施中均支持高达 15 米的存储高度,为同类产品中最高。此外,公司还提供电子制造产仓一体化解决方案,为具有复杂、多区工作流程的工厂设计,使 ACR、潜伏式机器人等不同类型机器人的协调作业成为可能。
在技术研发层面,海柔创新保持了高强度投入。2023 年至 2025 年及 2026 年上半年,研发开支分别为 3.09 亿元、3.34 亿元、3.85 亿元、1.73 亿元及 2.49 亿元,占同期总收入的 38.3%、24.5%、19.1%、26.4% 及 22.3%,显著高于全球 ACR 解决方案市场约 15% 的行业平均水平。
截至 2026 年 6 月 30 日,公司在全球提交了 2495 项专利申请,其中在中国提交 1178 项(含 928 项已授权专利),在其他司法权区提交 1166 项(含 939 项已授权专利),以及 151 项 PCT 国际申请。
2023 年至 2025 年,公司订单量从 15.01 亿元增至 19.72 亿元,再进一步增至 29.47 亿元;收入从 8.07 亿元增至 13.60 亿元,再进一步增至 20.17 亿元。2026 年上半年,订单量达 23.53 亿元,同比增长 48.8%;收入达 11.18 亿元,同比增长 70.2%。
毛利率的跃升是公司财务端最显著的变化。从 2023 年的 16.0% 提升至 2024 年的 25.4%,2025 年进一步升至 31.2%,2026 年上半年达到 34.4%。毛利率提升的核心驱动力来自海外市场的规模化拓展,大陆以外市场由于项目规模更大、服务附加值更高及定价条款更优厚,整体产生更高利润率。2026 年上半年,大陆以外市场毛利率达 40.1%,大陆市场毛利率为 30.1%。
海外收入占比首超五成是另一个关键转折。2023 年至 2025 年及 2026 年上半年,来自大陆以外市场的收入分别占总收入的 24.2%、38.1%、47.0% 及 50.2%。截至 2026 年上半年,大陆以外市场订单量占比超过 55%。
客户复购率从 2023 年的 68% 攀升至 2026 年上半年的 89%,反映出客户对 ACR 解决方案的高度认可。公司收入主要来自特定项目一次性交付及部署的初始费用,项目投入运营后通过售后维护包、软件、运营及技术支持产生经常性收入。随着客户体验深化,他们倾向于通过增加机器人或在更广泛仓库网络中启动新项目来扩大投资。
从收入结构看,流通领域是公司最大收入来源,2026 年上半年收入占比达 84.8%;制造领域占比约 15.2%。五大客户收入占比从 2023 年的 32.1% 升至 2026 年上半年的 50.3%,其中最大单一客户占比 16.2%。
尽管营收和毛利率双双改善,海柔创新仍处于亏损阶段。2023 年至 2025 年及 2026 年上半年,净亏损分别为 10.09 亿元、12.56 亿元、8.28 亿元、4.41 亿元及 4.31 亿元。
亏损主要来自三方面:一是高额销售及市场开支,2026 年上半年达 3.35 亿元,主要用于全球市场扩张;二是持续的研发投入,2026 年上半年达 2.49 亿元;三是赎回负债相关财务成本,包括赎回负债利息及汇兑调整等非经营性项目。剔除这些非经营因素后,公司实际经营亏损已呈现明显收窄趋势。
公司在招股书中表示,预计 2026 年全年将继续录得净亏损及经营现金流出增加,主要由于持续的重大研发开支和销售及市场开支。但从长期战略角度,公司认为扩大规模是实现并维持盈利能力的关键,随着累计出货及部署版图扩大,公司将受益于更强的采购杠杆、更深入的供应链整合、制造标准化以及产能利用率提升。
海柔创新所处的全球 ACR 解决方案市场正处于爆发前夜。根据灼识咨询数据,全球 ACR 解决方案市场预计于 2030 年达到 860 亿元,2026 年至 2030 年复合年增长率达 70.0%。ACR 解决方案行业于 2025 年仅占全球自动化拣选市场的 3.2%,渗透率极低意味着增长空间巨大。
推动这一增长的核心因素包括:电子商务持续渗透对高吞吐量、高密度仓库作业的需求攀升;全球劳动力成本上升倒逼仓储自动化加速;以及 AI 与机器人技术的深度融合为柔性无人化仓储提供技术基础。
海柔创新的差异化优势在于,其 ACR 解决方案是全球唯一实现大规模商用的“货箱到人”一体化解决方案。与传统“货架到人”方案相比,ACR 在存储密度、拣选效率和柔性部署方面具有显著优势。公司通过数字孪生技术模拟仓库运营、优化布局及车队规模,并将标准化部署实践与全渠道客户服务系统相结合,实现跨行业可重复的高质量交付。
公司拟将香港 IPO 募集资金净额用于以下用途:提升技术能力及加速升级 ACR 解决方案、软件及算法以及新一代技术栈;扩大全球制造能力并加强供应链系统的韧性、可扩展性和质量一致性;加强全球商业触达范围及服务能力,以支持不断增长的全球需求;加强全球人才基础及组织能力;以及营运资金及其他一般公司用途。
从 2015 年港科大实验室起步到 2026 年递表港交所,海柔创新用十年时间完成了从技术发明到全球 ACR 市场龙头的跨越。全球市场份额超 30%、订单量近 30 亿元、海外收入首超五成、毛利率从 16% 提升至 34.4%、客户复购率 89%,这些数字勾勒出这家仓储自动化“隐形冠军”的产业底色。
但挑战同样清晰:公司仍处于亏损阶段,2026 年上半年净亏损 4.31 亿元;销售费用和研发投入持续高企,盈利能力仍待规模效应的进一步释放;ACR 市场渗透率仅 3.2%,行业仍处于早期商业化阶段,客户资本开支的波动可能影响订单节奏。
在全球仓储自动化从“可选”走向“必选”的产业浪潮中,这家从港科大走出的 ACR 全球冠军能否借助资本市场的力量率先实现盈亏平衡,将是市场持续关注的核心问题。


注:本文素材来源于互联网公开渠道,如有侵权请联系删除。内容所述仅代表个人观点,不作为指导依据,据此操作风险自担!
【公司回顾】