大数跨境

未来5年,对俄出口机会最大的品类!

未来5年,对俄出口机会最大的品类! 全俄通
2026-09-15
4
导读:谁先完成这次转身,谁就吃到下一个五年的红利
2025 年,中国对俄汽车出口一度暴跌近六成;2026 年上半年,整车出口又同比增长 23.7%,乘用车出口额更是翻了 1.3 倍以上。单看任何一个数字,都会得出截然相反的结论。
这背后其实是同一件事:中俄贸易正在换挡——从“卖商品”转向“卖产业链”。看清楚这个切换,才能找到未来 5 年真正有机会的品类。

PART 01
对俄出口,正在经历一场“换挡”


——贸易规模连续三年站稳 2000 亿美元台阶,增长重心正从能源转向制造

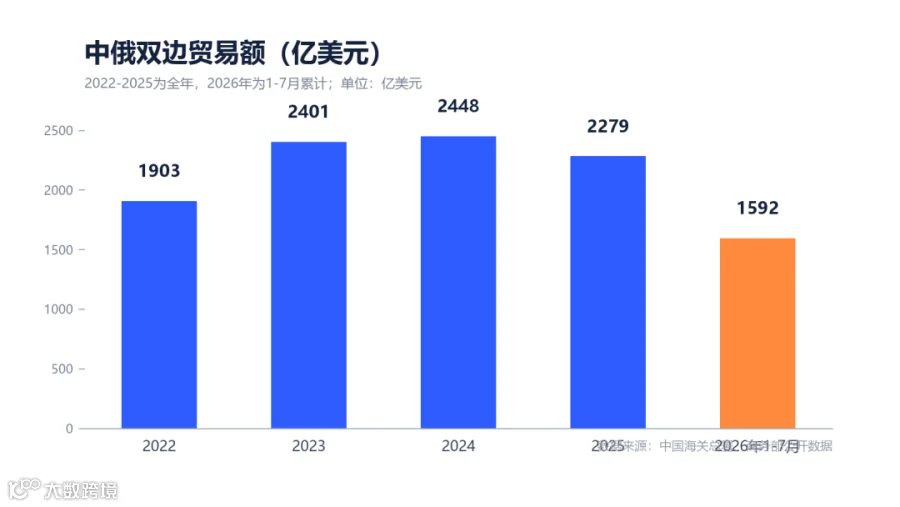
2025 年中俄贸易额达 2279 亿美元,连续三年站稳 2000 亿美元台阶,中国连续 16 年保持俄罗斯第一大贸易伙伴国地位。
但注意一个容易忽略的细节:2025 年中国对俄出口约 1033 亿美元,同比其实是下滑的。拖后腿的主要是汽车整车——2024 年 10 月起,俄罗斯把进口车报废税一次性上调 70% 至 85%,并规定 2025 年到 2030 年每年再涨 10% 至 20%。整车出口从“躺着赚钱”变成“重税之下”,2025 年前 9 个月对俄汽车出口一度同比暴跌 58%。
2026 年剧情反转。1 至 7 月中俄贸易额达 1592.4 亿美元,同比增长 26.3%;上半年中国对俄出口 728.4 亿美元,其中机电产品、汽车及配套零部件、工程机械等高附加值产品增势突出。
把这两年的数据连起来看,结论很清楚:对俄出口没有变差,只是换了一条增长路径——从整车爆发,切换成产业链渗透。

PART 02
机会最大的品类:汽车产业链


——整车出口经历了一轮深蹲,2026 年正在起跳


——平均车龄 15 年的俄罗斯街头,中国零部件正在成为维修车间的主角

2025 年,中国对俄整车出口 58.27 万辆,从 2024 年的第一大目的地退居第二;中国品牌在俄罗斯的乘用车市场份额从 58.5% 回落到 51.7%。而2026 年上半年,对俄整车出口回升到 44.8 万辆,同比增长 23.7%,乘用车出口额同比增长 134.7%,6 月中国品牌份额又回到约 55%。
这轮回升的含金量在于结构:长城汽车在俄罗斯图拉拥有唯一全工艺独资整车厂,卡卢加州的原大众工厂正用中国产线、中国焊接机器人组装中国车,奇瑞、吉利则通过技术输出和本地组装,以俄本土品牌形态曲线入市。整车出口的躺赢时代结束了,取而代之的是技术输出 + 本地组装。
而更大的机会,藏在整车的下一站——零部件和本地化配套。
俄罗斯乘用车保有量约 4774 万辆,平均车龄 15.4 年,超过七成的车龄在 10 年以上,而且没有强制报废制度。车越老,修得越勤,这是最硬的需求。
供给端则是一块真空:欧美车企和零部件品牌撤出后,俄罗斯汽配进口每年留下约 300 亿美元的缺口。2026 年上半年,中国对俄汽车零部件出口达 11.9 亿美元,同比增长 14.3%;前 7 个月约 13 亿美元,创历史新高,中国产品已占俄罗斯汽配进口的一半以上。轮胎、滤清器、刹车片、刹车盘、悬架件、冷却系统,这些高频易损件正在变成硬通货。
换句话说,俄罗斯市场留给中国企业的增量,正从在中国造好车卖过去,变成把产能和技术搬过去,再源源不断地卖零部件和装备。

PART 03
为什么是它:三个变量同时成立


汽车产业链的机会之所以最大,是因为三个变量在未来 5 年会同时成立,缺一不可的确定性很少见。

变量一:存量刚需
4774 万辆存量车、平均 15.4 年的车龄、无强制报废,决定了维修更换需求是高频且长期的。新车卖不动的时候,旧车还在路上跑,而且越跑越需要配件。

变量二:供给缺口
欧美品牌撤出俄罗斯市场,留下的不只是整车真空,更是原厂配件供应链的断裂。300 亿美元的年度进口缺口,短期内没有其他来源能填,中国供应链是距离最近、产能最足、性价比最高的选项。

变量三:政策倒逼
报废税连年上调,逼着车企本地化;俄罗斯 2030 年前远东地区政府支持项目投资目标达 12 万亿卢布,国际超前发展区 2026 年 1 月 1 日起法律生效——建厂、修路、采掘,每一项都需要装备、产线和零部件。政策不是在限制中国商品,而是在筛选中国商品的形态。

PART 04
另外三条值得看的线


——工程机械整装待发,装备出海是比消费品更厚的赛道

汽车产业链之外,还有三条线确定性同样较高,值得有资源的企业提前布局。

机电装备与工程机械
2026 年上半年,仅满洲里口岸对俄出口机电产品就达 572 亿元,同比增长 36.2%,占该口岸对俄出口的 64.2%,其中汽车、电工器材、电脑及零部件分别增长 48.4%、52.3% 和 1.5 倍。欧洲供应断供后,中国机床在俄罗斯的占比已升至约 80%;俄罗斯对农机进口实行零关税,购机最高补贴 30%。基建、采矿、农业机械化,都是 5 年期的确定性需求。

食品与农产品
2026 年一季度,中国对俄农产品出口 8.9 亿美元,同比增长 21.1%。俄罗斯 1.4 亿人口,冬季鲜果自给率不足一半,西方糖果巧克力品牌退出后留下的货架空间,正在被中国食品填补。这是复购率极高、门槛相对友好的赛道。

跨境电商消费品
俄罗斯头部电商平台 Ozon 2025 年 GMV 增长 45%,活跃买家突破 6510 万。中国卖家的智能手机与平板、工具、女装成倍增长,宠物用品同比增长超过 150%。跨境电商适合中小企业轻资产试水,但竞争和内卷也最明显。

PART 05
判断品类机会的四个维度


与其追着热点跑,不如建立一套自己的判断框架。未来 5 年,判断俄罗斯市场某个品类值不值得做,可以看四件事:
  1. 需求是否真实且刚性。是存量驱动的刚需,还是概念热度?存量车维修、农业机械化、基建装备,都是前者;靠营销炒热的概念,多半一阵风。
  2. 供给缺口是否持续。欧美品牌是否真的回不来?只要制裁格局不变,缺口就在;一旦格局变化,最早离场的往往是利润最薄的环节。
  3. 政策是否在托底。零关税、购机补贴、本地化积分返还,都是真金白银的信号;相反,连年上调的税费意味着这个方向在被政策压缩。
  4. 供应链能否迁移。EAC 认证、俄语资料、售后体系、跨境结算,每一样都是门槛。门槛越高,先进入者的护城河越深,但也意味着资金和耐心成本越高。
未来 5 年确定性从高到低大致是:汽车产业链、机电装备与工程机械、食品农产品、跨境电商消费品。

PART 06
写在最后


真正重要的,不是问“俄罗斯还缺什么”,而是问“俄罗斯希望以什么方式得到它”。
过去五年,中国商品填满了俄罗斯的货架和停车场;未来五年,填满的将是它的车间、工地和维修体系。整车退场,产业链登场——谁先完成这次转身,谁就吃到下一个五年的红利。

哈萨克斯坦建材需求大爆发!未来 12 个月机会在吗哪里?

未来 3 年,俄罗斯这 6 个潜力品类将迎来爆发期!

272 亿美元!吉尔吉斯斯坦成中亚新爆点,外贸人如何选品

抢占俄罗斯市场,为什么中国企业都在布局 VK


【声明】内容源于网络
0
0
全俄通
各类跨境出海行业相关资讯
内容 510
粉丝 1
全俄通 各类跨境出海行业相关资讯
总阅读50.1k
粉丝1
内容510