


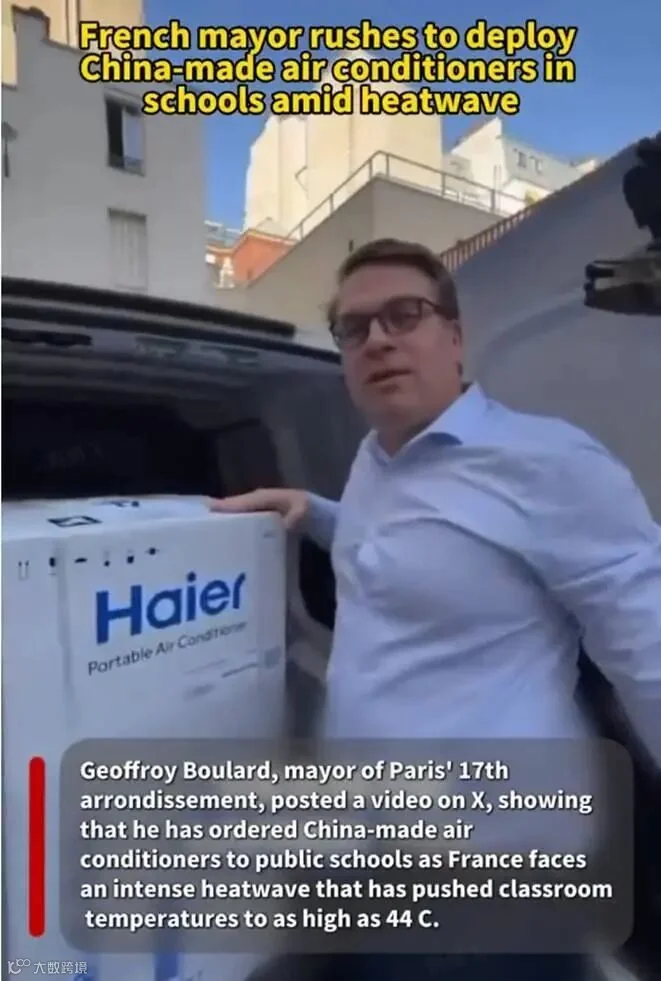
2026 年夏,席卷欧洲的热浪将气温推至 44.3℃的历史极值,也撕开了这片发达大陆的制冷困局。在巴黎,空调安装预约排期长达 3 个月;在柏林,程序员自发搭建付费库存追踪网站,遍历 1171 家门店仅找到 1 台现货;二手平台上,原价 800 欧元的移动分体空调被炒至 5000 欧元,直追奢侈品手袋。从法德核心区到伊比利亚半岛,“一机难求”成为常态,而印着中国品牌标识的空调、风扇帽、便携冷风机,正成为千万欧洲家庭的清凉解药。
海关总署的数据为这场热潮写下注脚:2026 年上半年,中国对欧盟空调出口额达 37.6 亿美元,同比激增 43.2%,6 月单月增幅更是高达 72.8%;中国品牌在欧洲空调市场的份额从 2023 年的 27% 跃升至 41%,首次超越日韩与本土品牌,成为欧洲第一大空调供应来源。
这并非一场偶然的天气红利。《大牛聊出海跨境》主理人、东方原点董事长牛建涛对此评价:“欧洲的空调热表面是高温触发的短期脉冲,本质是中国制造全产业链能力与本土化研发能力的集中爆发。从义乌的风扇帽到美的的移动分体空调,再到海尔的家庭能源系统,中国企业正在完成从‘卖产品’到‘定义品类’的跨越。”

一、欧洲市场的结构性缺口:为什么空调成了奢侈品
国际能源署(IEA)数据显示,全欧家庭空调平均普及率仅约 20%,南欧的意大利、西班牙相对较高,也仅为 50% 和 40%;而英国、德国等西欧国家普及率仅 3%-5%,法国住户空调安装率也仅在 18%-26% 区间。这一数字远低于中国、日本等东亚国家,甚至低于许多热带经济体。
低渗透率的背后,是四道难以逾越的结构性壁垒:
其一,建筑法规限制。欧洲大量历史保护建筑与老式公寓严禁外墙打孔,外机外露需市政审批,流程动辄数月;
其二,安装成本高昂。持证暖通工人单次安装费用达 1000-2000 欧元,常超过空调本身价格,旺季预约周期长达 2-4 周,常常错过整个夏季;

其三,本土产能不足。欧洲空调年产能仅约 320 万台,而 2026 年全年需求预计突破 1000 万台,供需缺口高达 680 万台,超六成依赖进口;
其四,租房群体庞大。欧洲核心城市租房人口占比超 40%,租户无权改动房屋结构,传统分体空调几乎无法进入。
这些壁垒导致欧洲制冷市场长期呈现两极分化:一端是高价格、高安装门槛的传统分体机,另一端是制冷效果差、噪音大的廉价移动空调。中间巨大的空白市场,长期没有本土企业愿意投入 —— 对欧洲厂商而言,为每年仅几周的高温开发全新产品线,投入产出比太低。而这恰恰给了中国企业错位竞争的机会。

二、全品类击穿需求:从大件空调到指尖清凉
面对欧洲市场的特殊痛点,中国企业没有简单复制国内产品,而是打出了一套“大件 + 小件”的全品类组合拳,精准覆盖不同场景的降温需求。
在大家电领域,三大定制化品类持续脱销:
第一类是免安装分体式空调,其中最具代表性的是美的 PortaSplit,被业内称为“教科书式的本土化设计”。
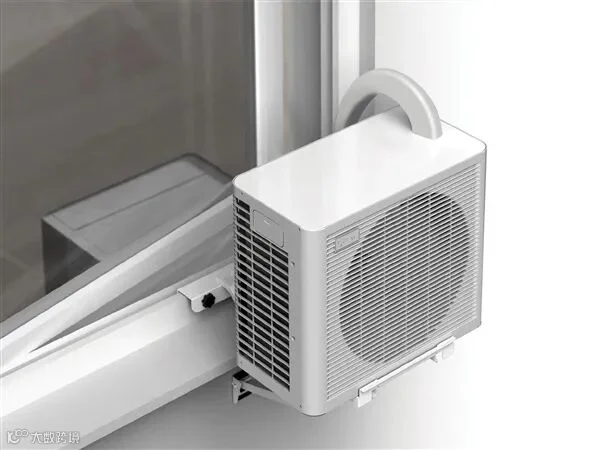
这款产品的诞生,本身就是一个逆向研发的经典案例。三年前,美的欧洲团队在调研中发现,欧洲人不是不需要空调,而是被安装门槛挡住了需求。团队提出一个大胆的设想:做一款不需要打孔、不需要专业安装、搬家能带走,且制冷效果接近传统分体机的产品。
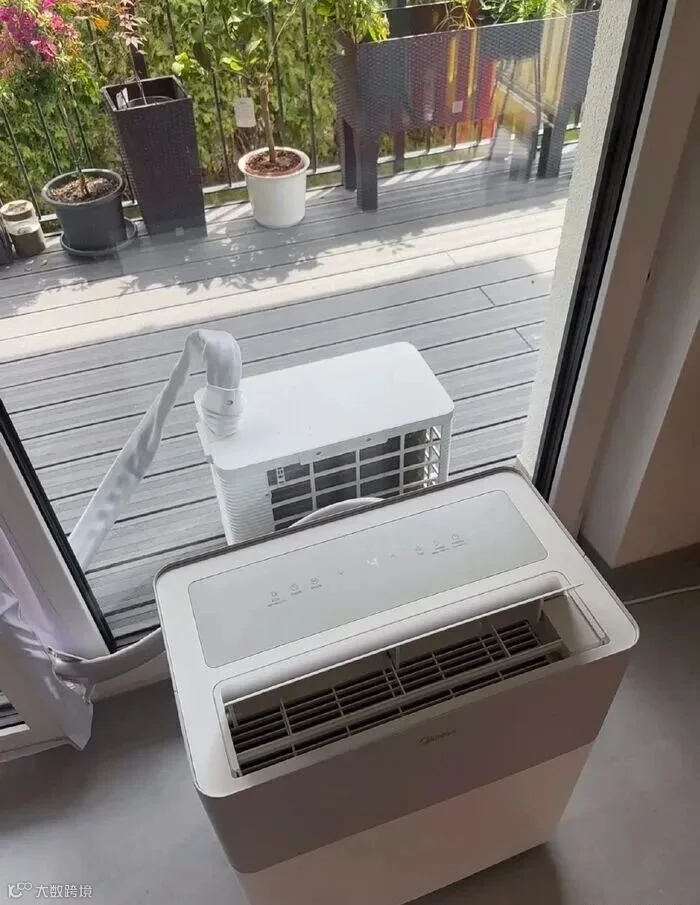
为了实现这一目标,美的团队做了多个反常规的设计:将压缩机从外机移至内机,把外机重量严格控制在 10 公斤——这是普通成年人能独自搬上窗台的重量上限;采用 2.7 厘米厚的扁平柔性软管连接内外机,只需窗户留一道缝即可穿过,还附赠密封布,用户无需改造门窗;制冷剂充注量精准控制在 1.99 公斤,刚好低于法国 2 公斤的强制认证门槛;静音模式下噪音低至 35 分贝,符合德国夜间噪音法规。
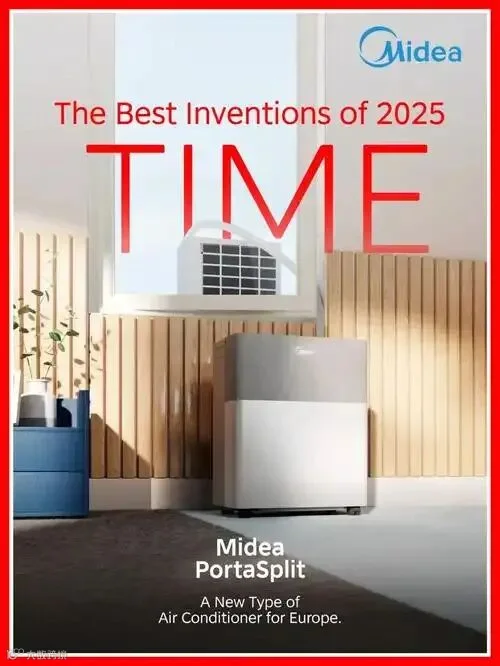
最终,PortaSplit 实现了"15 分钟自助安装、无需施工许可、租房可带走”的体验,制冷季节能效比(SEER)达 6.1,达到欧盟 A+++ 标准。2026 年上半年,这款产品出货量突破 20 万套,接近 2025 年全年的两倍,在德国单国销量突破 6 万台。二手市场溢价超 5 倍,依然一机难求。
《大牛聊出海跨境》曾专门拆解过这款产品的成功逻辑:"PortaSplit 的胜利,不是参数的胜利,而是定义新品类的胜利。它没有在传统空调的赛道上卷参数,而是重新回答了‘在欧洲,空调应该是什么样’这个问题。每一个设计点都精准卡在当地的法规、建筑、用户习惯的边界上,这才是最高级的本土化。”
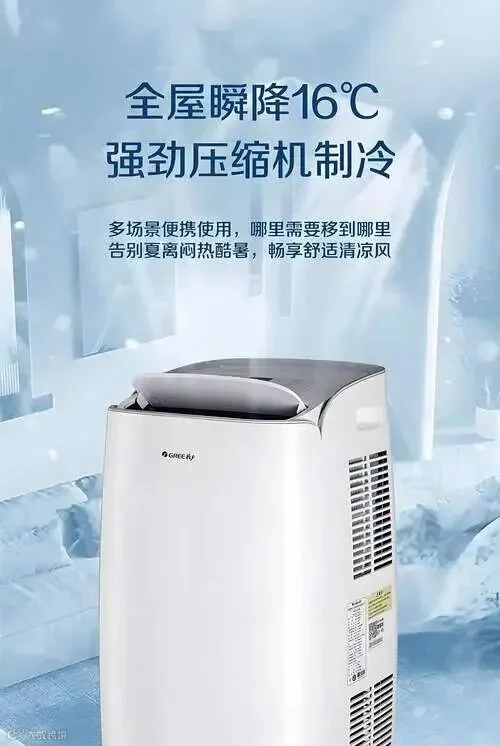
第二类是轻量化移动空调,格力是这一赛道的主力。针对欧洲小户型与租房人群,格力推出多款免安装、即插即用的移动空调,2026 年上半年法国终端销量同比增长 50%,西班牙市场销量翻倍,壁挂式空调安装排期已顺延至 8 月底。
第三类是窗式热泵,兼具制冷与供暖功能,契合欧洲能源转型趋势。海尔打出了产品 + 渠道的组合拳:针对安装痛点推出的 Expert 系列空调,采用单螺钉模块化可拆卸结构,大幅简化安装与检修流程,安装时间缩短 50%;面向高端市场的 Air Master(U8)系列,全系列达到欧盟 A+++ 顶级能效;面向大众市场的 Uni 系列,则凭借易安装、易拆洗的优势成为主流机型。
中广欧特斯、同益空气能等品牌则凭借热泵核心技术,在南欧市场快速渗透。2026 年 1-5 月,中国对欧洲热泵出口同比增长超 60%,成为增长最快的家电品类之一。

在小家电与日用消费品领域,义乌供应链展现出惊人的快速响应能力。带风扇的太阳能遮阳帽、口袋挂脖风扇、降温毯、防晒袖套、喷雾遮阳伞等“清凉神器”在 TikTok 上刷屏,成为欧洲年轻人的夏日标配。
义乌国际商贸城的数据显示,二代太阳能风扇帽订单已排至 8 月,头部工厂单款全年预估销量超 50 万顶;一款内置微型风扇与雾化装置的防晒伞,在西班牙、法国等国销量环比增长超 300%。宁波出产的便携式制冰机,3 月起对德英法四国出口 4.8 万台。这些单价几欧元到几十欧元的小商品,凭借极致的性价比与快速迭代能力,填补了空调之外的碎片化降温需求。

三、从单品到生态:家庭能源系统的长期棋局
如果说空调与消暑小商品是应对高温的短期答案,那么“空调 + 光伏 + 储能 + 热泵”的家庭能源系统,则是中国企业布局欧洲的长期赛道。
欧洲高电价与碳中和政策,正在推动家庭能源从“单一用电”向“自发自用、智能调度”转型。意大利的 Superbonus 补贴、英国的 Warm Homes 计划,以及欧盟的碳边境调节机制(CBAM),都为家庭能源系统提供了政策红利。

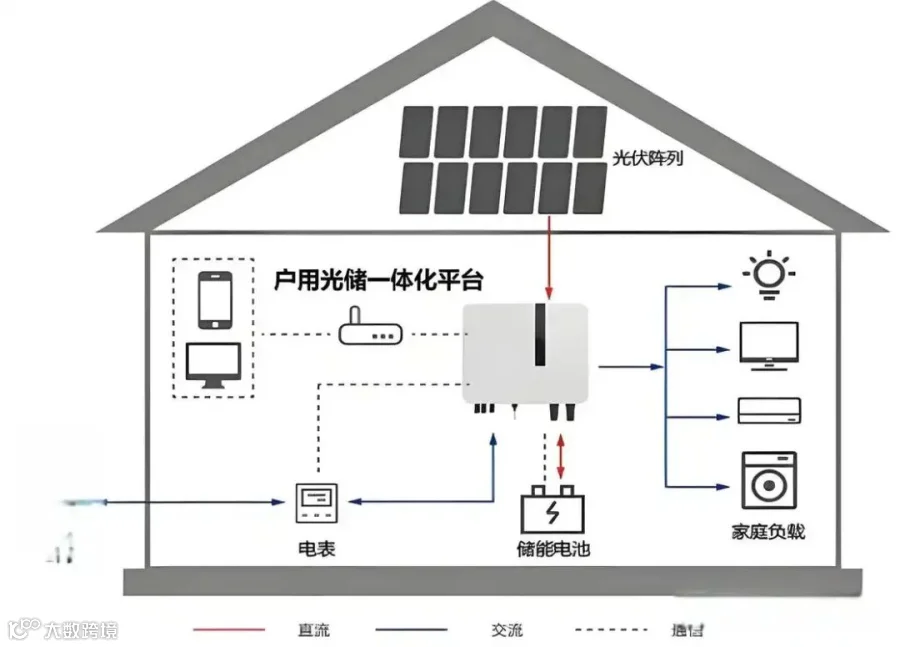
海尔是这一领域的先行者。其在欧洲推出的家庭微电网解决方案,覆盖“发电 - 储电 - 管电 - 售电”全链条,将空调、热泵与光伏发电、储能系统打通,通过 AI 能源机器人实现智能调度——光伏发的电优先供给空调与热泵,多余电量存入储能,用电高峰时再释放。数据显示,安装这套系统的意大利家庭,每月电费可降低约 60%。
美的则通过合康新能布局欧洲户用储能市场,形成“空调 + 储能”的协同效应,产品覆盖德国、意大利、英国等核心市场,安装量持续攀升。华宝新能的 Jackery 阳台光储产品、征拓的即插即用家庭能源管理系统,也在欧洲快速起量。
牛建涛在《大牛聊出海跨境》中指出:“欧洲市场的终局,不是卖多少台空调,而是占据家庭能源入口。高温只是催化剂,真正的长期增长动力是能源转型。中国企业的优势在于,拥有全球最完整的光伏、储能、空调、热泵产业链,可以把这些部件打包成解决方案交付给用户,这是欧洲本土企业做不到的。”
四、出海欧洲的必修课:从爆单到长红
这场空调热,也为所有出海欧洲的中国企业上了一课:短期的天气红利可遇不可求,长期的市场地位需要系统化能力支撑。结合《大牛聊出海跨境》的研究与一线实践,中国企业深耕欧洲市场有四点关键建议:
第一,产品本土化是第一要务。欧洲市场不是中国市场的延伸,有独特的法规、建筑、电价与用户习惯。企业不能用“全球款”产品打天下,而要建立本地研发团队,从市场痛点反向定义产品。美的 PortaSplit、海尔 Expert 系列的成功,本质都是本土化研发的胜利。
第二,合规先行,吃透规则。欧盟拥有全球最严苛的能效、环保与安全法规,从 ErP 能效指令到 F-Gas 冷媒法案,从噪音标准到建筑规范,每一条都是准入门槛。企业要把合规嵌入产品设计初期,而不是事后补救。

第三,构建分层渠道体系。对于大众消费品类,跨境电商与海外仓是快速起量的通道;对于高客单价的系统解决方案,需要绑定本土安装商、经销商与工程渠道。海尔通过扶持本地安装工、举办安装大赛,成功将安装工转化为销售渠道,值得借鉴。
第四,从价格竞争转向价值竞争。单纯低价容易引发反倾销调查,也难以建立品牌。企业应该建立高中低产品矩阵,用高端产品做品牌溢价,中端产品赚利润,入门产品保份额。美的在欧洲市场调整定价策略后,移动空调品类毛利率提升 12 个百分点,同时摘掉了“低价劣质”的标签。
当欧洲的热浪退去,这场夏季狂欢会不会随之落幕?答案是否定的。极端高温正成为新常态,欧洲的空调渗透率每提升 1 个百分点,就意味着近百万台的新增需求;而能源转型的大趋势,更让热泵、储能与家庭能源系统拥有长达十年的增长赛道。

中国制造曾经以“便宜、量大”闻名,但今天的中国出海企业,正在用本土化研发、全产业链协同与生态化布局,重新书写全球市场的竞争规则。 从义乌工厂踩动的缝纫机,到美的研发中心的实验室,再到海尔欧洲的能源解决方案中心,一股从“制造”到“创造”的力量正在积聚。
正如牛建涛所言:“这一波欧洲空调热,是中国制造升级的缩影。真正的出海,不是把中国的东西卖到国外,而是在当地长出一个新的企业。当中国品牌开始定义品类、制定标准、构建生态的时候,才是全球化真正的开始。”
欢迎大家在评论区讨论和留言。