



2026 年普通人还能怎么投资境外资产?QDII、港股通、跨境理财通全解析
本文要点
15 万美元是消费额度,并非投资额度,别拿它去“炒股”
2合规投资渠道共有四条:QDII(10 元起)、港股通(50 万)、跨境理财通(大湾区)、互认基金
32026 年一边堵“偏门”(境外券商整治),一边开“正门”(QDII 额度两连发)
2026 年 5 月 22 日,证监会等八部门联合印发《综合整治非法跨境证券期货基金经营活动实施方案》,同日宣布拟对老虎证券、富途证券、长桥证券依法严厉处罚。据中信证券等机构测算,约会涉及2000 亿至 2500 亿港元的存量跨境资产。
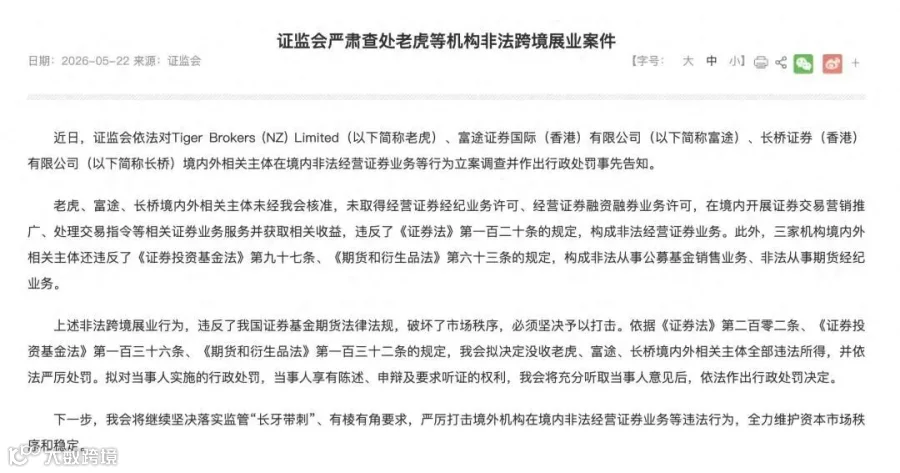
消息一出,很多人的第一反应是:完了,普通人不能投资境外资产了?
恰恰相反。监管文件的原话是:引导投资者通过港股通、QDII(合格境内机构投资者)及跨境理财通等合法渠道开展境外投资。
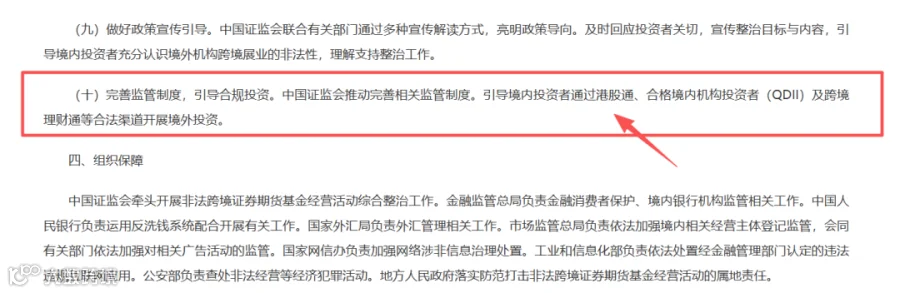
也就是:不是不让你投,是不许你再走“野路子”了。
接下来把普通人境外投资的门有几扇、门槛多高、普通人怎么选,一次讲明白。全文干货,建议收藏。
先纠正一个最重要的误区:5 万美元购汇额度≠投资额度
一和大家聊到境外投资,就绕不开“每人每年 5 万美元购汇额度”。但绝大多数人把这个理解错了。
这 5 万美元的正式名称是个人年度便利化购汇额度,用途限定在经常项目——留学、旅游、探亲、就医、购物等。外汇管理部门有明确规定:个人购汇不得用于境外买房、证券投资、购买人寿保险和投资性返还分红类保险等尚未开放的资本项目。
也就是说,它是“消费额度”,而非“投资额度”。拿着便利化额度换汇、汇出去买美股港股,属于违规使用外汇:轻则会被列入到“重点关注名单”、两年内不再享受便利化额度,重则按《外汇管理条例》处罚。
合规渠道全景:四扇“正门”,你能推开哪几扇?
除大湾区专属的跨境理财通外,内地普通居民还有四条持牌合规路径。核心特征只有一个:资金留在境内,人在境内,通过境内机构间接投资。下面按照门槛从低到高逐扇推开,并附 2026 年的最新数据。
① QDII 基金:门槛最低的“出海通道”
QDII 的本质:基金公司拿着外汇局批的额度,把你的钱换成外汇投到海外,你买的是基金份额,钱始终在境内流转。
门槛几乎为零,10 元起投
投向美股、港股、全球债券、大宗商品、REITs 等
现状截至 2026 年 8 月末,全市场 QDII 投资总额度1830.09 亿美元,证券基金类机构累计额度首次突破千亿美元;公募 QDII 基金337 只(不同份额合并),规模已突破 1 万亿元——2026 年中报口径下,美股、港股占比分别约 35%、33%
注意热门产品常限购,跨境 ETF 可能出现高溢价,买前先查溢价率
② 港股通:用人民币直接买港股
通过沪港通/深港通机制,用 A 股账户直接买卖港股通标的,人民币结算,无需换汇。
门槛证券账户及资金账户资产合计不低于50 万元(不含融资融券资金)
规模截至 2026 年 3 月 20 日,港股通股票从 548 只扩容至591 只,覆盖港股总市值约83.46%;南向合资格 ETF 扩至 31 只(截至 2026 年 7 月末),总市值约 3436 亿港元
注意只能买纳入名单的标的,名单按季度动态调整,不是所有港股
③ 跨境理财通·南向通:大湾区居民专属
通过试点银行/券商,在闭环资金管道内配置港澳合资格理财产品和公募基金。
资格大湾区内地 9 市户籍,或当地连续缴纳社保/个税满 2 年;2 年以上投资经历;财务三选一(最近 3 个月家庭金融净资产月末余额≥100 万元,或金融资产月末余额≥200 万元,或近 3 年年均收入≥40 万元)
额度个人投资额度最高 300 万元(同时走银行 + 券商渠道,各 150 万元);南北向试点总额度各 1500 亿元
现状截至 2026 年 4 月末,参与个人投资者 18.06 万人;上半年末资金汇划金额已超 1400 亿元
④ 香港互认基金:把香港基金“搬”到内地卖
内地与香港基金互认机制下,香港注册的公募基金经证监会批准后,可在内地公开销售,用人民币购买。
现状截至 2026 年 6 月 10 日,已注册 46 只北上互认基金,规模约2727.62 亿元,其中债券型约 1261 亿元、股票型约 1009 亿元
额度空间南北互认基金各设 3000 亿元净汇出额度,截至 2026 年 2 月末北上累计净汇出约 1283 亿元,空间仍充足
规则变化2025 年起,单只基金客地销售比例限制从 50% 放宽至 80%
适合想买香港基金、又不想出境的投资者,QDII 限购时的“平替”
补充一条“低配版”:境内外币理财 / 结构性存款
用已有的外汇在境内银行配置外币存款、外币理财或结构性存款,不涉及到资金出境,这点只适合想做外币资产保值的人。但要注意购汇用途合规。
| 渠道 | 资金门槛 | 能投什么 | 一句话点评(含最新数据) |
| QDII 基金 |
|
|
|
| 港股通 |
|
|
|
| 跨境理财通 |
|
|
|
| 互认基金 |
|
|
|
| 外币理财 |
|
|
|
数据截至 2026 年 9 月初;表格为作者整理,实际以各渠道最新规则为准。
2026 年两个关键变化:一边堵“偏门”,一边开“正门”
▍变化一:境外券商“野路子”被全面封堵
2026 年 5 月 22 日,经国务院同意,证监会、工信部、公安部、人民银行、市场监管总局、金融监管总局、国家网信办、国家外汇局八部门联合印发《综合整治非法跨境证券期货基金经营活动实施方案》。
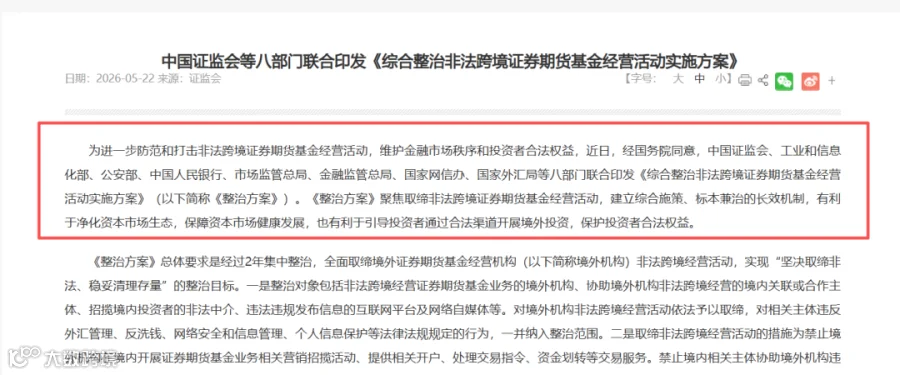
核心内容:
全面禁止境外机构在境内开展营销招揽、开户、交易服务、资金划转;
禁止境内机构和个人协助境外机构开展相关业务;
设定 2 年集中整治期,存量账户只允许卖出、转出资金,实现“坚决取缔非法、稳妥清理存量”。
这并不是封几家券商那么简单,而更是一种“绕过资本项目管制”的资金出境模式。
▍变化二:QDII 额度两连发,官方在“补供给”
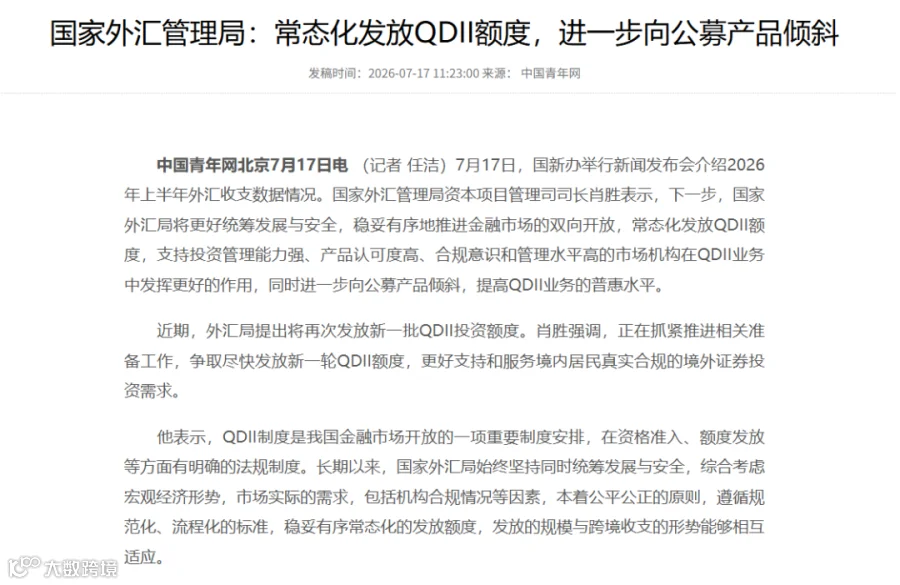
2026 年,外汇局已两次发放 QDII 额度:3 月新增 53 亿美元,8 月再增 68.4 亿美元(2021 年 6 月以来单次新高),全年累计新增超 120 亿美元,全市场总额度增至1830.09 亿美元,其中证券基金类机构累计额度首破千亿美元。外汇局明确表态:常态化发放 QDII 额度,向公募产品倾斜。
三个最容易踩的坑,提前帮你排掉
坑一:把跨境 ETF 当“直投美股”,忽略溢价。在QDII 额度紧张时,跨境 ETF 场内价格会大幅高于基金净值,溢价 5%-10% 甚至更高,高位买入等于"多花钱"。买前先查溢价率,优先选限额宽松的场外基金或新发产品。
坑二:认为港股通=所有港股。港股通只有纳入名单的股票和 ETF,部分标的流动性一般,想买的“仙股”、未纳入口径的次新股,都不在范围内。
坑三:轻信“代办境外开户”。这次的整治方案明确禁止境内主体协助境外机构开户、交易。所谓“帮你开富途老虎账户”的中介,现在处于明确的违法地带;地下钱庄换汇更是刑事风险。千万别拿账户和法律开玩笑。
给你的判断框架:三问选渠道
Q1你想投什么?
美股、全球股债 → QDII 基金、互认基金;港股个股 → 港股通;港澳理财产品 → 跨境理财通(大湾区);只想外币保值 → 境内外币理财/结构性存款。
Q2你满足什么条件?
资产≥50 万元 → 解锁港股通;大湾区居民且资产/收入达标 → 解锁跨境理财通;都没有 → QDII 永远是最低门槛的选择。
Q3你能接受多少“摩擦成”本?
溢价、限购、申赎周期、汇率波动,这些是都要算进收益里的。合规渠道不等于免费渠道,也不等于无风险渠道。
小观点:你缺的从来不是渠道,是配置逻辑
国家的这一轮整治,是把“跨境投资”从过去的灰色地带重新推回制度轨道。对普通人来说,真正重要的不是“我能不能绕开限制”,而是"我为什么要投海外”——是为了分散风险,为了对冲汇率,还只是单纯跟风?
渠道是手段,配置才是最终目的。先想清楚为什么,再选怎么走,顺序反了,就容易在焦虑里做决策。
数据说明与风险提示
写这篇文章的数据参考截至 2026 年 9 月 15 日,其中数据信息均来自证监会、国家外汇管理局、人民银行、港交所及公开媒体报道;不同部门机构的统计口径会存在些许差异(如 QDII 基金数量按份额合并计算)。本文仅是为作为信息梳理,为大家提供参考,但不构成任何投资建议。市场有风险,投资需谨慎。
你用过哪条渠道?在评论区聊聊你的体验。
#境外投资 #QDII #港股通 #跨境理财通 #资产配置
· END ·