上个月底,一位生产型出口企业的负责人王先生来电咨询,反映其公司当期出口销售额为 100 万元(适用征税率 13%、退税率 13%),而内销销售额为 500 万元。财务人员经初步测算,当期应纳税额为正数,预计应退税额为零。
王先生因此产生疑问:既然当期没有实际可退税款,是否还需要办理出口退(免)税申报?
相信不少生产型企业的财务人员也有同样的困惑——退不到钱,申报是否还有必要?
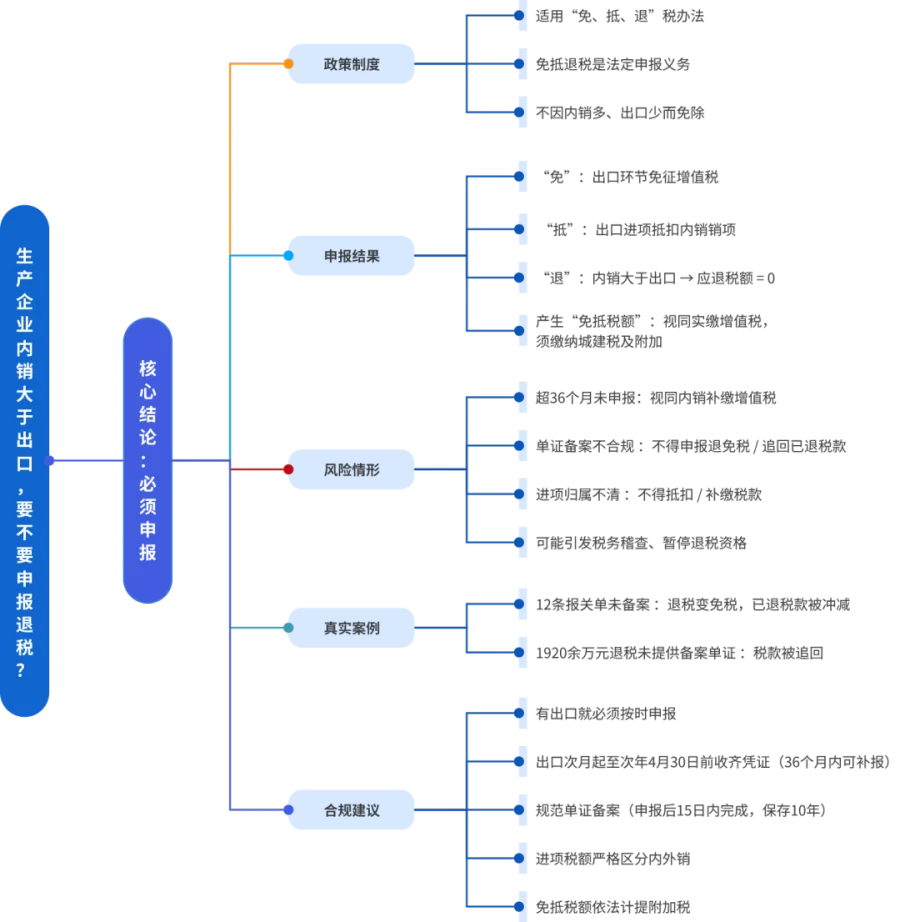
我们的回答非常明确:必须申报,且须在规定期限内完成。
原因在于,生产型出口企业适用的是“免、抵、退”税办法,申报义务与当期是否产生退税款无关,有出口即有申报义务。
01、内销大于出口,到底要不要申报?
答案是:必须申报。
根据国家税务总局 2026 年 1 月 30 日发布、自 2026 年 1 月 1 日起施行的《出口业务增值税和消费税退(免)税管理办法》(国家税务总局公告 2026 年第 5 号),生产型出口企业适用的是“免、抵、退”税办法。
该办法目前为现行有效状态。这个办法的核心逻辑是:出口环节免征增值税(“免”),出口对应的进项税额先用来抵扣内销的增值税(“抵”),抵扣完还有剩的,才退给企业(“退”)。
这里要特别注意一个关键点:
免抵退税是生产型出口企业的法定申报义务,不因内销多、出口少而免除。哪怕当期算下来没有实际退税,也必须做申报。当期可申报免抵退税的出口销售额为零的,也应当办理免抵退税零申报。一句话:有出口就必须申报。
02、内销大于出口时,申报后会怎样?
举个例子,A 生产企业当月外销收入 100 万元(征税率 13%,退税率 13%),内销收入 500 万元,当期全部进项税额 60 万元。
算一算:
根据《出口业务增值税和消费税退(免)税管理办法》(国家税务总局公告 2026 年第 5 号)及配套的财政部、税务总局 2026 年第 11 号公告,生产型出口企业“免、抵、退”税的完整计算分为三步:
第一步:计算当期不得免征和抵扣
税额当期不得免征和抵扣税额 = 当期出口货物离岸价 ×(出口货物适用税率 − 出口货物退税率)
本例中:(13% − 13%)= 0,所以该项为 0,无需进项税额转出。
第二步:计算当期应纳税额
当期应纳税额 = 当期销项税额 −(当期进项税额 − 当期不得免征和抵扣税额)
本例中:65 −(60 − 0)= 5 万元,即当期应纳税额为正数 5 万元。
第三步:计算当期应退税额和免抵税额
当期免抵退税额 = 当期出口货物离岸价 × 出口退税率 = 100 × 13% = 13 万元
由于当期应纳税额为正数(5 万元),当期期末留抵税额 = 0。
根据规则:
当期期末留抵税额 ≤ 当期免抵退税额时:当期应退税额 = 当期期末留抵税额 = 0
当期免抵税额 = 当期免抵退税额 − 当期应退税额 = 13 − 0 = 13 万元
虽然退不到钱,但申报后会产生一个概念叫“免抵税额”——也就是出口对应的进项已经被用来抵掉内销税款的那部分金额。
需要特别留意的是:
这笔免抵税额,视同实际缴纳的增值税,必须按规定缴纳城建税、教育费附加和地方教育附加。纳税人应当在税务机关核准免抵税额的下一个纳税申报期内向主管税务机关申报缴纳。
如果觉得“退不到钱就不报了”,那这部分的附加税就可能漏缴,存在被税务机关追缴和处罚的风险。
03、不申报或逾期申报有什么风险?
风险一:超 36 个月未申报,视同内销补税
根据现行规定,纳税人报关出口的货物适用出口退(免)税政策的,应当在货物报关出口之日次月起至次年 4 月 30 日前的各增值税纳税申报期内申报退(免)税。未在上述期限内申报的,可以在次年 4 月 30 日后至报关出口之日起 36 个月内的各增值税纳税申报期内继续申报。
但请注意:超过 36 个月仍未申报的,将按照视同向境内销售的规定缴纳增值税。
也就是说,原本免税的出口收入要按内销补缴增值税,这无疑会大大增加企业的税务成本。
风险二:单证备案不合规,退税资格受影响
出口退税申报对单证备案有严格要求。未按规定进行单证备案的出口货物,不得申报退(免)税,适用免税政策;已申报退(免)税的,已退税款应当予以追回。2026 年第 5 号公告还明确,纳税人应在申报退(免)税后 15 日内,按规定留存购销合同、运输单据等备案单证,并将备案单证保存期限从原规定的 5 年延长至 10 年。
实际案例:
某出口企业在税务机关检查时被发现存在 12 条出口报关单未进行单证备案,只能适用免税政策,已退税款需进行冲减。另一家企业检查所属期间已办理出口退税 1920 余万元,均未提供出口货物对应的备案单证资料。即使当期没有实际退税,备案不合规也可能影响未来的退税资格,甚至引发税务稽查。
风险三:进项税额归属划分不清
税务系统对进项税额的监控日益严密,要求进项税额的归属划分必须精准,严禁将内销成本混入出口成本进行抵扣。
如果会计核算不规范,进项划分不清,可能面临不得抵扣、补缴税款等风险。
04、总结
内销大于出口时:
要不要申报?——要,生产型出口企业一律适用免抵退税,必须按时申报。
有没有退税?——内销大于出口时,当期通常没有实际退税(应退税额为 0)。
有什么要注意的?——申报后产生的免抵税额,要依法缴纳城建税及附加;出口凭证要在规定期限内收齐,单证备案要规范(申报后 15 日内完成,保存 10 年);进项税额归属要清晰划分。
提醒各位企业朋友:退税申报不是“有退才报、没退不报”,而是有出口就必须报。
合规申报、规范核算,才能让企业在享受政策红利的同时,远离税务风险。




 中国贸易报