

继 2026 年 2 月首次向港交所递交招股书后,仓储自动化领域领军企业海柔创新于 9 月 13 日再度更新上市申请资料,重启港股 IPO 进程,有望成为港股"ACR 第一股”。
在冲刺 IPO 之前,海柔创新已完成 15 轮密集股权融资,累计融资金额约 41.33 亿元。其背后集结了由李泽湘、高秉强、甘洁创办的 XBOT PARK 基金,以及百世快递、联想之星、红杉中国、华登国际等一线机构。E 轮融资完成后,公司投后估值达 109 亿元,稳居仓储机器人赛道独角兽行列。
根据招股书披露,此次募资将重点用于四大方向:提升技术能力及升级 ACR 解决方案与新一代技术栈;扩大全球制造能力并加强供应链韧性;拓展全球商业触达范围及服务能力;以及补充营运资金。
ACR 解决方案的首创者
海柔创新是李泽湘机器人版图中的佼佼者。2016 年,陈宇奇联合校友房冰、徐圣东创立该公司,李泽湘担任首席顾问。面对传统人工仓储效率低、容错率差的痛点,海柔创新精准聚焦拆零拣选场景,首创 ACR(箱式仓储机器人)解决方案。
ACR 机器人可自主攀爬高层货架,精准存取单个料箱,无需挪动整组货架或大规模改造仓库主体结构,即可大幅提升仓储密度与作业效率,适配电商、零售等碎片化订单需求。
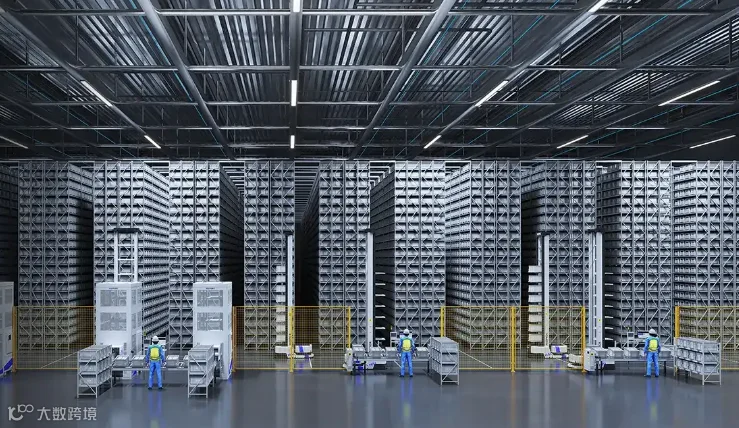
从 2017 年推出首个 ACR 解决方案 HaiPick System 1,到 2025 年研发支持高达 15 米存储高度的全球首款大规模商用单边爬升系统 HaiPick Climb,海柔创新实现了机器人本体、算法、控制系统及集群调度等全核心环节的自主研发。
持续的研发投入奠定了技术壁垒。2023 年至 2025 年,公司累计研发投入约 10.28 亿元;2026 年上半年再增 2.49 亿元。截至 2026 年 6 月 30 日,全球累计提交专利申请 2495 项,拥有 ACR 领域最全面的专利组合。
目前,公司已形成"ACR 箱式机器人+AMR 移动机器人”双产品矩阵,覆盖仓储拆零高密度场景及产线物料搬运场景。

产品迭代驱动营收结构优化
技术沉淀直接推动了产品迭代与营收结构的升级。早期核心产品 HaiPick System 1 曾是绝对营收主力,但随着新品落地,其营收占比从 2023 年的 92.8% 降至 2026 年上半年的 29.7%。
新一代产品 HaiPick System 3 强势突围,2026 年上半年营收 6.07 亿元,占比达 54.3%,成为第一大收入来源。2025 年新落地的 HaiPick Climb 商业化提速,同期创收 1.49 亿元,增长潜力显著。

凭借卓越的产品力,海柔创新已服务全球十大服装时尚企业中的七家及全球十大 3PL 企业中的七家,客户涵盖安踏、李宁、欧莱雅、马士基、松下物流等。截至 2026 年 6 月 30 日,累计签约项目 2000 余个,交付超 1600 个,构建了成熟的商业闭环。
新签订单 23.53 亿,在手订单超 41 亿
产品结构优化与技术实力夯实,带动商业化能力持续兑现。2026 年上半年,公司新签订单 23.53 亿元,同比大幅增长 48.8%;截至 6 月末,在手订单超 41 亿元,业绩储备充足。

营收端同样高歌猛进。2023 年至 2025 年,海柔创新营收分别为 8.07 亿元、13.60 亿元、20.17 亿元,连续三年高增。2026 年上半年营收突破 11.18 亿元,同比增长 70.2%。
尽管仍处于亏损状态,但减亏趋势明显。2023 年至 2025 年,净亏损从 10.09 亿元收窄至 8.28 亿元;经调整净亏损也从 6.95 亿元降至 4.68 亿元。2026 年上半年,经调整净亏损进一步降至 2.08 亿元,显示出公司在增长与盈利平衡上的进展。
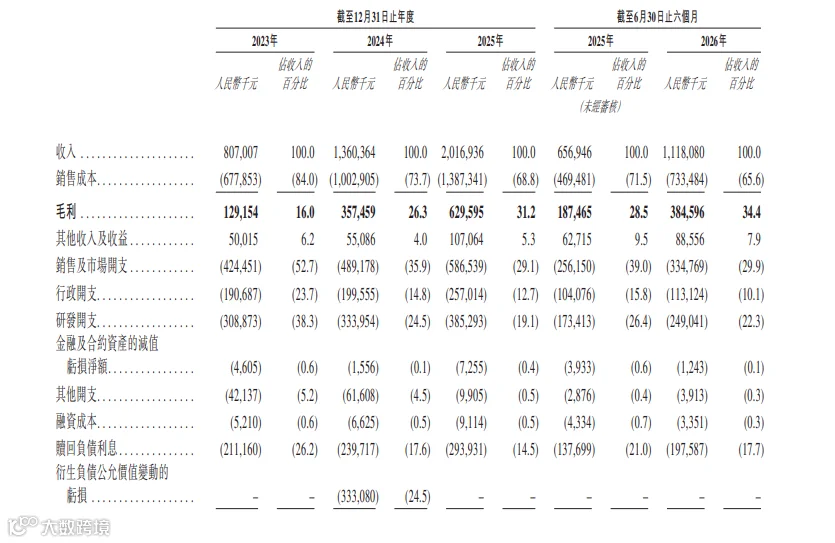
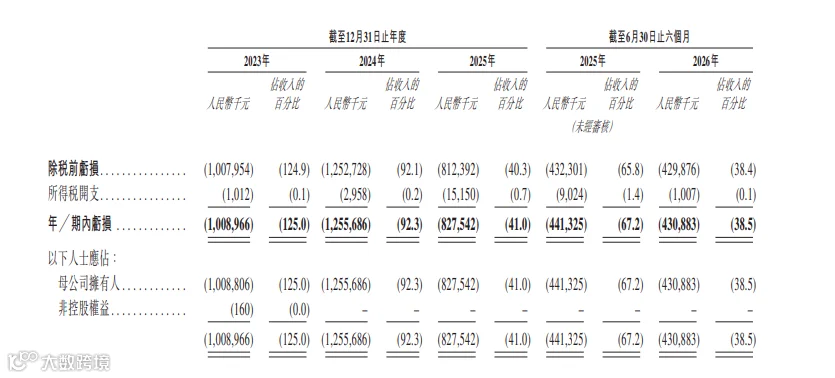
随着 ACR 方案在仓储拆零场景的快速渗透,这家港股"ACR 第一股”候选者正逐步走出亏损泥沼,迈向新的增长阶段。
行业前景与挑战并存
ACR 箱式机器人凭借无需大规模改造仓库、提升存储密度与拣选效率的优势,成为仓储自动化降本增效的优质方案。灼识咨询数据显示,全球 ACR 市场规模预计将从 2025 年的 61 亿元增长至 2030 年的 860 亿元,五年复合增长率达 70%,行业空间广阔。
然而,赛道仍面临多重挑战:项目初始投入较高限制了中小客户落地;市场竞争加剧,叠加海外地缘政治及系统集成等问题,头部企业需持续投入研发,盈利完全兑现尚需时间。