中国香港公司与埃塞俄比亚客户基于 90 天信用证(LC90)合作,2024 年 3 月两笔共计 57 万美元货款逾期。经 4 个月交涉仅收回 18 万美元,债务方以资金困难为由持续拖延。委托专业机构介入后,经评估证据链完整且债务方正常经营,随即通过当地商会及信用机构施加压力。最终,债务方先行支付 10 万美元,并就剩余 29 万美元签署三期还款协议。2025 年 3 月 23 日,全部款项到账,案件圆满解决。
债权方:中国香港某公司
债务方:埃塞俄比亚某公司
涉及欠款:39 万美元
逾期时长:4 个月以上
案情回顾
双方自 2023 年起建立 LC90 天结算合作关系,前期履约顺利。2024 年 3 月,两笔总计约 57 万美元的订单到期,埃塞俄比亚买方开始出现拖欠行为。经过 4 个月的多轮交涉,仅收回 18 万美元,对方仍以“资金周转困难”为由请求宽限。鉴于回款风险加剧,香港公司决定委托专业跨境催收机构介入处理。
专业评估
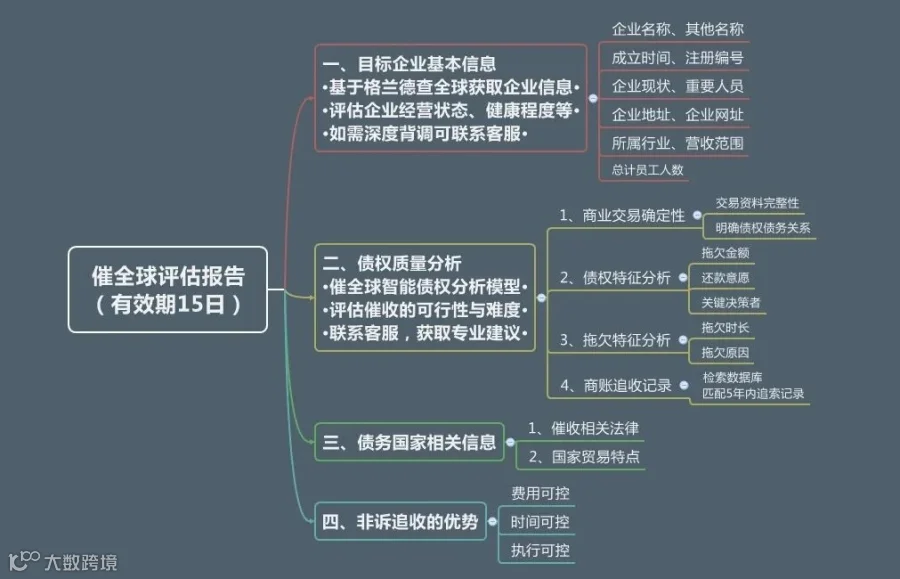
经专家团队对案件进行详细尽调,得出以下结论:
- 债权资料齐全,贸易背景真实,无商业纠纷;
- 债务方成立于 2018 年,目前处于在营状态,信用评级为 C 级;
- 综合判定:具备本土化追偿条件,可立即启动催收程序。
追偿执行过程
初期接触受阻
催收专家首次联系债务方经理时遭到直接挂断,显示对方存在明显的逃避债务意图。
多维施压突破
调整策略后,专家团队联合埃塞俄比亚当地商会及权威信用机构,对债务方施加持续的商务与信誉压力。
达成和解与回款
在多重压力下,债务方主动寻求沟通,并先行支付 10 万美元以示诚意。针对剩余 29 万美元欠款,双方签署分期还款协议,分为三期支付(10 万 +10 万 +9 万)。经专家全程跟进督导,2025 年 3 月 23 日,所有款项全额到账。
案例启示
面对海外账款逾期,企业应避免盲目等待。确保贸易单据齐全、选择正确的追偿渠道并依托专业团队全程跟进,是成功挽回损失的关键。