

PART ONE
行业概述
生物制剂是利用微生物、细胞及人源组织等原材料,依托基因工程、发酵工程等生物技术制备的药物。其活性成分多为蛋白质、核酸等生物大分子,主要应用于肿瘤、自身免疫病等难治性疾病。相比化学药,生物制剂靶向精准、疗效显著,但分子结构复杂,对生产质控及冷链运输要求极为严苛。

PART TWO
行业发展背景
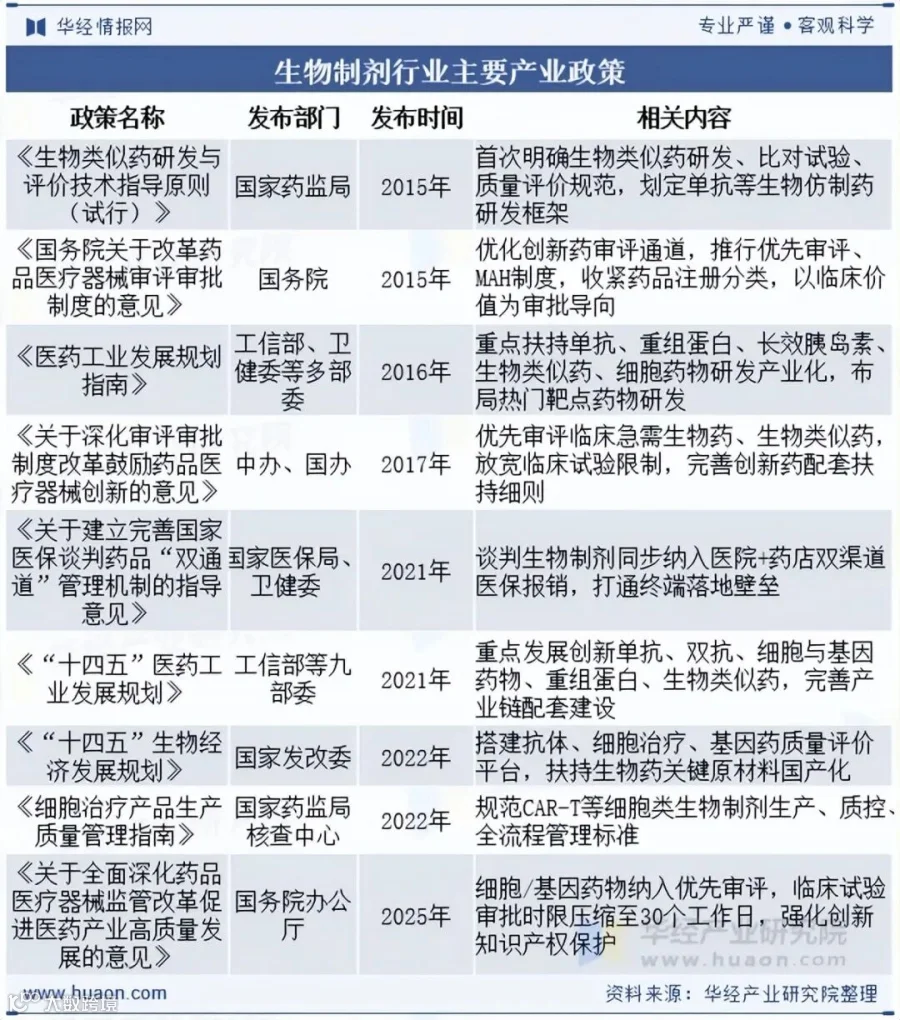
近年来,国家从审评审批、研发规范、医保落地等多维度出台扶持政策。“医保双通道”机制打通了商业化关键环节,加速国产产品进口替代。配套知识产权保护和临床试验优化政策持续降低研发门槛,推动中国生物制剂行业从仿制追赶迈向源头创新,实现全产业链自主可控。
PART THREE
产业链结构
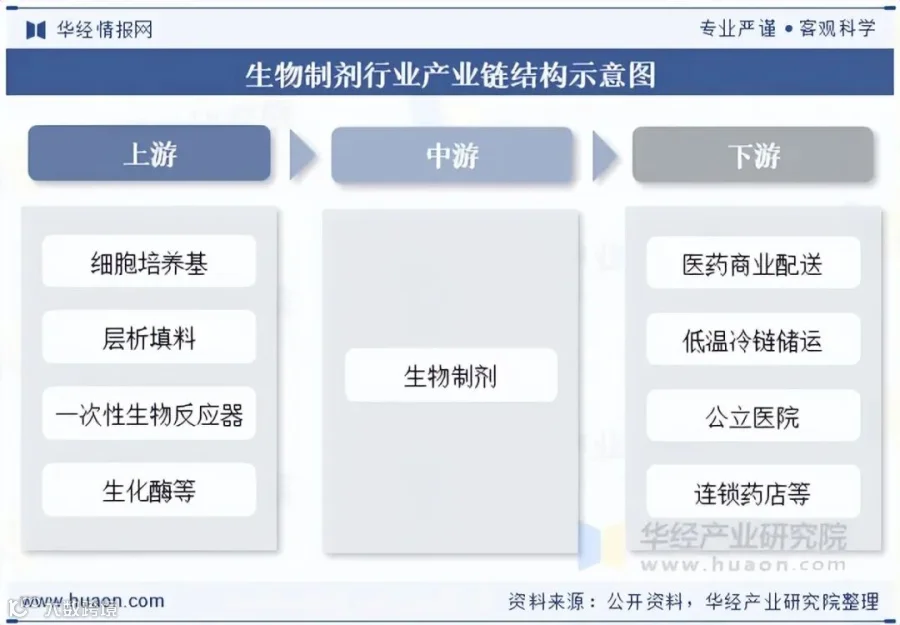
生物制剂产业链上下游协同效应显著:上游国产化突破保障供应链安全;中游依托 CRO/CDMO 完善创新落地能力;下游借助医保与双通道政策拓宽市场空间。在政策扶持下,国产单抗、重组蛋白逐步实现产业化,细胞药与新型抗体推动产业链向高端升级,全链条进口替代加速。
PART FOUR
市场发展现状
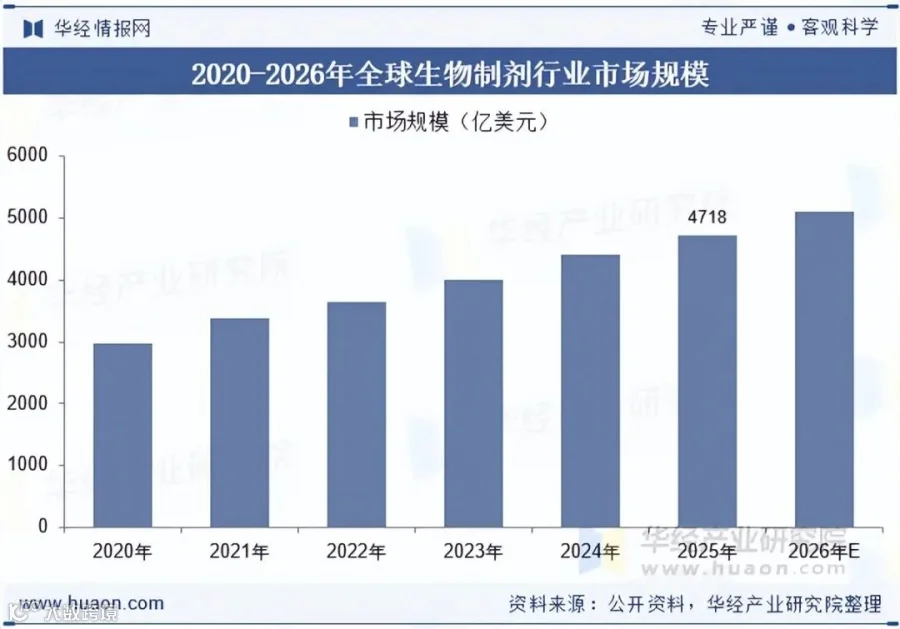
2025 年全球生物制剂市场规模达 4718 亿美元,保持稳健扩容。受人口老龄化及疾病发病率上升驱动,单抗、细胞基因药物及生物类似药成为增长主力。欧美仍占据主要份额,而中国市场依托医保落地与研发红利快速放量,生物类似药进口替代持续深化。
PART FIVE
行业现状分析
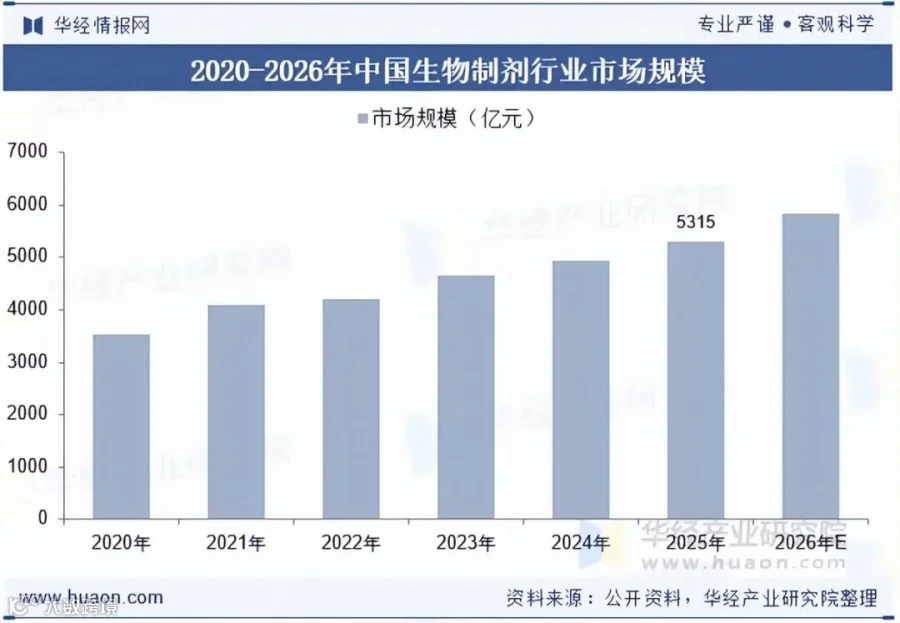
2025 年我国生物制剂市场规模达 5315 亿元。在医保双通道、审评加速等政策加持下,单抗、重组蛋白及细胞治疗产品持续落地。国内老龄化加剧带动肿瘤与自身免疫病用药刚需,国产生物类似药正加速实现进口替代。
PART SIX
行业竞争格局
全球市场由罗氏、艾伯维、安进等跨国药企主导,凭借原研药专利壁垒占据高端市场。国内已形成以恒瑞、百济、信达为第一梯队的竞争格局,企业在巩固生物类似药进口替代成果的基础上,加速布局 ADC、双抗、细胞药等前沿品种。

PART SEVEN
行业发展趋势
CDMO 服务全链条升级:国内 CDMO 行业正从单一生产代工向集研发、工艺开发、中试、商业化生产及注册申报于一体的 CRDMO 模式转型。药明生物、凯莱英等头部企业通过自建与并购完善全产业链布局,承接海内外全流程外包订单。
新兴领域外包渗透率提升:ADC、CGT 等新型生物药工艺复杂、自建成本高,外包渗透率超 65%,成为 CXO 核心增量来源。
AI 赋能与产能整合:AI 技术深度嵌入工艺开发环节,有效缩短研发周期并降低成本。随着海外投融资回暖,依托工程师红利,国内 CXO 全球份额持续抬升。行业加速洗牌,中小作坊式企业逐步出清,头部企业凭借全链条能力持续提升市场集中度,生物药 CDMO 增速显著高于小分子领域。