加拿大对华贸易政策近期出现新动向。2026 年 8 月至 9 月,加拿大边境服务局(CBSA)先后针对中国出口的“纸板杯和容器”启动双反调查,并对“钢制货架”作出初步裁定并征收临时税。
对于正在向加拿大出货或计划拓展该市场的卖家,需重点关注产品是否落入涉案范围及可能产生的额外税费。以下为相关政策要点梳理。
钢制货架:临时税正式执行,卖家需重点关注
2026 年 9 月 2 日,CBSA 对原产于或出口自中国的部分钢制货架产品作出初步裁定,即日起对相关进口产品征收临时反倾销及反补贴税。
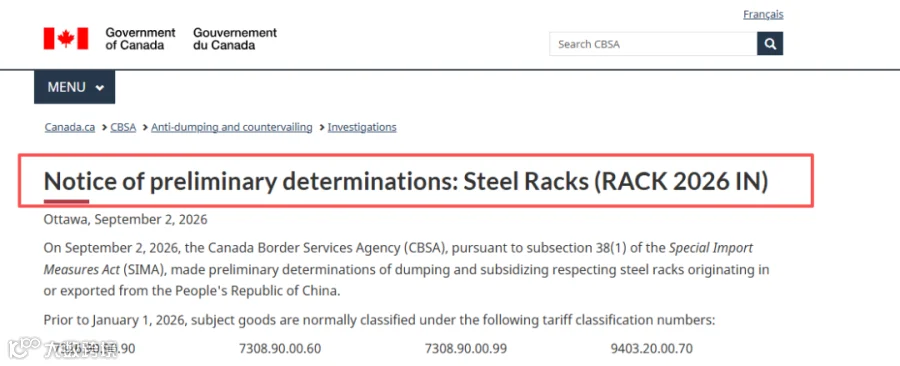
(▲ CBSA 公告示意图)
01 哪些产品可能受到影响?
CBSA 明确的涉案产品主要包括以下两类:
(1)钢制仓储系统中的特定组件
包括立柱、横梁、支撑件、悬臂、梁连接器、底板、托盘安全支撑杠及墙体连接件等。上述产品需满足特定规格:钢材厚度至少为 1.0668mm(0.042 英寸),立柱宽度超过 50.8mm(2.0 英寸),横梁高度等于或大于 50.8mm(2.0 英寸)。

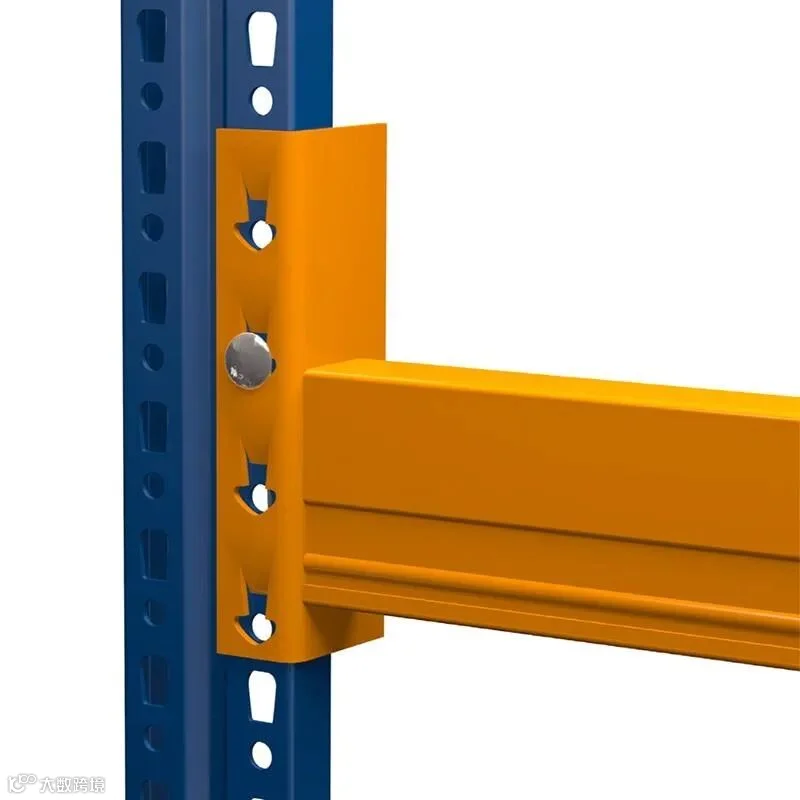
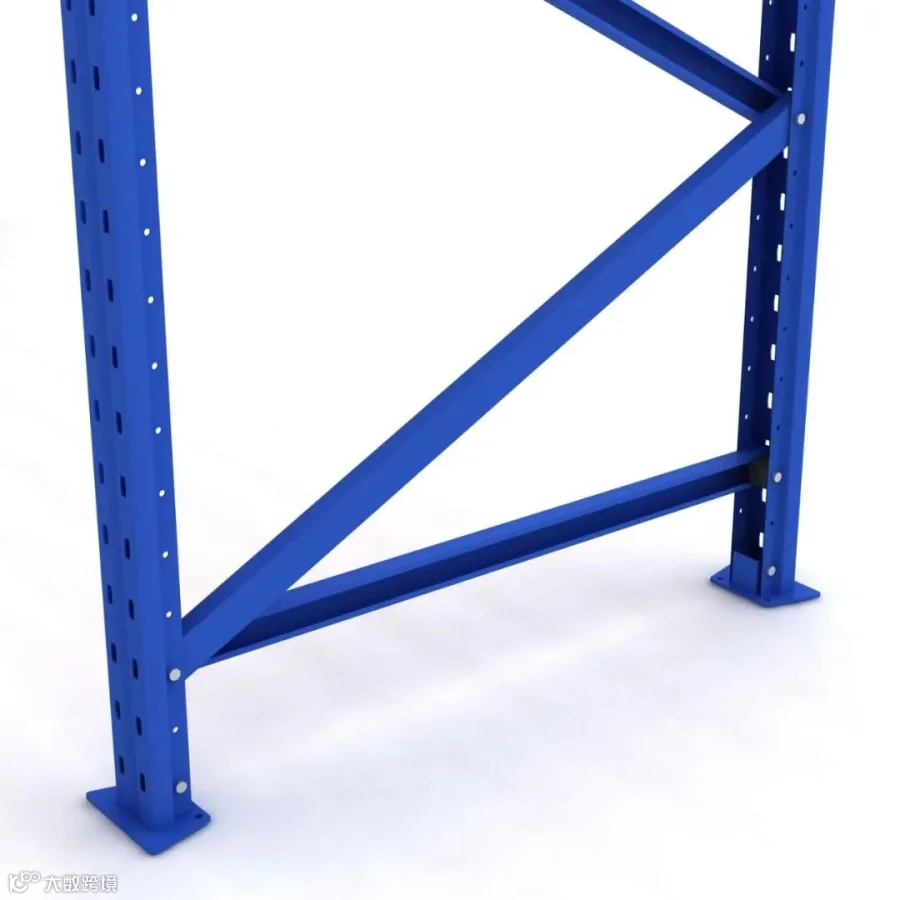

(▲ 货架组件示例图)
(2)配套钢制五金件
如销钉、锚栓、螺母、螺栓、垫圈和夹子等,若与上述部件一同包装或运输,亦在涉案范围内。

(▲ 五金件示例图)
涉案商品通常按以下 HS 编码进口(仅供参考,最终以产品定义为准):
- 7326.90.90.90
- 7308.90.00.60
- 7308.90.00.99
- 9403.20.00.70
注:HS 编码可能涵盖非涉案货物,实际范围请以 CBSA 公布的产品定义为准。
02 排除产品范围
并非所有钢架产品均在征税范围内,官方文件列出了部分排除产品,例如:
- 组装或未组装的重型货架、无螺栓货架、宽跨货架或轻型货架;
- 铁丝架单元;
- 墙挂式货架和货架;
- 天花板安装的搁板和货架;
- 管状架子(如衣架、晾衣架);
- 便携式分层货架等。
卖家需结合产品材质、尺寸、结构及具体用途进行精准比对。
03 临时税率及成本测算
目前 CBSA 公布的临时税由反倾销税与反补贴税叠加组成,具体如下:
| 出口商 | 反倾销税 | 反补贴税 | 临时税合计 |
| 南京***s | 0% | 7.0% | 7.0% |
| 其他中国出口商 | 6.1% | 7.0% | 13.1% |
大部分卖家属于“其他中国出口商”,若产品涉案,需按13.1%的临时税率计算税费。
举例说明:
若一批涉案货物申报价值为 10,000 加元,适用 13.1% 税率,临时税费约为1,310 加元。
注意:此仅为双反临时税,实际进口成本还需叠加普通关税、GST 等其他税费。
生效时间:临时措施适用于 2026 年 9 月 2 日及之后从 CBSA 放行的涉案货物。在途货物需重点关注清关放行时间。
纸杯和容器:启动双反调查,税率待定
2026 年 8 月 17 日,CBSA 正式启动针对原产于或出口自中国的部分纸板杯和容器的反倾销及反补贴调查。与钢制货架不同,此案目前仍处于调查阶段,尚未确定具体税率。
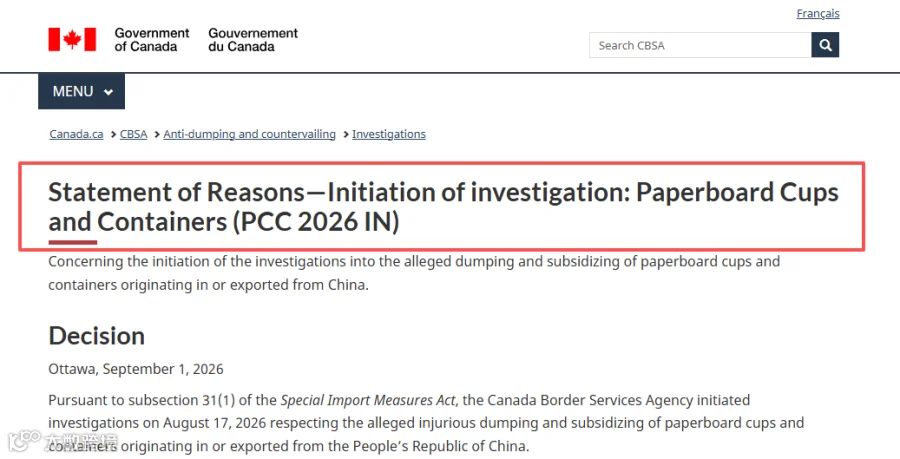
(▲ CBSA 公告示意图)
涉案产品定义
涉案产品主要包括:由涂布纸板卷制而成的纸杯和纸制容器,以及用于成型这些产品的纸板坯片(blanks/flats)。
相关 HS 编码参考:
- 4823.69.00.10
- 4823.69.00.90

排除情况:以聚会套装形式与其他类型餐具一起包装的纸板杯和容器,不属于此次调查范围。
预计初步裁定将于 90 天后(约 2026 年 11 月 16 日)公布,相关卖家需持续关注后续动态。
加拿大卖家出货建议
针对近期有加拿大出货计划的卖家,建议关注以下三点:
不要仅依赖 HS 编码或产品名称判断。务必对照 CBSA 公布的具体产品定义(如尺寸、材质、结构),实际产品定义比编码更为关键。
纸杯类:处于调查期,暂无临时税,需关注 11 月中旬的初裁结果。
钢制货架类:已生效,9 月 2 日后放行的涉案货物需缴纳临时税,建议重新核算进口成本。
若已有钢制货架在途,请立即联系物流商或清关行,确认产品属性及到港后的纳税义务,避免产生额外滞港费或成本失控。
大森林物流将持续关注加拿大海关及贸易政策变化,及时同步最新动态。