关注山海图,山海皆可图
近期,国内疯狂扩产的动力电池与储能电池项目正式被踩下“刹车”。以宁德时代为代表的巨头虽确立了中国电池的全球领先优势,但面对产能激增与下游需求收缩的双重压力,避免重蹈光伏行业“内卷”覆辙已成共识。
解法何在?政策调控与出海战略成为关键破局点。

产能过剩预警:国内扩产急刹
自 2025 年底起,相关部门已着手摸排国内动力电池及储能电池的产能利用率。至 2026 年 5 月中旬,国内新建项目暂缓实施。根据规划,2026 年底将依据考核结果决定企业扩产资格:产能利用率高者获准扩产,低者则需优先消化现有产能。
数据揭示了降温的必要性。2025 年中国锂电池产量约为 1755.6GWh,而 2026 年前 7 个月,国内签约扩产项目已达 100 个,披露总投资超 4469 亿元,设计年产能约 2608.52GWh。仅前七个月的新增规划产能,已是去年全年产量的 1.5 倍。目前,在建与规划产能合计占总产能的 93.8%。
与此同时,市场需求却在收缩。2026 年 8 月,国内乘用车零售销量同比下跌 23.6%;前八个月累计销量同比下降 20.8%。若按此趋势,全年下滑几成定局。此外,2026 年初储能电池亦进入新一轮扩张周期,宁德时代、亿纬锂能、欣旺达等头部企业均规划了超 100GWh 的新项目。若这些产能全部滞留国内,必将引发恶性竞争。

破局之道:加速全球化布局
中国电池企业的出路在于出海。当前,中国不仅拥有庞大产能,更构建了完整的全球竞争优势。2025 年,中国锂电池出货量占全球比重高达 82.8%,全球前十储能电池企业悉数来自中国。在固态电池领域,中国新公开专利占比达 44%,居全球首位。
国内的产能调控,客观上倒逼企业加速全球化进程。在众多海外市场中,东南亚凭借其独特的资源禀赋与产业互补性,成为最值得关注的战略高地。
东南亚机遇:差异化产业协同
截至 2026 年 4 月,已有超 20 家中国锂电企业在东南亚规划投资,规模超 760 亿元。预计该区域电池市场规模将从 2025 年的 30 亿美元增长至 2030 年的 42 亿美元,年复合增长率约 6.77%。更重要的是,东南亚各国与中国电池产业形成互补而非内卷:
- 印尼:聚焦上游资源与电池材料;
- 马来西亚:承接电子制造、隔膜、圆柱电池及储能产业;
- 泰国:依托成熟汽车工业,发展 PACK 及整车配套;
- 越南:打造 LFP 电芯、PACK 及本土新能源车产业链节点。
1. 印尼:资源优势驱动全产业链
印尼是全球新能源矿产核心产区。2025 年,其镍储量占全球 44%,产量占 67%,位居第一;钴储量全球第三。印尼正大力推进资源下游化,吸引大量中企入驻。宁德时代联合当地巨头打造动力电池全产业链;华友钴业、格林美等布局湿法冶炼;瑞浦兰钧计划建设 8GWh 工厂。目前,中资在印尼镍下游冶炼累计投资已达 139 亿美元,并正完善从原矿到电池材料的一体化链条。此外,印尼规划的 10.3GW 储能系统也为中国企业提供了广阔市场。
2. 马来西亚:电子制造赋能配套中心
马来西亚拥有成熟的电子、半导体及精密制造体系,适宜发展隔膜、圆柱电池及储能产业。随着国家能源转型加速,吉打州等地已形成电池产业集群。亿纬锂能在此建设生产基地,二期项目总投资不超 86.54 亿元,年产能达 48GWh;星源材质拟建全球最大锂电池隔膜基地;璞泰来与新宙邦也分别布局了负极材料与电解液项目。马来西亚虽难独立构建全产业链,但已成为关键的产业配套中心。
3. 泰国:汽车底蕴支撑整零协同
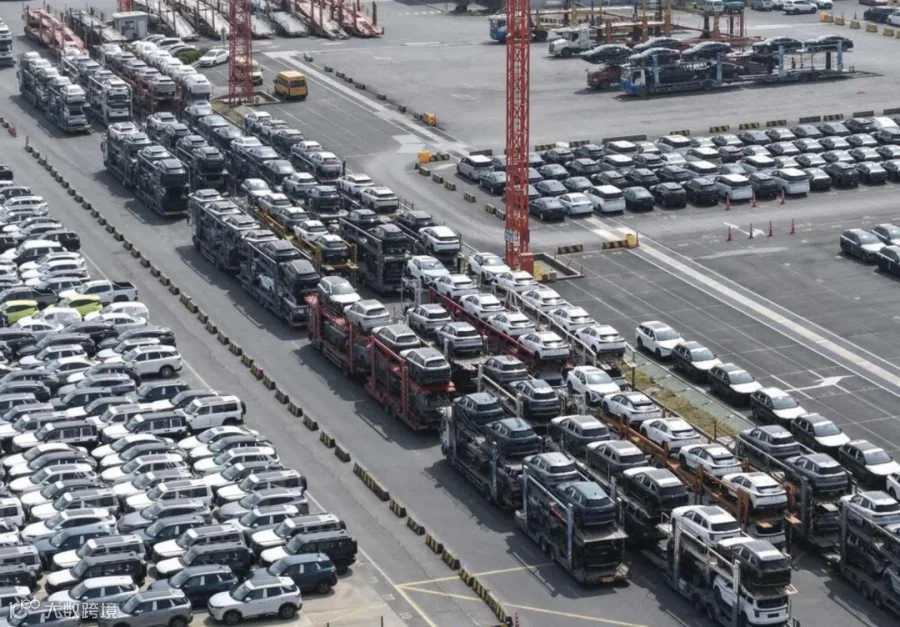
作为“东南亚底特律”,泰国汽车工业体系成熟,目标 2030 年零排放汽车产量占比达 30%。中企纷纷入局:宁德时代通过技术授权向 PTT 供应 CTP 生产线;欣旺达投资超 10 亿美元建厂;比亚迪罗勇工厂投产且本地化率达 60%。泰国未来的核心价值在于“整车 + 电池+PACK+ 零部件”的产业协同,同时其能源转型也将带动储能需求增长。
4. 越南:本土品牌引领电动化转型
越南拥有东南亚唯一具备竞争力的本土新能源品牌 VinFast。2025 年越南新能源渗透率高达 34.95%,主要得益于 VinFast 的推动。因此,中企多采取合作模式进入:国轩高科与 VinES 合资建设首座 LFP 电芯工厂;博力威将越南 PACK 工厂定位为战略核心,服务 VinFast 等头部客户。凭借较低的劳动力、土地及用电成本,越南正推动产业从 CKD 模式向本地化制造深度转型。
结语
国内电池产能调控已成定局,未来增量空间在于东南亚。印尼掌控资源,马来西亚强化配套,泰国深耕汽车,越南抓住电动化需求。面对未来数百 GWh 的新增产能,东南亚必将成为全球电池企业兵家必争之地。