



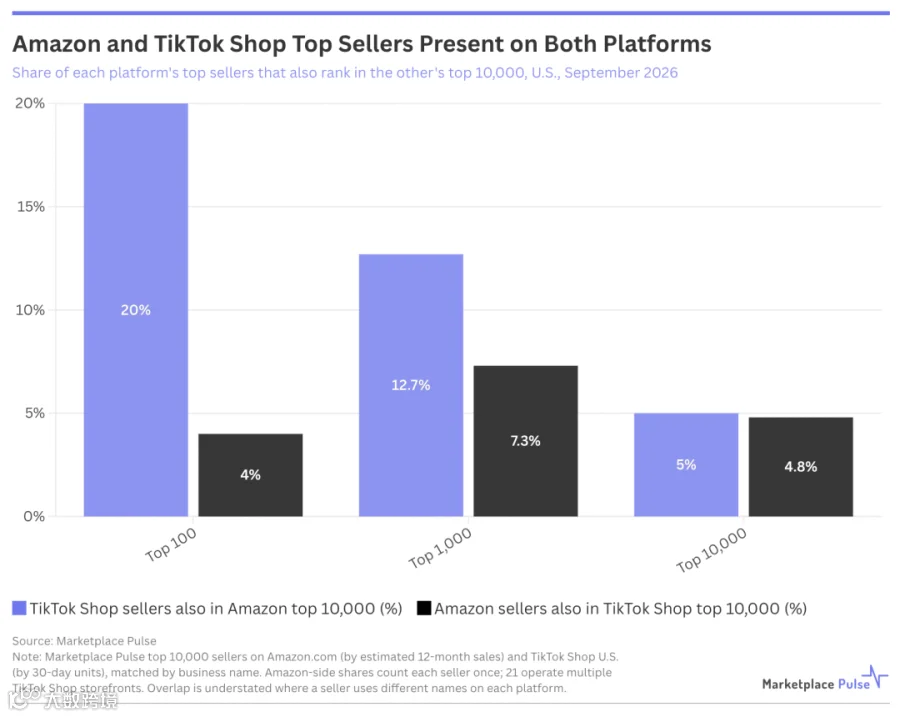
Marketplace Pulse 最新数据显示,TikTok Shop 美国站前 100 大卖家中,约有1/5 同时跻身亚马逊前 1 万名;而在亚马逊前 100 大卖家中,仅约1/25 进入 TikTok Shop 前 1 万名。
这表明,品牌从 TikTok 成功转型至亚马逊的概率,显著高于亚马逊头部卖家转战 TikTok Shop 的成功率。更直观的数据是:两个平台各自的前 1 万名卖家中,重合者仅 498 家,比例约为 5%。且这 498 家重合卖家在双平台的排名关联度极低,亚马逊的头部地位并不能直接转化为 TikTok Shop 的竞争优势。

平台分工:种草与成交的差异化定位
TikTok Shop 的核心优势在于激发潜在购买欲望。消费者往往在无明确购物计划时,因产品演示、达人推荐或场景化内容而产生兴趣。
相比之下,亚马逊处于购物链路的后端。用户通常带着明确需求进入,通过关键词搜索、比价、查阅评论及物流信息后完成交易。
两者并非简单的零和竞争,而是形成了"TikTok 制造需求,亚马逊承接需求”的互补关系。这也解释了为何部分产品在两平台的适配性存在差异:
- 适合 TikTok 的产品:具有强视觉冲击力、使用前后对比明显、易于通过短视频展示的非标品,更容易被“种草”。
- 适合亚马逊的产品:如充电线、打印纸等标准化、搜索型商品,消费者目的明确,TikTok 的内容优势在此类场景中并不显著。

警惕头部效应:竞争逻辑的根本转变
除卖家重合率低外,TikTok Shop 的流量分布呈现出极高的集中度。数据显示,前 1% 的卖家贡献了约 60% 的 GMV。
这意味着,尽管 TikTok Shop 看似入场门槛较低,但规模化后同样面临严酷的“一九定律”。流量、达人资源、内容生产力、供应链及爆品打造能力将加速向头部集中。
卖家需清醒认识到:“亚马逊卷不动了就去 TikTok Shop"并非避风港策略。换平台不等于消除竞争,而是竞争维度的转移:
- 亚马逊核心能力:搜索排名优化、产品硬实力、评价体系、价格策略、广告投放及履约能力。
- TikTok Shop 核心能力:内容创意、达人矩阵、短视频/直播运营及爆品制造能力。

战略机遇:构建跨平台增长闭环
低重合率数据揭示了巨大的跨平台经营空间。对于适合视频展示的产品,卖家可尝试构建双平台分工体系:TikTok 负责制造兴趣与种草,亚马逊负责承接搜索流量与转化。
当然,策略需因地制宜。高度依赖搜索、复购或明确需求的产品,仍应以亚马逊为主阵地;而视觉属性强、易引发冲动消费的产品,则可将 TikTok 作为核心流量入口。
未来跨境卖家的关键不在于纠结“哪个平台更好卖”,而在于洞察产品适配的购物场景。不同平台对应不同的消费者决策路径,唯有将 TikTok Shop 与亚马逊视为两套互补的增长工具,而非替代品,方能实现最大化收益。
