


本篇是零售眼界第 1070 篇原创文章
9 月 12 日,几多全全国首家蓝标店在无锡荟聚开业。该店面积近 400 平方米,涵盖八大品类、近 200 款产品,采用银灰色工业风搭配蓝色视觉体系。
作为几多全自 2025 年 3 月长沙首店以来的第三代门店形态,蓝标店被视为新鲜零食赛道向“高配版”演进的缩影。开业前抖音预售券 GMV 突破 500 万元,现场现烤面包及限购的现制奶茶均迅速售罄。
在热闹表象之下,这家店的“高”体现在何处?其商业模式是否具备可持续性?

图源小红书 ID 不爱喝牛奶
蓝标店与传统零食店的核心差异
走进蓝标店,最直观的感受是其区别于传统零食集合店的定位。传统量贩零食店遵循“多而便宜”逻辑,依靠长保质期小包装商品走量赚差价;而蓝标店则选择了另一条路径。
店内近 200 款产品覆盖鲜食麻辣、品质鲜卤、冷鲜西点、烘焙面包、休闲零食、时令鲜果、养生水饮及现制饮品八大品类,大量商品具备“现制”与“短保”属性。门店功能已从单一的袋装零食销售,扩展至承接烘焙、卤味及饮品店的多元消费场景。

图源小红书 ID 嘎嘎
配料透明度:首创分级体系
第二大差异在于配料透明度。几多全推出了 ABCDEF“食品配料净化分级体系”,按配料纯净度分为六级:A 级仅含天然食材主料,无添加或仅轻加工;B 级仅添加少量盐、糖、油等辅料。等级越靠前,配料表越简单。
门店墙面展示“这里,您无需查看配料表”的承诺,每件产品包装均印有等级标识和溯源码,扫码即可查询完整检测报告。此举在行业内属首创,将模糊的“配料干净”营销概念转化为可验证的分级标准。

图源小红书 ID 不爱喝牛奶
供应链壁垒:日配冷链与全链路品控
第三大差异体现在供应链能力。短保鲜食对供应链要求极高,日配冷链、产地直采及标准化加工缺一不可。几多全依托母公司伍爱集团(黑色经典)在食品研发与供应链上的积累,打通了从自有工厂到冷链日配的全链路品控。
前端门店的差异化模式易被模仿,但后端厚重的供应链体系需要时间与资金长期堆砌,构成了品牌的护城河。
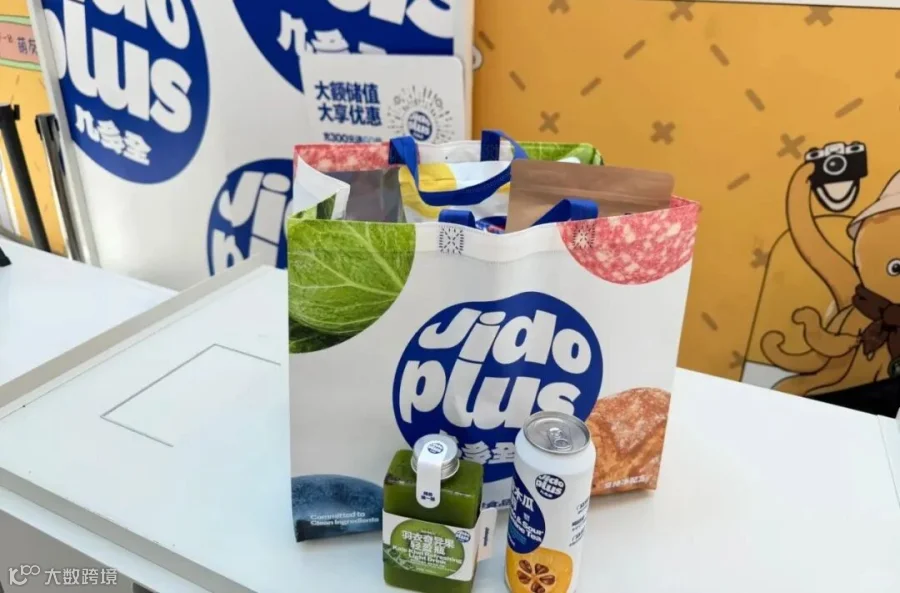
图源小红书 ID hairy
赛道转型:从“跑马圈地”到“精耕细作”
蓝标店的出现并非偶然,标志着新鲜零食赛道已行至拐点。截至今年年中,该赛道入局品牌达数十个,全国门店总数接近 2000 家。金粒门、几多全等长沙系品牌凭借短保鲜卤和净配方概念快速崛起,良品铺子推出“鲜生活”社区店,薛记炒货也在向新鲜零食集合店转型。
随着赛道拥挤,同质化问题显现。行业调研显示,新鲜零食门店平均损耗率在 8%-15% 之间,高昂成本导致客单价普遍偏高,“零食刺客”吐槽不断。消费者是否持续买单、加盟商能否承受高损耗与冷链成本,成为赛道必须直面的问题。
蓝标店的逻辑在于以更高品质标准和消费体验支撑高客单价,从而摆脱低价内卷。该策略的成功取决于三个前提:稳定的消费者复购率、高效的日配冷链以压低损耗,以及近 400 平方米门店的坪效能否覆盖高昂的租金与运营成本。

图源小红书 ID 嘎嘎
挑战:标杆店与规模化盈利之间的鸿沟
从 2025 年 3 月首店至今,几多全已开设近 200 家门店,覆盖 14 省 70 余城,7 月单月新增 59 家。然而,速度不等于质量,尤其在赛道从增量竞争转向存量博弈的背景下。
蓝标首店选址无锡,看重其长三角强劲的消费力及对清洁配料的高接受度。无锡荟聚作为标杆商圈,在此跑出的数据对后续招商及全国复制具有说服力。目前,几多全在江苏已布局十余家门店,华东正成为重点深耕区域。
但标杆店与规模化盈利之间仍存在显著差距。标杆店可集中资源打造极致体验,而当模型复制至数十上百个城市时,供应链稳定性、团队执行力及损耗管控精细度均为严峻考验。无锡单店的成功数据,并不意味着后续门店能轻易复刻。

图源小红书 ID 爱拍照的姐姐
结束语
新鲜零食赛道已从“开店即火”的上半场,进入“谁活得久”的下半场。蓝标店代表了品牌在品质与体验上的投入意愿,试图跳出价格战泥潭。
这条路径能否走通,关键在于消费者的复购数据与门店的长期盈利表现,而非开业首日的排队盛况。当赛道玩家云集,“更大”不再等同于“更强”,“更好”才是核心竞争力。蓝标店试图回答新鲜零食如何从“网红”变为“长红”,答案不在于开业当天的热闹,而在于数月甚至一年后,消费者是否仍愿意进店消费。
参考信息来源:
无锡日报《几多全全国首家蓝标店落地锡山》2026.9.13
[2] 锡山发布《刚刚,荟聚“几多全”开业!》2026.9.12