


·聚焦:人工智能、芯片等行业

一家以「克制」著称的公司,忽然开始大手笔地「撒野」。
近日,腾讯将 WorkBuddy 的 Agent 底座全面开放,邀请全行业入局。在这场牌局中,腾讯意图占据的位置是“发牌员”。
腾讯值钱的家底,是 20 年攒下来的「连接」
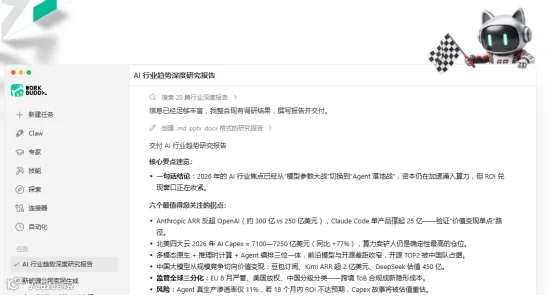
WorkBuddy 发布会上有一个细节耐人寻味。9 月 2 日深圳现场,台上陈列着 Plaud 录音卡片、Rokid 智能眼镜、影石影像设备、科大讯飞麦克风等 9 款联名智能硬件;台下则坐着通达信、广发证券、北大法宝、微盟、北森等 30 多家行业应用厂商。
同日,WorkBuddy 开放平台正式上线,宣布向智能硬件、行业应用和开发者全面开放底层 Agent 能力,首批生态伙伴超百家。
这些伙伴共同提供了腾讯无法凭空创造的核心要素:现场感。眼镜感知视觉信息,录音卡记录会议内容,HR 系统追踪招聘进度,金融软件掌握账户动态,SaaS 平台熟知业务流程。通用大模型虽拥有知识,却天然缺乏这些实时上下文。
WorkBuddy 开放生态负责人林佐露指出,Agent 任务的表现是基模、Harness、上下文、工具调用和场景联通性多个环节“相乘”的结果。任何一环缺失,模型都可能沦为只会说话的局外人。
腾讯历史上最成功的商业模式,并非亲自生产所有内容或服务,而是擅长修路、架桥、构建账号体系与关系链,让合作伙伴在其中经营。在 Agent 时代,这套逻辑被重新演绎:过去连接的是“人与人”、“人与内容”、“人与服务”;如今 WorkBuddy 旨在连接人、Agent、设备、企业系统与专业能力。
看似仅增加了一个 AI 变量,商业定位却已发生本质变化。
三层开放,各算一笔什么账
此次腾讯开放的是名为 AIAgentHarness 的智能体运行框架,将模型调度、任务规划、工具调用、安全与分发封装为标准 API。合作伙伴无需自研 AI,只需接入自身场景、业务上下文及工具能力,即可构建完整的 Agent 产品。
围绕该底座,三条路径各有考量:
① 硬件层:抢占「感官」入口
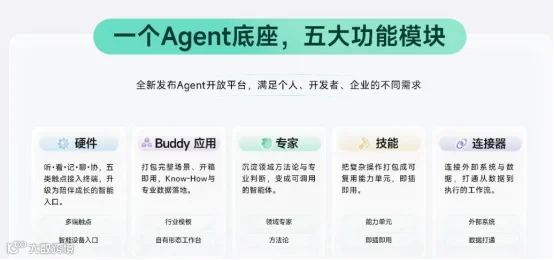
围绕“听、看、记、聊、协”五类触点,WorkBuddy 已接入智能眼镜、录音卡片、麦克风等十余个品类。厂商无需自建 AI,一次接入即可打通多端,实现账号、任务与记忆在设备间的流转。
表面看是赋能硬件,深层逻辑在于:眼镜和录音卡本质是上下文采集器。模型可能过时,但上下文资产只会持续增值。
② 行业层:借 Know-how 修通「最后一公里」
找钢网联合 WorkBuddy 发布了国内首款 B2B 贸易行业 AIAgent"NextB2B",首期上线采购、销售、内勤、运营四大 AI 专家。
腾讯提供通用底座,伙伴贡献行业 Know-how,由最懂行的人完成垂直场景交付。腾讯不碰重资产的垂直深耕,却能将底座铺设至每一个行业。
③ 开发者层:构建应用商店的「毛坯房」
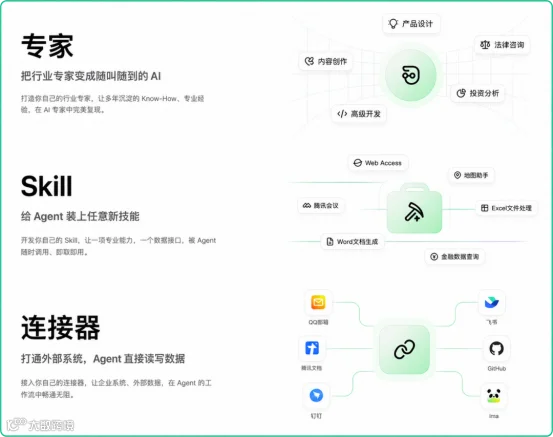
Skill、Expert、Connector 三项能力面向开发者开放。目前腾讯 SkillHub 技能社区已收录超 7 万个经安全检测的 Skills,上线两个月累计下载量超 3000 万次。
此次开放涵盖 Buddy 应用、Expert 专家智能体、Skill 技能集、Connector 连接器及硬件适配五大能力。WorkBuddy 将积累的 AI Agent Harness 封装为标准 API,生态伙伴调用接口即可获得任务拆解、上下文管理、工具调度及运行容器等全套能力。
528 亿的注脚,克制的腾讯突然踩死油门
2026 年第二季度,腾讯资本开支飙升至 527.8 亿元,同比暴涨 176%,远超市场预期;研发支出 272.8 亿元,同比增长 35%。更引人注目的是现金流变化,单季自由现金流录得 -138 亿元,这是腾讯自 2005 年以来首次单季转负。
若剔除混元 Hy 系列、元宝、CodeBuddy、WorkBuddy 及小微等新 AI 产品的影响,二季度 Non-IFRS 经营利润同比增长 19%;计入 AI 投入后,增速降至 9%。新 AI 业务单季造成 105 亿元的利润缺口,直接削减了核心业务的利润增速。
马化腾在业绩会上提出构建“全新的、AI 赋能的腾讯”,管理层明确表示不会用单季度财务指标约束 AI 业务。这只向来“不见兔子不撒鹰”的现金奶牛,突然以全年近三倍于去年的力度砸向算力,表明腾讯判断窗口期就在眼前,错过比烧钱更昂贵。
WorkBuddy 开放底座,正是这场 2000 亿算力豪赌在应用层落下的第一颗重子。算力囤积会贬值,转化为底座上千万次的 Agent 调用才是增值的关键。
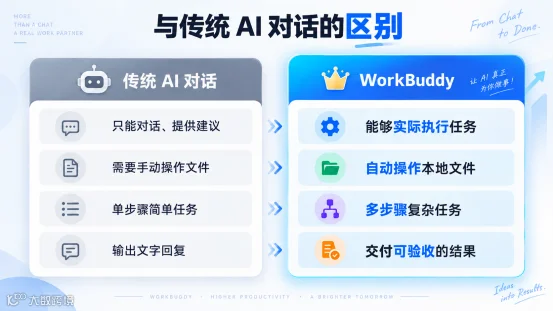
三国杀里,最难缠的对手在自家院里
腾讯选择向外扩张,背景是竞争对手纷纷向内收拢。7 月,阿里将多款智能体整合为“千问办公”,定义为阿里云与钉钉唯一主推的 SaaS 产品;8 月,字节跳动发布“豆包工作”,将飞书产品团队并入豆包,销售团队并入火山引擎。
阿里和字节的策略一致:打包自家产品,追求内部闭环。腾讯则反其道而行,亮出对外开放的底牌。
赛道潜力巨大。数据显示,2025 年中国 AI 智能体市场规模达 804 亿元,预计 2030 年将冲至 6968 亿元;其中企业级 AI Agent 将从 212 亿元涨至 3320 亿元。
存量格局清晰:钉钉服务超 2000 万家组织,企业微信覆盖超 1400 万真实企业与 7.5 亿微信用户,飞书二季度新增用户中九成选择 AI 服务。三巨头合计占据超九成市场份额。
当 Agent 能自主执行任务,办公软件不再是唯一入口,高昂的迁移成本正在降低,这正是巨头焦虑的根源。
最大的悬念留在腾讯内部:微信 AI“小微”正在灰度测试,刘炽平直言未来微信将成为以 AI 为先的生态系统。一边是开放给全行业的 WorkBuddy,一边是坐拥 13 亿用户、随时可孵化自有智能体的微信。腾讯乐见这种内部赛马,因为无论哪个“亲儿子”胜出,地基都姓腾讯。
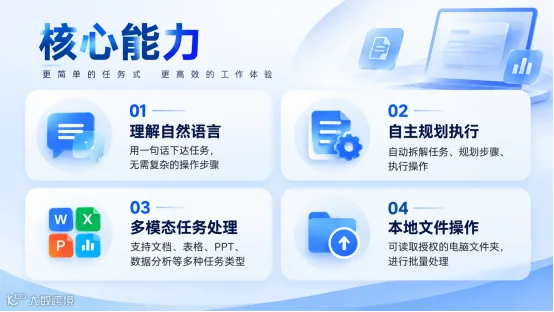
AI 竞争,滑向「谁控制任务入口」
今年 3 月,腾讯推出面向个人、开发者及企业的多款 Agent 产品,并将 OpenClaw 接入微信;同期,阿里推出协调多 Agent 完成任务的 Wukong,百度也迅速布局全覆盖的 Agent 产品。
Agent 已从开发者的玩具,演变为互联网大厂的新入口战争。这与过去“技术优先灌进微信、游戏、云”的思路已有明显不同。
原因不难理解:模型正逐渐成为一种可调度的资源,难以单独构成长久的护城河。竞争焦点已从模型能力转向工程化和场景落地。
这道题比拼的恰恰是腾讯的家底:社交连接能力、企业微信的办公网络、腾讯云的分发渠道,而非单纯的模型参数。
结尾
WorkBuddy 开放之后,腾讯 AI 的胜负标准已然改变。在 Agent 时代,腾讯终于露出了久违的进攻性。
部分资料参考:钛媒体、鲸商、新浪财经相关报道。