当用户打开 Keep(03650.HK),往往会感到困惑:工具、会员、直播、社区与 AI 课程交织,一款运动 App 的核心功能反而难以第一时间触达。顶着“运动科技第一股”的光环上市,Keep 如今的定位却日益模糊。
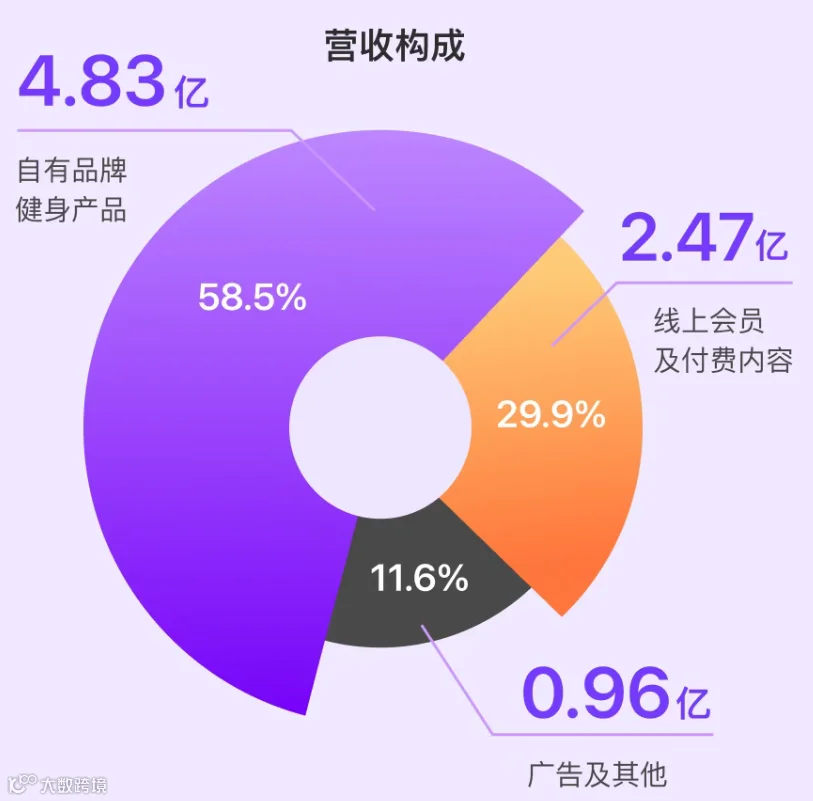
创始人王宁在业绩会上提出,Keep 要成为“运动健康行业的 AI 解决方案供给方”,意在按科技公司逻辑估值。然而财报显示,上半年 58.5% 的收入源自自有品牌消费品,线上会员收入同比下滑 26.9%,“卖货”已成其主营业务。
理想丰满与现实骨感的反差下,过去三年 Keep 市值从 160 亿港元跌至不足 8 亿,蒸发约 95%。从内容平台转型为产品驱动公司,频繁变换赛道的 Keep 正深陷“身份错位”的困境。
错位一:想成耐克,实为“大牌平替”
Keep 的卖货生意始于 2018 年首台智能跑步机的发布。八年后,其自有品牌消费品已贡献超半数收入,涵盖从硬件装备到健康食品的全品类,其中运动装备收入同比增长 49%。
王宁多次对标耐克,旨在打造运动科技品牌。然而,成为耐克需要跨渠道统治力与高品牌溢价,这两点 Keep 目前均不具备。
缺乏跨渠道统治力
耐克的渠道策略兼顾线上线下,构建了稳定的货盘与价格体系。反观 Keep,其基本盘仍依赖 App 内流量闭环。在自有商城,高客单价手表销量尚可;但在天猫等公域平台,撑起销量的却是瑜伽垫、跳绳等低价标品。
这种割裂导致 Keep 在不同渠道未能形成统一的品牌心智。在公域流量中,Keep 不仅面临激烈竞争,更被迫卷入价格战。财报显示,上半年分销渠道增长 35%,抖音增速超 50%,但这背后是销售费用的扩张,增量几乎全用于支付第三方平台服务费。这意味着流量增长靠“买”而非品牌忠诚度。
缺失品牌溢价权
真正的运动科技品牌依靠产品力获取溢价,而 Keep 的核心卖点仍是“大牌平替”。Lululemon 瑜伽垫售价近千元,Keep 则不足百元;社交媒体上,用户常将其与迪卡侬比较,瞄准的是价格敏感人群。
上半年,Keep 自有品牌健身产品毛利率为 40.1%,远低于成熟运动品牌 50%-60% 的水平,甚至难与其自身高毛利的会员业务抗衡。低毛利源于产品同质化严重,且未涉足高壁垒的鞋类市场。此外,Keep 消费品规模尚不及安踏零头,缺乏供应链议价能力,难以构建品牌护城河。


图源:Keep 截图

图片来源:小红书

错位二:"All in AI"沦为降本工具
除了消费品业务的错位,Keep 在 AI 战略上也显现出矛盾。2025 年初,Keep 宣布进入"All in AI"新周期,推出自研大模型 Keepace.ai,日均 Token 调用量显著增长。然而,管理层对 AI 的定位迅速转向:AI 的核心是提升效率、降低成本,而非开拓新收入。
虽然 AI 确实优化了成本结构,但降本有尽头,增长才无限。目前 Keep 在利用 AI 增收方面尚未找到明确路径。
研发投入连年递减
喊出"All in AI"近两年,Keep 的研发开支却持续下降。2025 年全年研发支出同比减少 29.4%,2026 年上半年继续减少 23.2%。人员成本的缩减直接反映了战略重心的偏移。
用户留存与付费意愿双降
AI 未能有效留住用户。两年半时间内,Keep 用户流失率达 38%,月度订阅会员减少 22%。尽管管理层称这是“主动收缩”以聚焦核心人群,但会员渗透率从 12.4% 降至 11.7% 的数据表明,即便是留存的高价值用户,付费意愿也在下降。
Keep 曾尝试推出定价高昂的“超级 AI 会员”,增加语音互动、身体分析等功能。但用户反馈冷淡,认为功能并未带来颠覆性体验,甚至吐槽“套娃式收费”。媒体报道指出,AI 生成的课程缺乏个性化,无法替代真人教练的定制化服务。对于追求效果的高净值用户,线下私教仍是首选。
本质上,线上健身具有低频、低壁垒、高替代性的特征。AI 技术并未改变这一基本面,仅在低成本运营上发挥作用。


图源:Keep

图源:小红书
结语:拒绝摇摆,回归本质
十余年间,Keep 在工具、社区、电商与 AI 之间反复横跳,每一次转型都是新的身份焦虑。无论是想做运动科技公司还是垂直电商平台,Keep 最需要的不是宏大的叙事,而是一个诚实的战略抉择:
若定位为运动科技消费品公司,需持续投入研发,构建技术与产品壁垒,重塑品牌力;若定位为垂直健身电商平台,则应做大会员收入,深挖用户价值,做好履约服务。
商业世界中路径千万条,最忌讳的便是既要又要的摇摆不定。唯有专注,方能破局。