


文|老鱼儿
编辑|杨旭然
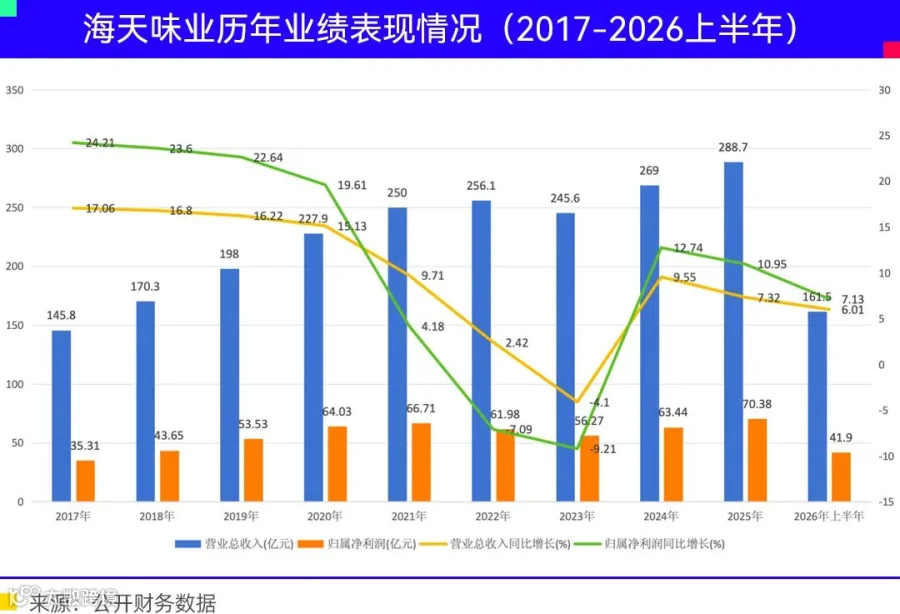
海天味业 2026 年半年报显示,公司营收 161.46 亿元(同比 +6.01%),归母净利润 41.90 亿元(同比 +7.13%)。然而,这份“双增”成绩单并未获得市场认可:财报披露次日,A 股收跌 5.09%,港股大跌 11.21%。
市场焦虑的根源在于双重拷问:一是业绩告别高增长时代,二季度扣非净利润出现两年多来首次单季下滑;二是灵魂人物庞康卸任两年后,接棒的程雪能否延续辉煌。若新管理层无法交出超越前任的答卷,海天过往的经营故事将面临严峻质疑。
本文源自《巨潮 WAVE》深度价值分析。
公私演变:独特的治理底色
海天前身可追溯至明清佛山海天酱园。其发展轨迹在中国商业史上极为罕见:历经私人家族作坊、国有独资、职工持股,最终收敛为核心团队实控的上市公司。
1955 年,佛山 25 家酱园合并,海天酱园因规模居首成为新厂核心,完成“私转公”。此后数十年作为国营工厂运行。90 年代国企改制浪潮中,海天于 1994 年启动首轮改制,70% 国资向内部职工出让。2000 年搭建员工持股平台,2007 年管理层通过 MBO 收购剩余 30% 国有股,彻底完成“公转私”。
随后多年,通过股权梳理,原本分散的职工持股逐步集中。2010 年,以庞康、程雪为首的 6 人一致行动人团队实现了对公司的绝对实控。
内部接班:从庞康到程雪
庞康自 1982 年入职,贯穿了海天从国营厂到行业龙头的全过程。在其掌舵下,海天市值曾突破 7000 亿元,被誉为“酱油茅”。庞康时代构建了独特的企业生态:无家族血缘纽带,非国资委派,核心管理层均为内部提拔的老员工。
2024 年 9 月,程雪正式接任董事长。作为 1992 年加入的元老及实控团队二号人物,她见证了公司三十余年的起伏。此次“一号位”向“二号位”的内部顺位交接,虽避免了剧烈震荡,却也留下了艰巨命题:在主业见顶、存量竞争加剧的背景下,如何证明内部传承模式仍能驱动巨头增长。
业绩交卷:增速放缓与质量隐忧
接班两年后的首份财报揭示了增长压力。2026 年上半年,海天营收增速降至 6.01%,为恢复增长以来最低;酱油、蚝油、调味酱三大主业增速均个位数徘徊。相比之下,中炬高新、千禾味业同期利润增速大幅跑赢海天,龙头地位在增速层面受到挑战。
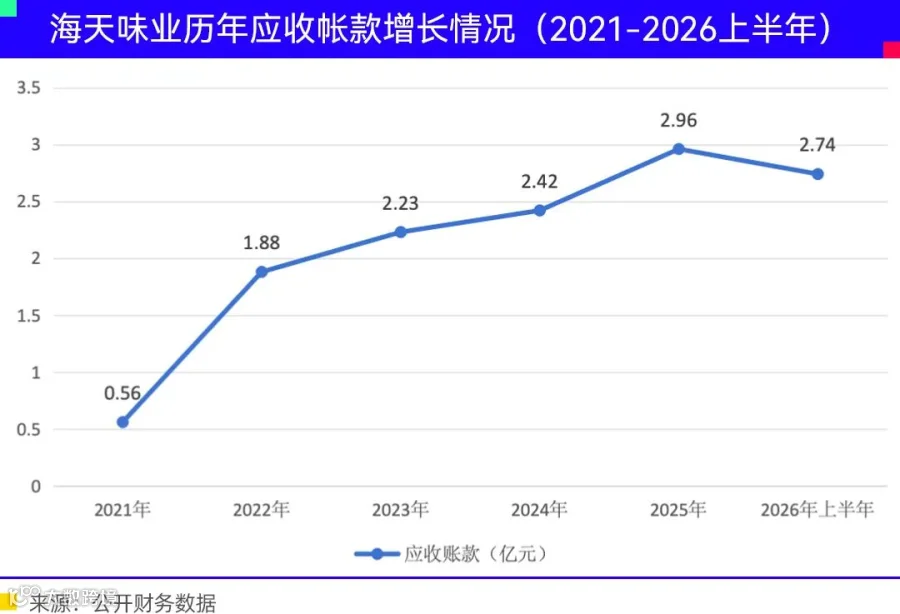
更值得警惕的是盈利质量弱化。上半年经营现金流净额同比下降 18.52%,仅占净利润的 29%,利润与现金回笼出现明显缺口。同时,应收账款虽较 2025 年末微降,但仍处历史高位,市场普遍解读为企业为稳住终端销售而放宽了经销商信用政策。
多元化与出海尚在培育期
面对增长天花板,管理层尝试多路突围。资本层面,公司于 2025 年完成港股 IPO,成为首家 A+H 股调味品企业。产品端,薄盐、有机等健康系列同比增长 27.09%,但营收占比仅 17.6%,尚难扛大旗。
出海方面,虽然销售网络覆盖全球 80 多国,但海外营收占比多年徘徊在 5% 左右,三年提升至 15% 的目标面临渠道搭建与品牌教育的长周期挑战。
写在最后:增长是唯一的解药
目前看来,海天在资本运作、产品迭代及出海层面的尝试成效尚未充分兑现。尤其是调味品强烈的中餐文化属性,使其出海难度远超其他行业。
若新掌门人无法带领公司重回高增长轨道,那些曾被掩盖的历史遗留问题可能浮出水面:改制过程中的商业伦理争议、核心团队对上市公司的强势控制合理性、以及曾经“出局”的利益相关方是否会卷土重来。
一切虽未发生,但逻辑顺理成章。唯有持续的业绩增长,才能真正弥合历史深处的矛盾与裂痕。
