


本文作者 | Amy 姐的跨境金融圈
刚增持完四个月,海底捞创始人张勇夫妇近日大手笔折价套现 27.5 亿港元。为何在此时点选择低价抛售?是否与新近出台的离岸信托个税政策有关?本文将为您深度解析。
折价售股引发市场震动
上周三,海底捞(06862.HK)发布公告显示,股东 SP NP Ltd.于前一日以每股 10.62 港元售出 2.59 亿股,占已发行股份约 4.65%。此次交易较前一交易日收盘价折让 6.7%,累计套现 27.5 亿港元。
公告对套现原因表述克制,称此举“纯粹出于股东自身资金需要及财务安排”,属股东层面私事,与集团业务无关。
SP NP Ltd.实为张勇妻子舒萍家族信托旗下的 BVI 公司。消息公布后,海底捞股价盘中一度跌逾 12%,成为当日表现最差的蓝筹股,两日累计跌幅约 13%。

▲图:张勇夫妇持股海底捞架构
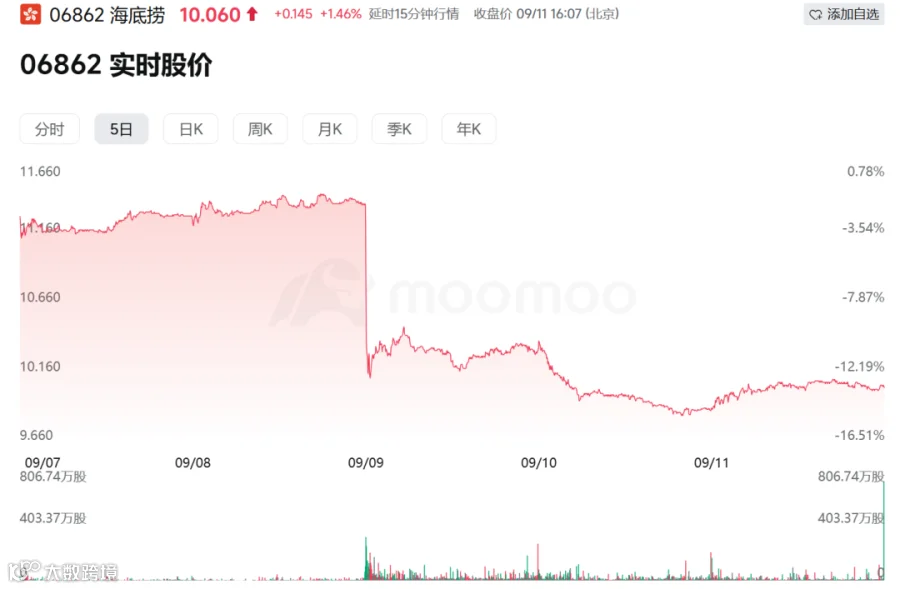
▲图:海底捞近 5 日股价
摩根士丹利研报用“令人惊讶”形容此次出售。仅仅四个月前(5 月 21 日至 22 日),张勇曾自掏腰包在公开市场耗资 1.52 亿港元增持(均价约 13.39 港元/股),当时股价年内跌幅超两成,创始人买入意在表达信心。然而时隔四月,舒萍却以 10.62 港元/股的低价近乎清仓式卖出,反差巨大。

▲图:海底捞近期股价
离岸信托新政全周期征税
此次套现时间点敏感,恰逢财政部、税务总局于 7 月 24 日发布《关于离岸信托个人所得税有关事项的公告》(2026 年第 21 号),明确对离岸信托实施全周期征税。
装入环节征税
根据公告第三条,资产装入信托时,需以市场价值扣除原值和合理费用后的余额,按“财产转让所得”缴纳 20% 个税。
存续期间收益征税
公告第四条规定,居民个人装入财产的离岸信托及其控制的境外实体,存续期间产生的收益无论是否分配,均需按年申报缴纳个人所得税。第十三条明确,“境外实体”包括消极所得占比超 50% 或缺乏实质性运营条件的组织。张勇夫妇信托下的 BVI 公司正符合此定义。
追溯期与滞纳金
公告第十七条将装入环节追溯至 2023 年 1 月 1 日;存续期收益若产生于 2026 年 1 月 1 日前,统一按“利息、股息、红利所得”申报。同时规定,自公告实施之日起 90 日内申报缴纳税款可免收滞纳金,逾期则按日加收万分之五。舒萍此次卖股套现,恰好处于该 90 天窗口期内。
新加坡籍难避中国纳税义务
尽管张勇夫妇已入籍新加坡并长期居住当地,但这并不意味着他们能免除中国的纳税义务。
税务居民身份判定
中国个税法规定,在中国境内有住所即为税务居民。21 号公告第十一条进一步明确:取得外国国籍或永久居留权,但“主要经济利益来源于中国境内”的个人,可判定为有住所居民个人。舒萍的主要经济利益源自海底捞,而海底捞总部在北京,绝大部分营收利润来自国内,因此她极大概率仍被认定为中国税务居民。
税收协定 Tie-Breaker 规则
针对双重税务居民身份,虽可援引中新税收协定,需依次通过永久性住所、重要利益中心、习惯性居处、国籍等标准判定。张勇夫妇虽在新加坡拥有房产,但其核心商业利益和家庭重心仍与中国紧密相连,在“重要利益中心”判定上,结果很可能仍指向中国。
潜在税负高达十余亿元
若张勇夫妇最终被认定为中国税务居民,其面临的补缴税款数额巨大。
装入税与存续税测算
首先,其信托设立于 2018 年上市前,早于 2023 年的追溯起点,因此可豁免“装入环节”的税款。
其次,重点在于“存续期间收益”的征税。张勇夫妇信托及旗下离岸公司的主要收益来源于持有海底捞股票的股息分红及减持所得。自海底捞上市八年来,累计派息约 140 亿港元,按二人合计持股 50%-57% 估算,获取股息约 75 亿至 80 亿港元。加上 2020 年减持所得 7.1 亿港元(原值极低,几乎全额为所得),若按全周期追溯,预计需补交税款约 16 亿至 17 亿港元。
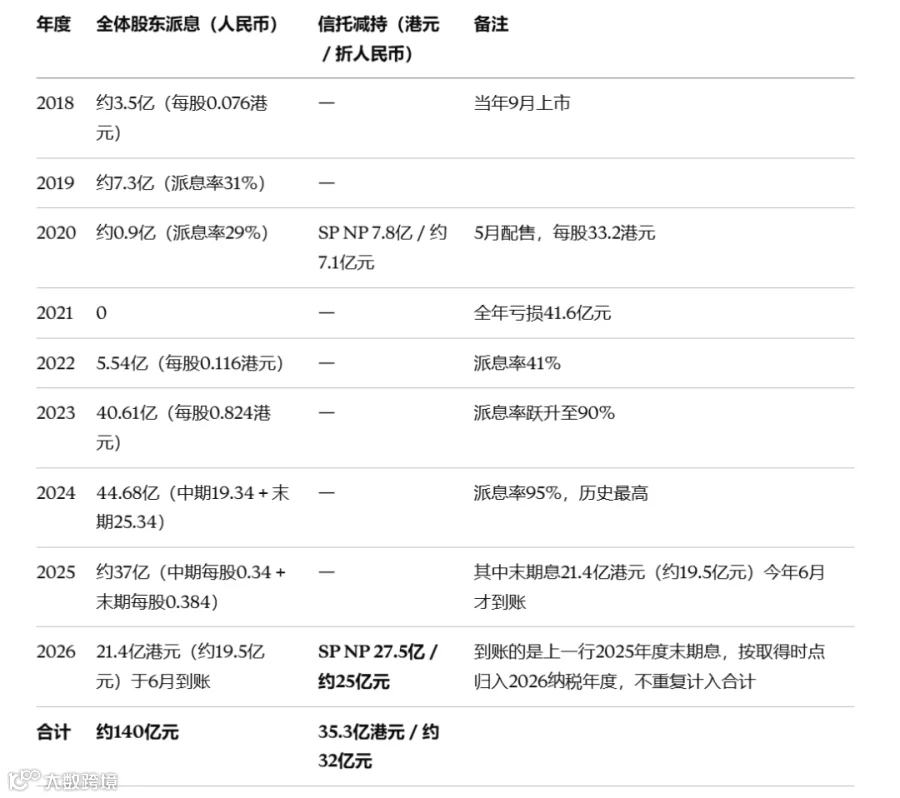
▲图:海底捞分红和张勇夫妇减持情况
即便仅追溯近三年,由于海底捞大额派息多发生在 2023 年之后,预计补税额也在 12 亿至 13 亿港元之间。此外,本次舒萍减持的 27.5 亿港元及当年到账股息,还将计入 2026 年度税单,预计明年汇算清缴时还需缴纳约 7 亿港元税款。
综合计算,此次套现的 27.5 亿港元,几乎刚好覆盖其因新政所需缴纳的巨额税款。
合规时代的终极思考
舒萍套现是否为了交税,答案或许已显而易见。过去二十年,中国富豪常通过移民、设立离岸信托等方式寻求资产隔离与不确定性规避。然而,随着 CRS(共同申报准则)打破信息孤岛,以及 21 号公告对离岸信托实施穿透式征税,传统的避税路径已被堵死。
在合规成为唯一出路的当下,这一案例折射出高净值人群在新时代下面临的深刻变局:当所有的金融架构都暴露在阳光之下,确定的未来唯有依法纳税。