



文 | 李含章
编辑 | 宝珠
新媒体编辑 | 辰夕
视觉 | 诺言
皮鞋这一传统商务领域的“最后堡垒”,正面临失守危机。
过去,西装搭配皮鞋是商界人士的标准着装。如今,从企业家到普通职场人,这一规则正在被打破。在中国绿公司年会上,新希望董事长刘永好身着斯凯奇,时任清华控股董事长徐井宏则脚踏白色 ECCO 运动鞋。
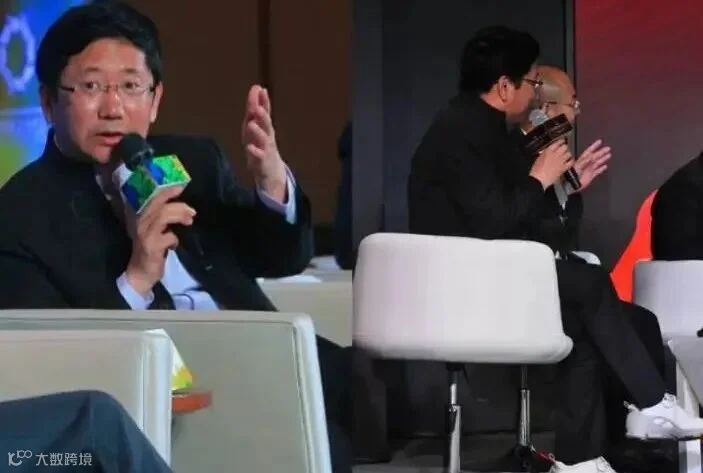
时任清华控股董事长徐井宏穿了一双白色 ECCO 运动鞋
这种趋势已渗透至更广泛的职场环境。银行系统从业人员观察发现,即便高层领导身着西装,脚下也越来越多地出现休闲鞋或运动鞋。
消费习惯的变迁直接反映在皮鞋企业的财报上。2026 年上半年,奥康营收 7.69 亿元,同比下降 28.88%,男女鞋收入均下滑近三成;红蜻蜓同期营收 10.22 亿元,微降 0.14%,但扣非净利润仅为 16.12 万元。
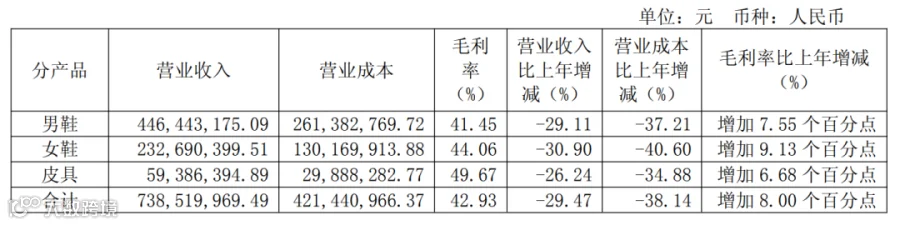
浙江奥康鞋业股份有限公司 2026 年半年度报告中,男鞋、女鞋等产品的营收情况
中国人并未停止买鞋,而是用运动鞋和休闲鞋取代了皮鞋在商务场景的位置。当“商务”不再强制绑定皮鞋,奥康、红蜻蜓等传统鞋企失去的不仅是销量,更是支撑其大规模扩张的消费逻辑。

穿皮鞋的场合少了
作为曾以皮鞋为核心业务的企业,奥康今年上半年男女鞋收入双双下滑近三成,这一数据极具警示意义。
奥康曾是中国皮鞋行业的标杆。2012 年上市时,其营收达 34.55 亿元,归母净利润超 5 亿元。据中国行业企业信息发布中心数据,当年奥康男鞋国内市场占有率达 6.79%,位居行业第一,全国销售网点超 5300 家。

2023 年 7 月 25 日,市民在奥康鞋业店内购买男鞋/图源:视觉中国
彼时,奥康对线下扩张充满信心,曾提出五年内将街边门店发展至一万家。在那个阶段,广泛的渠道布局是增长的关键,皮鞋稳定的商务需求支撑了门店的快速复制。
然而,电商的兴起首先打破了这一逻辑。鞋服品牌战略咨询专家程伟雄指出,随着消费者购买路径线上化,传统鞋企积累的线下渠道优势逐渐消解。

截止至 2026 年 9 月 14 日 15 点,红蜻蜓、奥康在天猫男鞋热销品牌榜中分别位列第六名和第八名
更深层的危机在于消费偏好的转变:消费者不仅改变了买鞋渠道,更替换了鞋履品类。
企业高管蒋立君表示,过去出差标配是西装皮鞋,如今仅在重要会议时穿着,日常见客户更倾向于舒适的商务休闲鞋。银行职员肖珊珊也发现,皮鞋所代表的“体面”感正在淡化,舒适度成为首要考量。相比需要磨合且价格高昂的优质皮鞋,同价位的运动鞋更能满足长时间行走的需求。

穿皮鞋或高跟鞋容易磨脚/《蜜语纪》剧照
当皮鞋剥离了强商务属性和身份象征,舒适度便成为决策核心。社交平台上,“皮鞋磨脚”、“不如运动鞋舒适”成为高频反馈。
事实上,奥康的业绩拐点早现。2017 年其营收虽维持在 32 亿元以上,但利润已显颓势;2019 年扣非净利润首次亏损约 3008 万元。此后公司再未恢复至上市初期水平,2026 年上半年营收降至 7.69 亿元,较两年前减少四成以上。
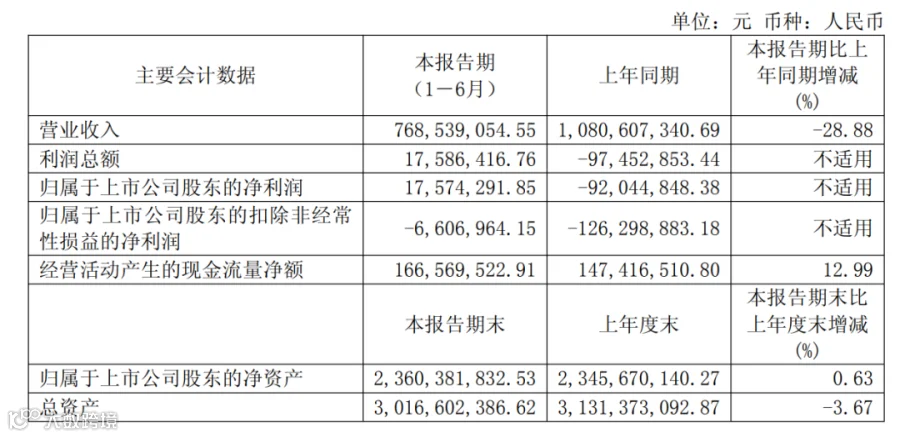
浙江奥康鞋业股份有限公司 2026 年半年度报告中披露的营收情况
值得注意的是,女鞋业务同样下滑,表明消费习惯的改变是全品类的。女性消费者不再为特定季节或场合专门购鞋,运动鞋、乐福鞋等多场景鞋履逐渐占据主导。
程伟雄认为,婚礼、金融及部分正式商务活动仍存皮鞋需求,但整体场景正在萎缩。中国皮革协会数据显示,2025 年重点皮鞋企业销售收入同比下降 19.3%,降幅高于鞋类行业整体水平。
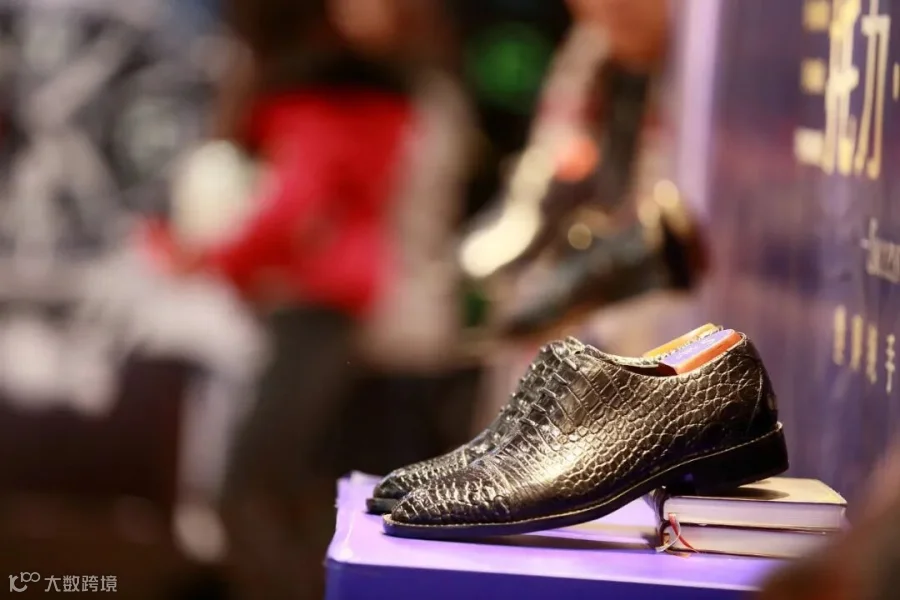
北京国际顶级私人物品、高端生活展览会上,品牌男皮鞋展台/图源:视觉中国
尽管如此,皮鞋生意并未完全消失。温州、广东等地的中小型皮鞋企业在下沉市场仍表现稳健。但与区域性小厂不同,奥康、红蜻蜓作为全国性品牌,依靠大规模开店和渠道扩张的增长模式已难以为继。

鞋王撑不住了
随着国人穿皮鞋频率降低,“鞋王”们的业绩承压明显。2026 年上半年,奥康与红蜻蜓虽表面扭亏,但主业盈利依然艰难。
奥康上半年归母净利润 1757 万元,较上年同期大幅改善,但营收仍下降 28.88%,扣非后依旧亏损 661 万元。利润好转主要源于费用压缩:销售费用同比下降 32.82%,其中广告费骤降 64.1%。

浙江奥康鞋业股份有限公司 2026 年半年度报告中销售费用构成情况
红蜻蜓情况类似,上半年营收 10.22 亿元,归母净利润 895 万元,但扣非净利润仅 16.12 万元,经营活动现金流净额同比大幅下降 83.81%。
行业层面压力未减。2026 年上半年,全国制鞋重点企业销售收入同比下降 6.1%,皮面皮鞋出口量与出口额分别下降 3.3% 和 8.7%。
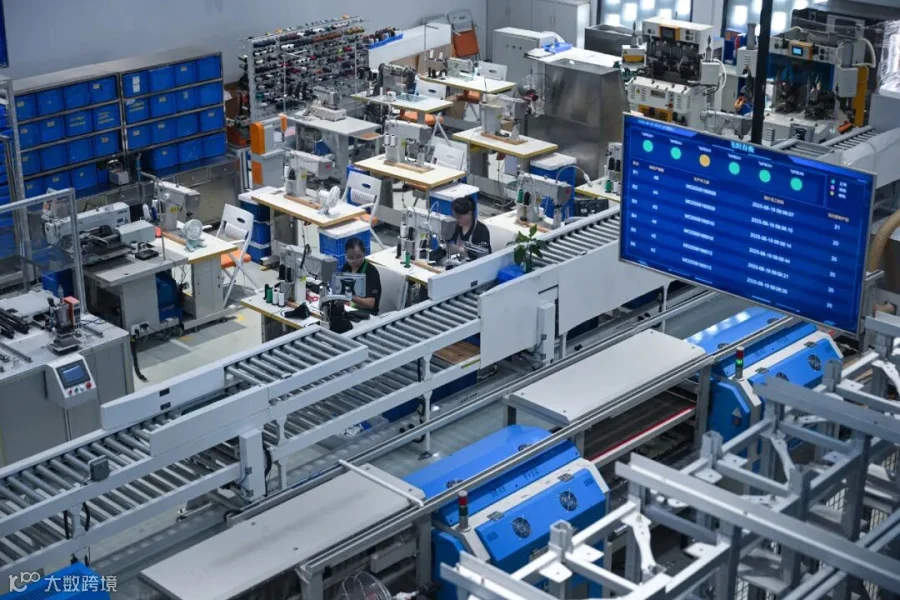
工人在福建莆田双驰科技定制工厂店的智能工厂作业/新华社记者周义 摄
面对增长瓶颈,两大品牌不约而同选择缩减门店。截至 6 月底,奥康国内实体门店剩 1757 家,上半年净关闭 79 家;红蜻蜓门店数也从 2018 年的 4135 家降至 2576 家,并明确表示将继续调整低效店铺。

红蜻蜓门店中展示的皮鞋
为求自救,红蜻蜓试图通过产品多元化改变品牌形象。2026 年半年报提出增加小白鞋、勃肯鞋等品类投入,并签约年轻代言人陈飞宇,试图摆脱“老牌皮鞋”的固有印象。早在 2018 年,该公司便已启动品牌年轻化战略。
然而八年过去,转型成效尚不明显。程伟雄分析指出,从皮鞋跨界至运动、户外领域,并非简单增加 SKU,而是涉及供应链、研发及渠道体系的重构,原有团队与经销商体系未必适配。
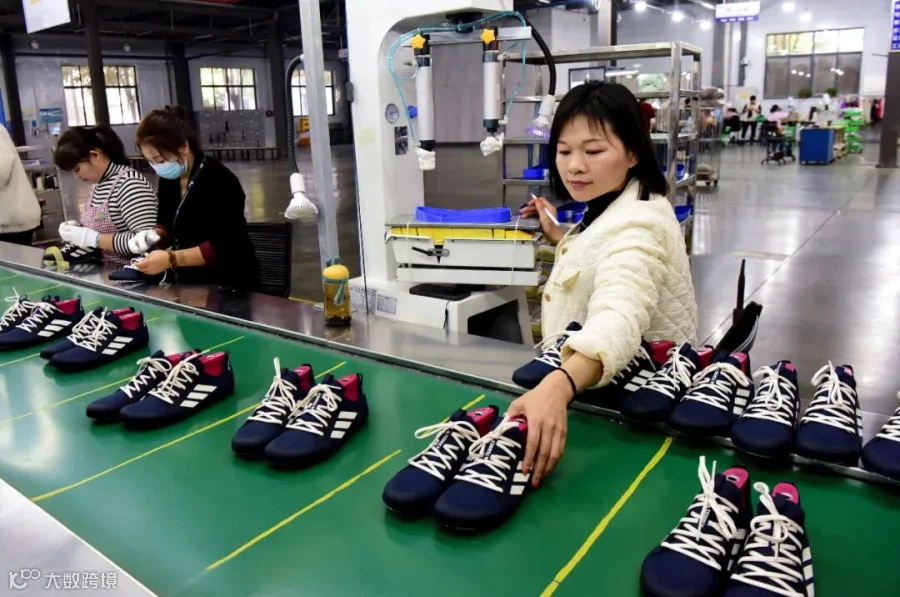
工人在河南省上蔡县一家制鞋企业生产线工作/新华社记者朱祥 摄
奥康也曾尝试借船出海,先后与斯凯奇、彪马合作进军运动鞋市场。但至 2025 年末,斯凯奇代理门店归零;2026 年上半年,彪马代理门店仅剩 7 家。
代言人可换,新品类难立。当前传统鞋企面临的核心问题,并非皮鞋市场的彻底消失,而是该市场是否还能支撑起依赖大规模渠道扩张的巨头体量。
在主营业务长期下行的背景下,企业试错空间日益收窄。未来,传统鞋企或许需要在更小的规模下寻求利润生存,靠疯狂开店铺渠做大的时代,已然落幕。
(应受访者要求,肖珊珊、蒋立君为化名)