



出品/联商专栏
撰文/和二
编辑/蔡建桢
今年年初,安踏宣布拟收购全球头部运动品牌彪马 29.06% 股权并成为其单一最大股东,此举标志着安踏冲击全球第一运动集团野心的进一步显露。
9 月 11 日,市场监管总局公布经营者集中案件审批结果,安踏体育收购彪马股份公司股权案获得无条件批准。这意味着监管认定本次交易不会产生排除、限制竞争效果,交易双方可按原方案推进交割。继 2019 年收购亚玛芬体育之后,这是安踏体育第二次超百亿元跨国并购,意味着其全球化战略迈出关键一步。
安踏交出靓丽半年报的背后
8 月 26 日,安踏体育披露 2026 年中期业绩公告。集团实现营业收入 435.07 亿元,同比增长 12.9%;经营溢利 117.60 亿元,同比增长 16.1%,整体经营利润率上行 0.7 个百分点至 27.0%;股东应占溢利 94.87 亿元,同比增长 34.9%。收入与经营溢利率均创公司半年度历史同期新高。
财报显示,目前安踏在全球拥有约 13000 家门店,在 435 亿的营收总额中,线上业务占比已超过 35.7%。
安踏集团收入由三大板块构成:安踏主品牌、FILA 斐乐,以及包含迪桑特、可隆、MAIA ACTIVE、Jack Wolfskin 等在内的所有其他品牌。三者增长速度与盈利质量正明显拉开差距:
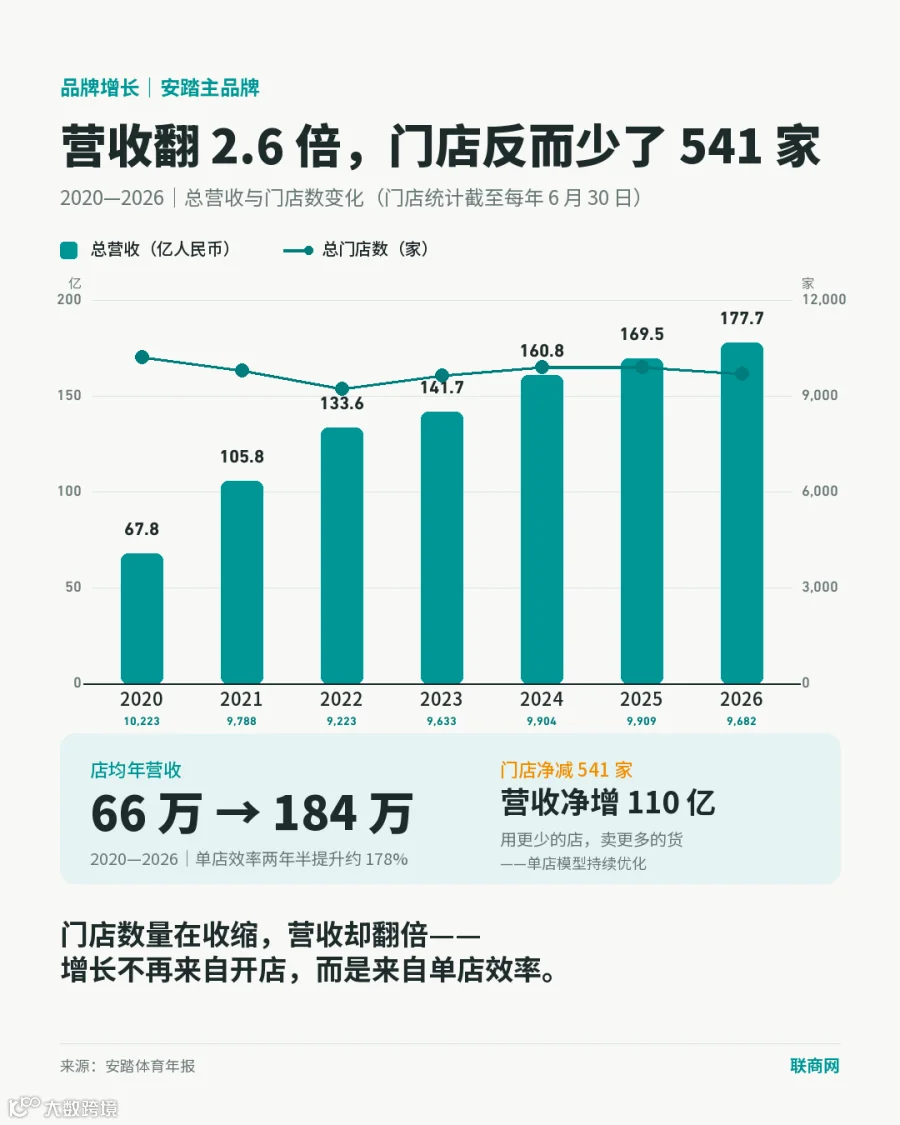
- 安踏主品牌:上半年营收 177.7 亿元,同比增长 4.8%,但经营利润仅增长 1.2%,是唯一出现“增收不增利”的板块。
- FILA 斐乐:营收 150.5 亿元,同比增长 6.1%,经营利润增长 9.7%,利润增速跑赢收入增速,盈利质量改善。
- 其他品牌:营收 106.9 亿元,同比增长 44.2%,经营利润同步增长 43.9%,增速接近主品牌的十倍。

主品牌增速换挡与人事震荡
安踏主品牌增速放缓成为媒体关注焦点。上半年其经营利润率从去年的 23.3% 微降至 22.5%。安踏解释称,主要是持续投资于品牌建设、商品研发创新及稳步推进全球化战略导致支出增加,部分影响被毛利率上升所抵消。营收方面,2026 年上半年增速为 4.8%,较 2025 年同期的 5.4% 有所回落。
拉长年度维度看,2023 年至 2025 年安踏主品牌营收增速分别为 9.3%、10.6%、3.7%,显示主品牌已进入增速换挡阶段。安踏集团董事局主席丁世忠在致股东信中指出,集团职责并非要求每个品牌在每个阶段都追求最快增长,而是尊重发展规律,持续投入、耐心经营。
主品牌数据表现的“乏力”引发了对今年 7 月人事调整的联想。7 月 15 日,安踏主品牌 CEO 徐阳因“家庭原因”辞职,由集团联席 CEO 赖世贤代理。尽管徐阳后续回应称因家人留学需迁居美国洛杉矶,但其离职仍被业内普遍解读为安踏主品牌战略未达目标。

2023 年 1 月,曾主导始祖鸟高端化改造成功的徐阳调任安踏主品牌,提出“大众定位、品牌向上”战略,密集孵化超级安踏、SV 潮鞋店等新业态,目标是 2023—2026 年流水复合增长 10%—15%,并于 2026 年冲击 600 亿元。
三年下来,结果与目标差距逐渐拉大:2024 年增速 10.6% 勉强达标;2025 年骤降至 3.7%;2026 年上半年虽回升至 4.8%,但距离 600 亿元目标仍有明显缺口。
安踏的挑战:主品牌困境
徐阳离职后,接任者赖世贤对主品牌战略进行调整:SV 事业部并入常规产品线,超级安踏停止扩张,门店(含儿童业务)净减少 173 家。本质上,安踏在国人认知中依然是“国产中档次的大众化”运动品牌。
徐阳过往成功经验在于将特许经营的国际品牌进行“高端化”打造,但将此路径复制到安踏主品牌却难以行通。核心原因在于大众对安踏的认知根深蒂固,自身高端化难获市场接受;且不少消费者对安踏与 FILA、始祖鸟之间的资本关系并不清楚。
徐阳试图复制操盘始祖鸟的路径:超级安踏定价下探、SV 上探,试图同时抓住两端。超级安踏店内约半数商品售价压在 199—299 元,比常规店低约三成,但与迪卡侬相比仍略高;SV 潮鞋店定价上探千元,又难以撑起走量。三年试验稀释了主品牌利润率,这也解释了为何主品牌营收增长 4.8%,经营利润却仅增长 1.2%。
整个安踏集团越来越依赖“别人家的品牌”完成增长任务,自有主品牌反而拖了后腿。虽然财报数据漂亮,但若自有品牌始终培养不起来,集团似乎陷入不断“买买买”的怪圈。FILA 及其他品牌虽多源自海外,但在安踏体系下已长成独立利润中心,增长动能与主品牌不同。
更关键的是,FILA 在经营利润上已经反超主品牌。如果主品牌的盈利弹性持续走弱,其在集团内部的权重还将继续下降。
安踏主品牌作为集团最大单一基本盘却“增收不增利”,说明挑战核心不在多品牌不增长,而在自有主引擎盈利弹性走弱:大众运动性价比内卷、向上做需持续投入且市场认知改变收效不大,直营/DTC 刚性成本、电商投流折扣、批发下滑共同压缩利润。超级安踏、SV 等高端化店型试验未达预期后收敛,暴露了“大众规模”与“品牌溢价”难以同时兼顾的矛盾。

对安踏主品牌而言,更重要的经营导向是提高效率而非盲目冲价:
- 产品端:回归跑步、篮球、训练、大众户外核心品类,把冠军科技、自研膜、跑鞋家族做成可量化爆款,用专业功能提升客单,而非用概念店硬拉溢价。
- 渠道端:从扩大“开店数”转向提升“店效 + 周转效率”。收缩低效街铺,做购物中心大店、灯塔店、奥莱与电商分层;DTC 和加盟按区域盈利能力重新配货,严控 OTB 与折扣,将库存周转和正价率置于收入增速之前。
- 价格带分层:安踏主品牌旗下系列要形成清晰的价格带分层,大众基础款守性价比、专业款守技术溢价、儿童与女性单独做场景化,避免超级安踏、SV、常规店互相抢客。
- 协同机制:多品牌只做协同不做替代,供应链、会员、渠道中台赋能主品牌,并购标的设整合与授权复盘机制,防止主品牌能力空心化。只有主品牌用“性价比 + 专业效率”重新跑出利润弹性,安踏才能把多品牌红利变成内生增长。

离全球第一运动集团有多远
7 月 1 日,耐克集团公布 2026 财年第四季度及全年财报。数据显示,集团全年营收 464 亿美元(约合人民币 3141.19 亿元),与去年同期持平。其中,耐克大中华区全年营收 58.47 亿美元(约合人民币 395.83 亿元),同比下降 11%。
阿迪达斯 2025 财年全球营收达 248 亿欧元(约合人民币 1939 亿元),按欧元口径增长 5%。安踏体育 2025 年全年营收 802.19 亿元,同比增长 13.3%;若加上亚玛芬体育 65.66 亿美元(约合人民币 444.51 亿元),合计规模约 1247 亿元(两者互不并表,仅为规模参照)。

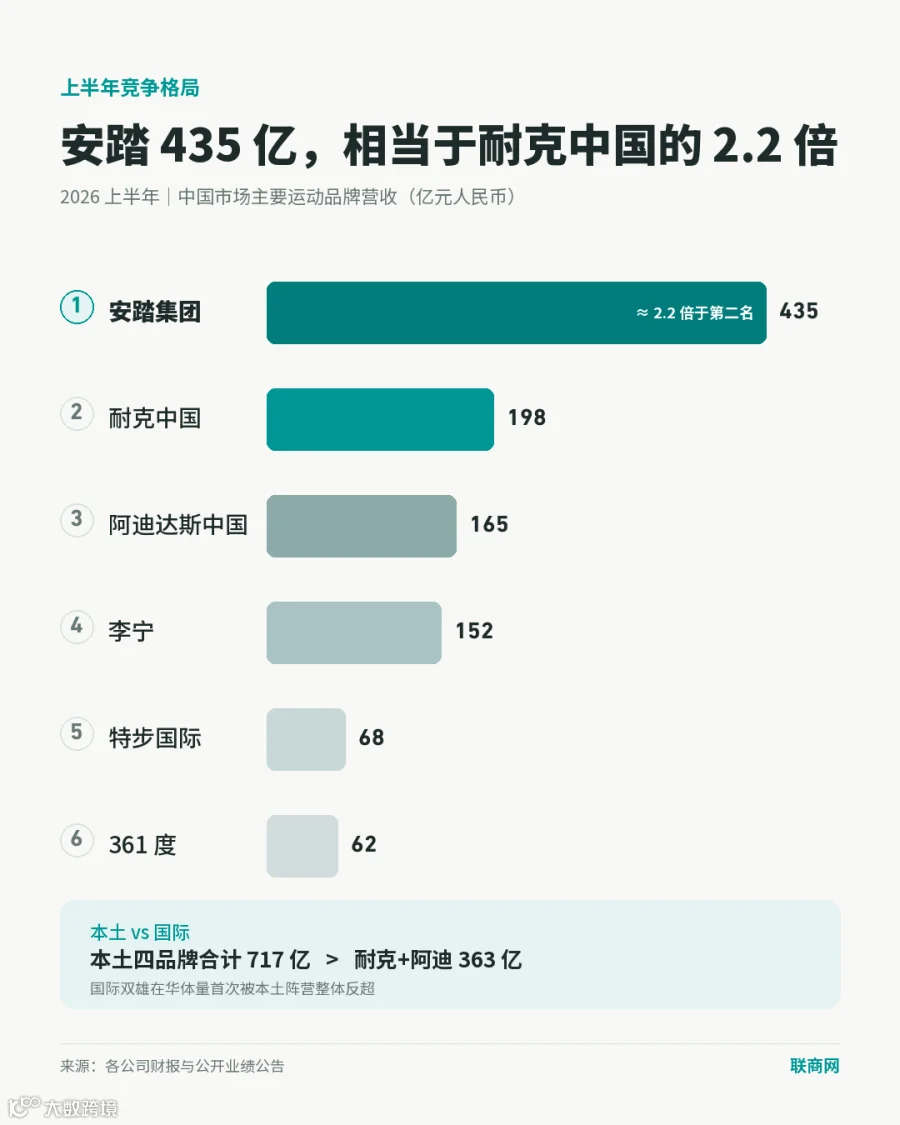
回到 2026 年上半年,公开资料未直接给出耐克大中华区自然年 1—6 月合计营收,仅有拆分后的两个财季数据:2026 财年 Q3(2025 年 12 月至 2026 年 2 月)大中华区营收 16.15 亿美元(约合人民币 109.33 亿元);Q4(2026 年 3 月至 5 月)大中华区营收 12.97 亿美元(约合人民币 87.80 亿元),同比下降 12%。
以上两个季度相加约 29.12 亿美元(约合人民币 197.13 亿元),虽为财季口径近似值,不完全等同于自然年上半年官方数据,但不妨碍规模比较。按照以上数据,今年上半年安踏集团的营收规模大约是耐克中国的两倍多(耐克中国统计至 5 月底)。
基于安踏多品牌尤其对于国际化定位于时尚、高端运动的运作能力,以及目前的增长幅度,安踏成为营收规模全球第一的运动品牌集团并非没有想象空间。
首先,安踏财报尚未并入其控股的亚玛芬体育营收数据。亚玛芬体育 2026 年上半年营收约 35.78 亿美元(约合人民币 242.22 亿)。按官方口径,安踏集团加上亚玛芬集团上半年总收入约 679.8 亿元(两者不互相并表,此数为规模参照)。
另外,安踏若收购彪马 29.06% 股权成为单一最大股东,未来双方合作及彪马带来的财务表现虽尚不明朗,但不可排除彪马在某种程度上能为安踏运动版图的国际化甚至冲击全球第一增加新分量。彪马在足球、赛车、田径等专业领域积累深厚,正好补上安踏系在足球与赛车上的短板,助其形成“专业 + 时尚 + 潮流 + 户外”的全场景覆盖。

面向未来,安踏在运动版图上的运营需形成更清晰且互不“相搏”的路径:
- 主品牌:面向高性价比大众运动;
- FILA:走中高端运动时尚;
- 迪桑特、可隆、始祖鸟(亚玛芬体系):走高端专业运奢;
- 彪马:填补足球与赛车领域;
- 亚玛芬:专注全球户外与球类。
面向欧美主场,不能只靠并购持股,要充分利用彪马、亚玛芬的渠道优势,带动其他品牌在欧美成熟市场的销售。
此外,需控制“买买买”的财务边界。成为全球运动第一不仅仅表现在营收规模,更重要的是自由现金流、净利率及品牌所有权不被动。FILA 中国、始祖鸟由安踏深度运营,话语权强;而收购彪马仅是 29% 少数股权,对亚玛芬也是单一最大股东——前者涉及经营风险,后两者更多是治理与协同风险。