


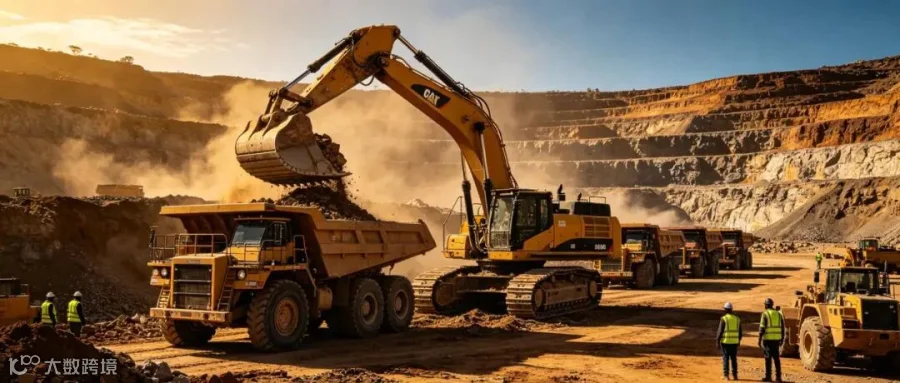
在非洲露天矿山中,挖掘机与矿卡共同构成了完整的开采链条。对于从事工程机械出口的企业而言,国内市场竞争日益激烈,出海已成为共识,但目的地的选择仍让多数企业处于观望状态。
最新的出口数据指明了方向——非洲。本文将围绕非洲市场的增长态势、核心动因以及中小企业的入场时机三个关键维度展开分析。
01 数据洞察:非洲成工程机械增长最快市场
最新海关数据揭示了非洲市场的爆发力。今年前 5 个月,湖南工程机械对非出口额达 25.5 亿元,同比增长 85.2%,该增速是湖南全球整体出口增速(20.1%)的四倍。
湖南并非孤例。一季度全国工程机械对非出口 28.25 亿美元,同比增长 61.6%,居各大洲之首;6 月单月,中国挖掘机对非出口量达 4201 台,增幅高达 85%。数据表明,当多数企业仍在观望时,非洲市场已率先实现放量增长。
02 需求解析:矿业驱动与基建长效需求
针对“非洲经济水平限制设备需求”的观点,事实恰恰相反。行业调研显示,非洲约 75% 的挖掘机需求源自铜、金、锂等矿产开采。几内亚西芒杜铁矿、刚果(金)卡莫阿铜矿等全球级大型矿山正集中开工,直接拉动了对挖掘机、矿卡、推土机及凿岩设备的需求,而这正是中国工程机械最具竞争力的产品线。
此外,非洲市场对中大型设备需求显著。20 至 40 吨级设备为主力机型,中大挖占比约 95%,这意味着该市场具备高单价、高利润的特征,属于“重利润”而非单纯“重走量”的市场。
除矿业外,非洲正经历全球最快的城镇化进程,年度基建投资规模约 1300 亿至 1700 亿美元,工程设备进口依赖度超九成。从矿山开发到基础设施建设,再到后续长达十年的维护保养,这将形成持续性的长期需求。

03 参与路径:中小企业的三种切入模式
面对由大型企业主导的矿山业务,中小企业依然拥有可观的参与空间。根据资源条件与准入门槛,主要存在三条路径:
依托龙头企业配套供应
三一、中联重科、徐工等头部企业在非持续扩张,其零部件、易损件及属具需求难以完全自给。为大厂供货模式相对稳定,但对企业资质与产品标准要求较高。
切入配件与售后服务
随着非洲设备保有量快速增长,当地售后体系尚不健全。滤芯、油缸、铲斗、斗齿等易耗件属于刚需品类。在中国品牌设备大量进入而售后未同步跟班的背景下,率先补位者将获得稳定收益,该路径最适合中小企业和贸易商。
布局设备租赁与二手设备
非洲大量中小矿企和施工队对新机购置存在成本顾虑,租赁与二手设备需求旺盛。国内更新替换下来的设备在非洲具备良好的价格竞争力和市场空间。
04 趋势研判:抢占时间窗口是关键
工程机械出海逻辑正在发生转变:欧美市场趋于平稳,非洲和拉美成为新的增量所在。对中小企业而言,窗口期仅限于当下几年。一旦大厂完成渠道铺设与服务体系建设,留给中小企业的空间将被大幅压缩。
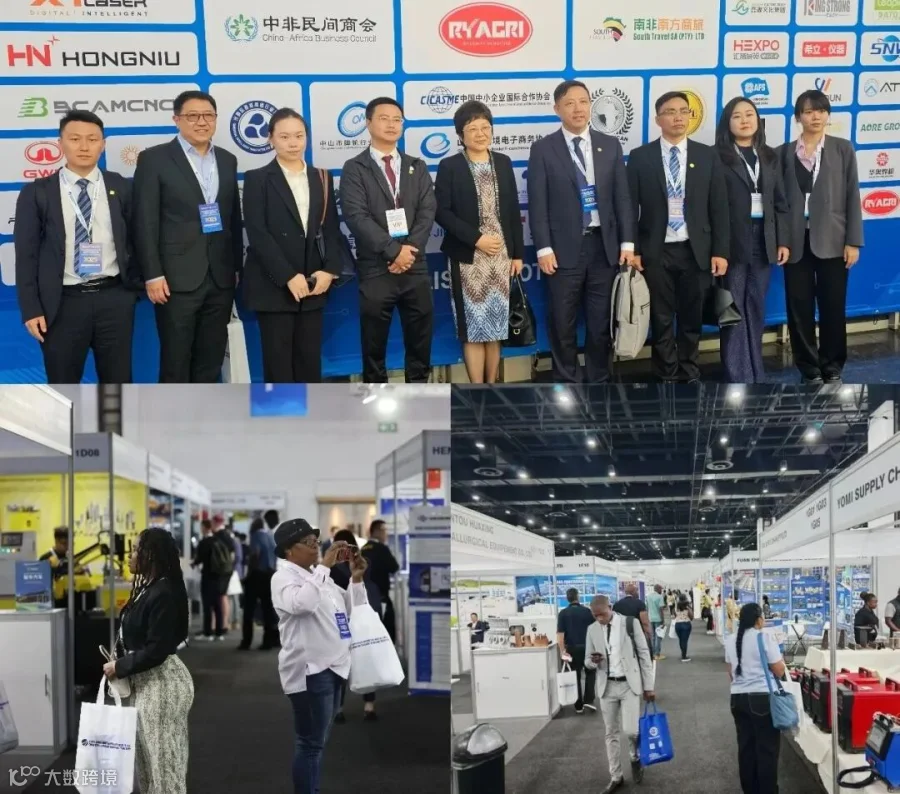
当前进入市场的有效方式是实地考察与线下展会对接。以南非为例,作为非洲最大的工程机械市场,其矿业设备正处于集中换代期,市场空间巨大。通过参加专业工业展与商务考察,企业可直接对接当地采购商,明确采购主体、品类及回款方式等关键信息。
工程机械的下一个增量在非洲已成共识,真正的竞争焦点在于谁率先进场。
#南非国际工业展 #肯尼亚国际工业展 #挖机 #外贸 #境外展会 #工程机械