


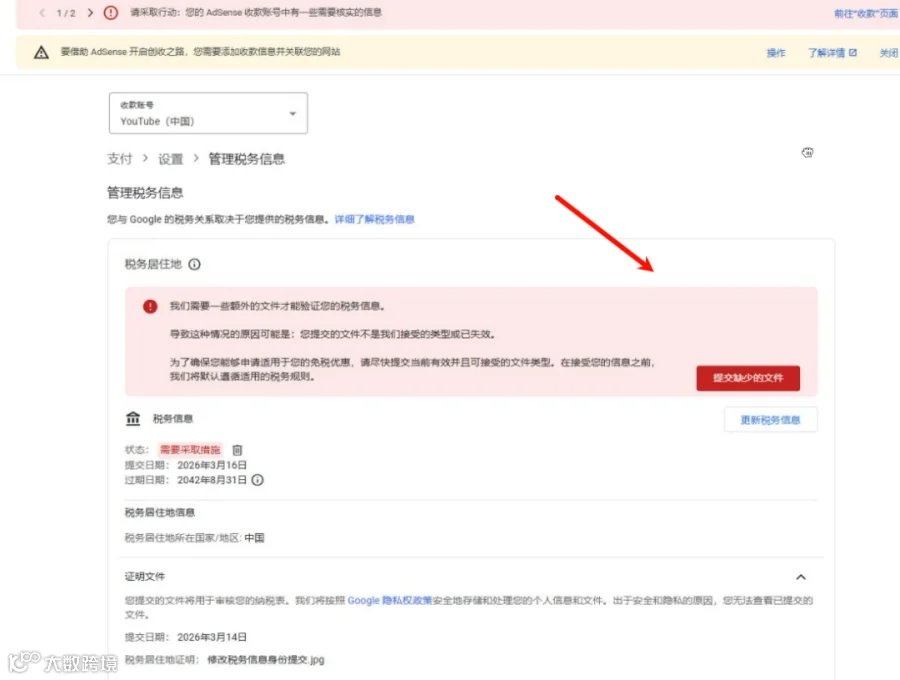

此现象并非个例,而是 Google 针对亚太区用户实施的“打款主体迁移与税务合规升级”:
- 早年 AdSense/YouTube 收入由美国 Google LLC 支付,仅需提交 W-8BEN 自我声明;
- 2023 年起,亚太区(含中国)用户逐步迁移至新加坡 Google Asia Pacific Pte. Ltd. 进行打款;
- 依据新加坡税法及 CRS(共同申报准则)要求,必须提供中国税收居民官方证明,方可享受中新税收协定的 0% 预扣税,否则将默认按 24% 预扣。
一、政策变化背后的底层逻辑
1. 打款主体从美国迁移至新加坡的原因
- 美国打款时代:仅需 W-8BEN 表自我声明,无需官方证明,有效期 3 年,符合美国 FATCA 要求。
- 新加坡打款时代:新加坡税法要求非居民提供税收居民证明,才能按中新税收协定享受 0% 预扣税,否则可能按 24% 预扣,同时需满足 CRS 全球税务信息交换要求。
- 触发时机:老账号分批迁移,叠加 W-8BEN 三年有效期届满,系统在重新校验税务信息时,强制补全新加坡税务要求。
2. 新加坡与美国税务要求的核心差异
| 维度 | 美国打款(W-8BEN) | 新加坡打款(中新协定) |
|---|---|---|
| 证明要求 | 自我声明,无需官方证明 | 必须提供《中国税收居民身份证明》官方文件 |
| 预扣税 | 按协定 0%,仅需声明 | 凭证明 0%,无证明 24% |
| 有效期 | 3 年,到期重填 | 每年需更新证明 |
| 国内申报 | 需提供美国完税证明,流程复杂 | 0 预扣,无需国外证明,申报极简 |
3. 关键疑问解答
(1)美国打款填写 W-8BEN 后,是否实现 0 扣税?
是。W-8BEN 的核心作用是向美国 IRS 声明“非美国税务居民”身份。根据中美税收协定,AdSense/YouTube 这类特许权使用费收入,美国侧预扣税可直接按 0% 执行,仅需每三年到期后重新提交。
(2)申请证明时“预计减免税金额”如何计算?
该金额是按新加坡默认预扣税率 24% 计算的潜在扣税额。例如:若当年预计 AdSense 收入为 2000 元,原本可能被扣 2000 × 24% = 480 元,则“预计减免税金额”填写 480 元。
实操建议:按“当年预计收入 × 24%"填写即可。该金额主要用于备案,不影响最终实际扣税,最终是否按 0% 执行以审核结果为准。
二、完整解决步骤:从申请证明到 AdSense 上传
1. 美国 W-8BEN 表更新(基础操作)
W-8BEN 表填写逻辑成熟,核心要点如下:
- 选择“非美国税务居民”,填写中国身份信息;
- 有效期为 3 年,到期后需重新提交;
- 仅针对美国打款部分,不影响新加坡税务要求。
2. 新加坡税务基础信息填写
在 AdSense 税务页面找到新加坡税务信息模块,按要求填写:
- 税务居住地:中国;
- 纳税人识别号:中国身份证号;
- 基础身份信息:姓名、地址等,需与 W-8BEN 保持一致。
注意:仅填写信息无法通过,必须上传《中国税收居民身份证明》。
3. 关键步骤:申请《中国税收居民身份证明》
3.1 准备工作
- 手机端下载“个人所得税”APP 并完成实名认证;
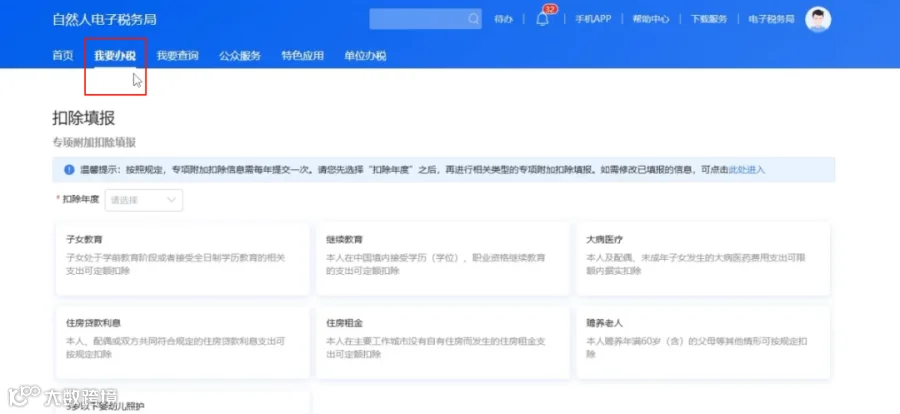
- 电脑端访问自然人电子税务局官网;
- 准备材料:
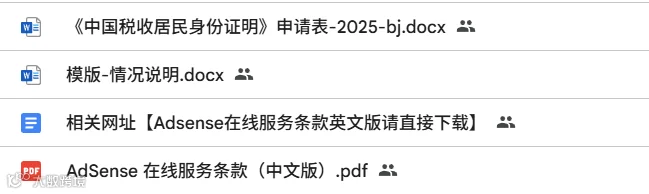
- AdSense 服务协议(含中文译文)及申请需求说明;
- 身份证正反面扫描件;
- 住所证明(三选一:户籍、家庭或经济利益关系)。若选“经济利益关系”,建议补充上传个人社保参保证明以增强说服力。
3.2 完整操作流程
步骤 1:登录并进入申请入口
- 使用个人所得税 APP 扫码登录自然人电子税务局;
- 点击顶部导航栏“我要办税”;
- 在页面下方“其他”模块,找到并点击“中国税收居民身份证明开具”;
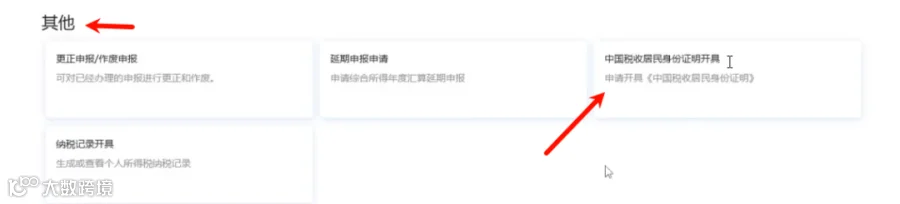
- 选择“申请开具《中国税收居民身份证明》”,进入申请流程。
步骤 2:选择申请年度与对方国家
- 申请年度:选择对应收入年度(如 2026 年申请,选 2026);
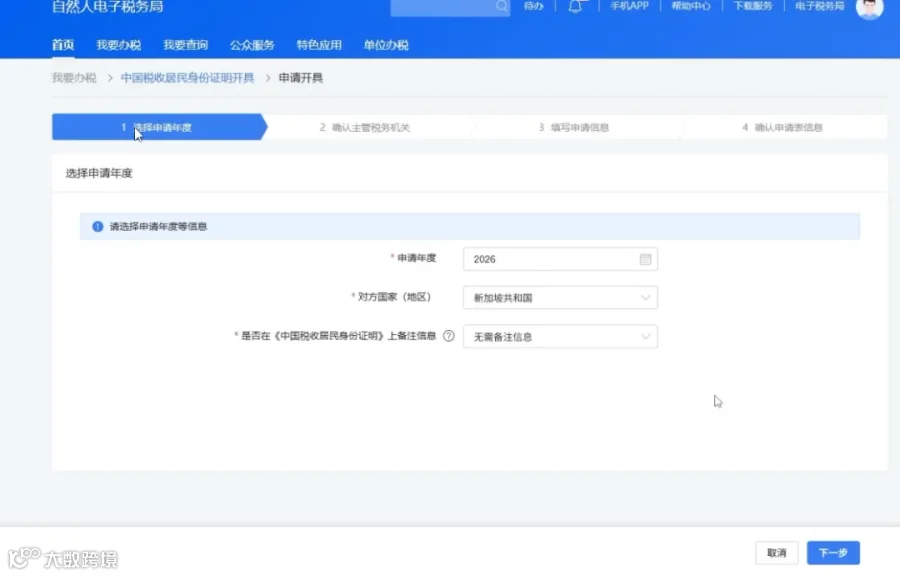
- 对方国家(地区):选择“新加坡共和国”;
- 备注信息:选择“无需备注信息”,点击“下一步”。
步骤 3:确认主管税务机关
系统将自动匹配户籍地或常住地的主管税务机关。确认无误后点击“下一步”。若无任职受雇单位,按户籍地或常住地匹配。

步骤 4:填写申请核心信息

- 样式要求:选择“否”(无需特殊格式);
- 申请目的:选择“享受协定待遇”;
- 对方纳税人名称:填写
Google Asia Pacific Pte. Ltd.; - 拟适用协定名称:选择“中华人民共和国政府和新加坡共和国政府关于对所得避免双重征税和防止偷漏税的协定”;
- 拟适用协定条款:选择“特许权使用费条款”(AdSense/YouTube 收入属此类);
- 拟享受协定待遇收入金额:填写当年预计收入;
- 预计减免税金额:按新加坡 24% 默认税率计算并填写对应金额;
- 相关附件:上传 AdSense 服务协议及中文译文,用于佐证申请真实性。
步骤 5:填写申请人信息
- 英文名称:填写护照或身份证对应的拼音姓名(如
SAN HU); - 纳税人识别号:系统自动带出身份证号,请确认无误;
- 联系电话/地址:填写有效手机号及常住地址;
- 国籍:自动带出“中华人民共和国”;
- 在中国境内是否有住所:选择“是”(中国居民默认选项);
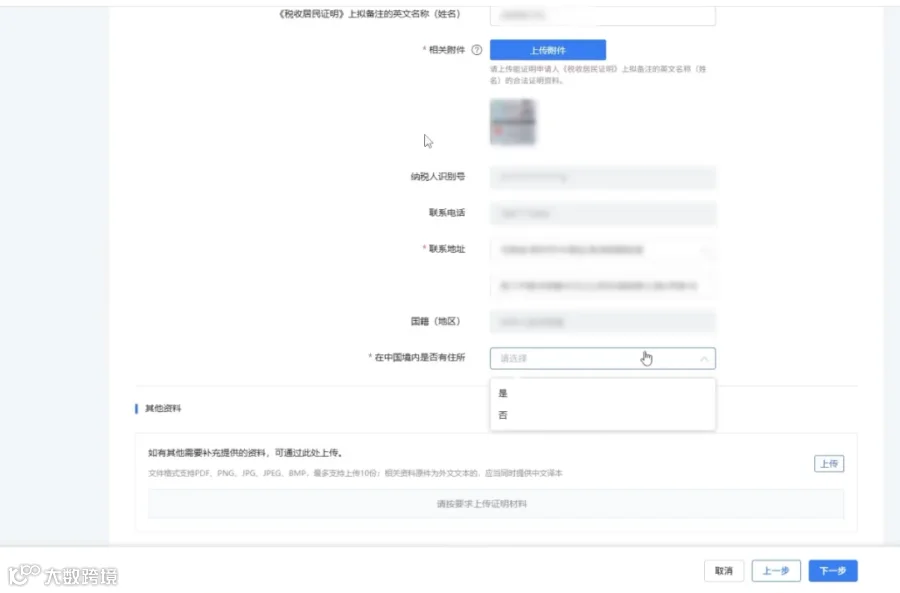
- 住所证明材料:

- 可选“户籍”或“家庭”,上传身份证正反面或户口本,最为简便;
- 若选“经济利益关系”,可上传劳动合同、营业执照或不动产证书(可多选),并建议补充个人社保参保证明,材料越充分越有利;
- 证明领取方式:选择“电子领取”。
步骤 6:提交申请与审核
- 确认所有信息无误,点击“下一步”核对申请表;
- 提交申请等待审核。一般 3—5 个工作日出结果,最快 1—2 天;
- 审核通过后,返回“中国税收居民身份证明开具”页面,选择“查询已申请的记录”,即可下载电子 PDF 文件。
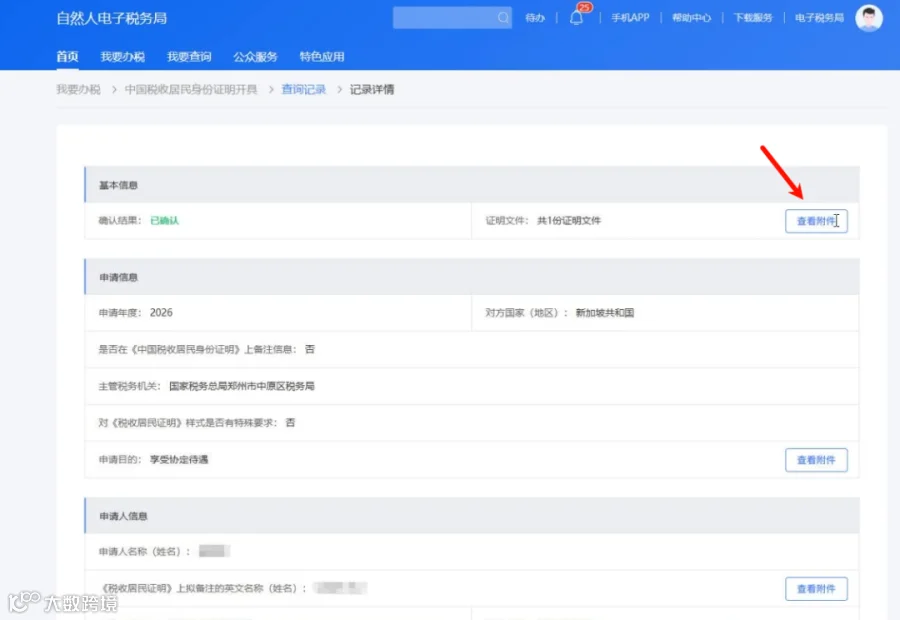
4. AdSense 税务页面上传证明(避坑关键)
- 回到 AdSense“收款信息”—“税务信息”页面,找到“税务居住地证明”上传入口;
核心避坑提醒:必须选择“税务居住地证明”分类,切勿选择“其他文件”。
- 选错分类会直接触发“文件类型不可接受”报错,导致审核失败,延误收款。
- 上传下载好的《中国税收居民身份证明》PDF(支持 PDF/PNG/JPEG,大小<50MB),提交审核;

- 审核通过后,新加坡打款预扣税将自动按 0% 执行,完成全部税务更新。
按照上述流程操作即可顺利完成税务更新。建议在准备阶段提前整理好服务协议译文及相关身份证明材料,以确保一次性通过审核。