


新增值税申报表试点正式启用,针对一般纳税人不同抵扣及转出项目的具体填报栏次、新旧申报表的核心变化,本文进行深度解析,助您快速掌握新表申报要点。
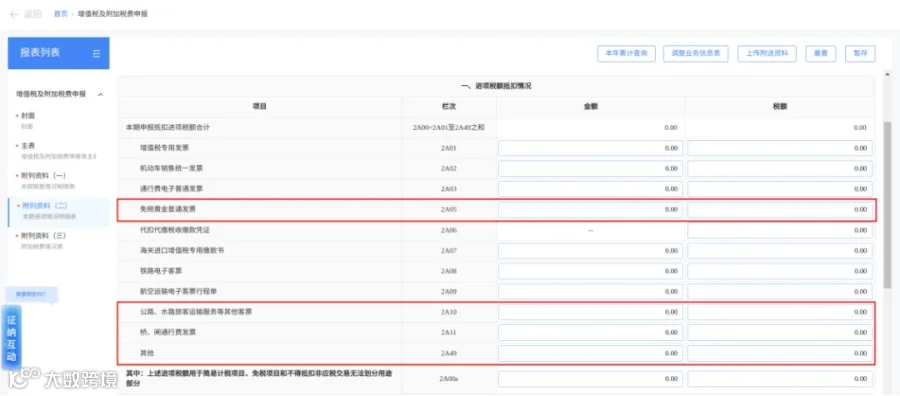
新版《增值税及附加税费申报表附列资料(二)》(本期进项情况明细表)中,“进项税额抵扣情况”部分对填报栏次进行了细化调整,新增以下专栏:
- 2A05 栏:免税黄金普通发票
- 2A08 栏:铁路电子客票
- 2A09 栏:航空运输电子客票行程单
- 2A10 栏:铁路电子客票(注:原文重复,依实际表格逻辑可能为特定类型或笔误,此处保留原文信息)
- 2A11 栏:桥、闸通行费发票
在“进项税额抵扣情况”部分,新版申报表进一步增加了特定业务栏次,包括:
- 2A12 栏:出口业务转内销证明
- 2A13 栏:总机构接受分支机构进项税额

新版申报表在“进项税额转出额情况”部分,对原“其他”类栏目进行了拆分和明确,分设以下栏次:

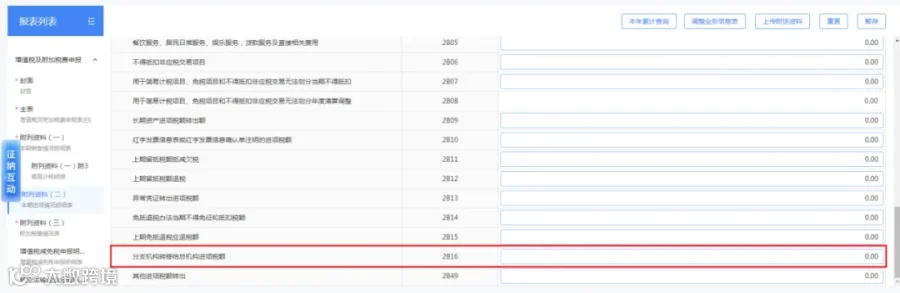
针对集团化运营及总分机构核算需求,新版申报表在“进项税额转出额情况”中新增:
- 2B16 栏:分支机构转移给总机构进项税额
温馨提示:
1. 新表进项情况明细表变化细节较多,填报时请务必核对每一笔抵扣或转出项目对应的具体栏次。
2. 部分栏次需在《增值税及附加税费申报表业务信息表》中勾选相应选项后才会显示,请注意前置操作。