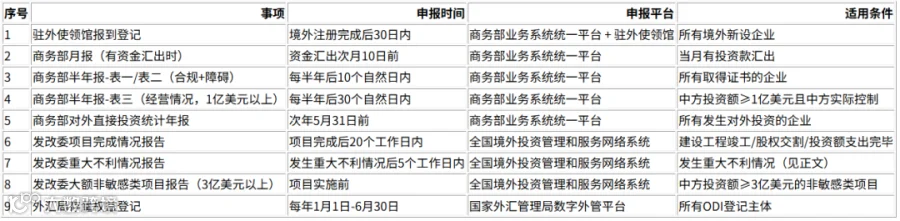
ODI 备案通过仅是企业出海合规的第一步。许多企业主误以为取得商务部《企业境外投资证书》及发改委《项目备案通知书》后,资金即可自由汇出且后续无忧。事实上,商务部、发改委及外汇局三大主管部门在备案通过后,仍会对项目进行持续监管。若出现漏报、迟报等情况,轻则影响企业信用、暂停新业务备案,重则面临行政处罚。
本文以“内地 A 公司控股香港 B 公司”为例,系统梳理备案通过后必须履行的后续事项、关键时间节点及操作规范。
一、商务部:落实常态化报告机制
商务部是境外投资后续合规监管的重点部门,主要涉及以下五类报告义务:
(1)驻外使领馆报到登记
此为一次性事项。原则上需在境外公司完成注册登记之日起 30 日内完成。操作流程如下:下载并填写《境外中资企业(机构)报到登记表》,加盖内地公司公章后,前往商务部线下窗口盖章;随后携带备案证书、境外公司营业执照(如香港公司的注册证书与商业登记证),赴投资目的地的中联办(港澳地区)或中国驻当地使(领)馆经商处(室)办理报到登记。取得回执后,须在 10 个自然日内将回执扫描上传至商务部系统,显示“已报到”即为完成。

(2)月度报告:有汇出即申报
备案完成后,若内地公司在当月有投资款汇出至境外公司,须于次月 10 日前登录“商务部业务系统统一平台”填报月报,说明汇出金额、用途及境外企业基本情况等。若当月无资金汇出,则无需填报。
(3)半年度报告:全员必报
这是商务部后续监管的核心环节。所有取得《企业境外投资证书》的企业均需申报,无论是否实际经营或资金是否汇出。具体申报时间以各地商务部门通知为准,常规参考时间如下:
- 上半年报告:当年 8 月申报(例如 2026 年上半年情况于 2026 年 8 月申报);
- 下半年报告:次年 4 月至 5 月申报(例如 2025 年下半年情况于 2026 年 4-5 月申报)。

(4)对外直接投资统计年报
每年必报项目,须在次年 5 月 31 日前通过“商务部业务系统统一平台”完成。例如,2025 年度年报需在 2026 年 5 月 31 日前完成。
年报填报内容:
- 境内投资者基本情况(FDIN1 表);
- 境外企业基本情况(FDIN2 表);
- 对外直接投资流量、存量情况(FDIN3 表);
- 涉及农业、矿产资源、电力生产、返程投资、再投资等特殊情况,需填报专项报表(FDIN4-8 表)。
注意:年报数据原则上应使用经审计的财务报表。
(5)境外再投资报告
若境外子公司(如香港 B 公司)利用利润或境外自筹资金在其他国家设立孙公司(如 C 公司),境内母公司(A 公司)须登录商务部系统填报《境外中资企业再投资报告表》,说明投资企业基本信息、股权结构及资金来源证明等,打印盖章后向商务主管部门报告。
关键点提示:若孙公司资金由境内母公司直接汇出,不属于“境外再投资”,而视为新的 ODI 项目,需重新办理全套备案手续。

二、发改委:关键节点触发式报告
现行法规中,发改委并无“项目全周期报告”或定期“年度报告”的要求,其监管模式为“关键节点触发式报告”。
(1)项目完成情况报告
项目完成后 20 个工作日内需提交报告。“项目完成”界定为:建设工程竣工、投资标的股权或资产交割完成、或中方投资额支出完毕。
操作路径:登录“全国境外投资管理和服务网络系统” → 项目申报/查看 → 项目完成情况 → 填报实际实施情况、资金使用情况及与备案内容的一致性等 → 提交。若实际情况与备案不符,需作出详细说明。
(2)重大不利情况报告
发生重大不利情况之日起 5 个工作日内须提交报告。“重大不利情况”主要包括:
- 外派人员重大伤亡(多见于建筑、矿业、制造等劳动密集型行业);
- 境外资产重大损失(如因战争、动乱、重大违约导致资产大幅减值或灭失);
- 损害我国与有关国家外交关系(多见于高科技、通信、媒体及涉及敏感技术的企业)。
普通外贸企业通常较少涉及此类情形。
(3)大额非敏感类项目情况报告
针对中方投资额 3 亿美元及以上的非敏感类项目,须在项目建设前登录发改委系统,提交《大额非敏感类境外投资项目情况报告表》。
三、外汇管理局:存量权益年度登记
外汇局的核心要求为“存量权益年度登记”。登记时间为每年 1 月 1 日至 6 月 30 日。截至上年 12 月 31 日已办理 ODI 登记的境内投资主体(含非金融机构、金融机构及特殊目的公司境内个人股东)均需登录“国家外汇管理局数字外管平台”进行申报。
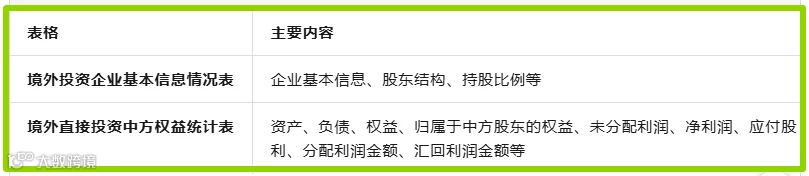
填报注意事项:
- 币种统一填报为美元,若财务报表为港币等其他币种,需按外汇局公布的折算率换算;
- 资产、负债、权益的期初数应与上一年度期末数保持一致;
- 若各项数据均为"0",需在备注栏说明原因;
- 多家境内机构共同投资一家境外企业的,仅需由持股比例最大的股东进行申报。
ODI 备案并非“一锤子买卖”,而是持续合规的起点。企业需建立"ODI 合规日历”,妥善保存境外企业的审计报告、财务报表及银行流水,以应对各类申报需求。
商务部要求定期“交作业”(月报、半年报、年报),发改委要求在关键节点“打报告”(项目完成、重大不利情况),外汇局要求每年“报家底”(存量权益登记)。合规不仅是义务,更是企业出海的安全绳。只有做到应报尽报、应登尽登,未来在进行利润汇回、增资扩股或股权转让时,才能确保通道顺畅,避免受阻。