


点击蓝字 关注我们
一、托育、学前教育机构增值税优惠政策
为扶持普惠学前教育,国家对合规托儿所、幼儿园的育养服务实施增值税免征政策。
优惠主体:经依法设立并取得正规办学资格的托儿所、幼儿园。
免征范围:严格按政府核定标准收取的保育费、保育教育费,可全额免征增值税。
不予免税范围(合规提醒):超出核定标准的费用,以及以实验班、特色班、兴趣班等名义额外收取的费用;与入托入园绑定的赞助费、支教费等,均需按规定正常计税。
二、学历教育学校增值税优惠政策
针对正规学历教育办学主体,国家持续落实增值税免征政策,覆盖公办及合规民办机构。
优惠主体:
1. 各类公办普通学历教育学校;
2. 经地市级及以上教育部门批准设立、国家承认学历的民办学校;
3. 省级及以上人社部门批准的技工学校、高级技工学校;
4. 省级人民政府批准设立的技师学院。
注:无国家认可学历资质的职业培训机构不适用本政策。
免征范围:仅限官方核定招生计划内在籍学生的合规收入,包括学费、住宿费、课本费、作业本费、考试报名费及食堂伙食费。
合规提醒:择校费、赞助费、培优费等额外收费不属于免税范畴,需依法缴纳增值税。
三、个人子女教育专项附加扣除指南
子女教育专项附加扣除是家庭减负的重要福利,覆盖全阶段正规学历教育。
1. 扣除标准与分配方式
扣除标准:子女接受全日制学历教育期间,按每个子女每月 2000 元定额扣除。
分配规则:父母可选择一方单独全额扣除(2000 元/月),或双方各扣 50%(各 1000 元/月)。选定后一个纳税年度内不得变更。
2. 可扣除的学历教育范围
覆盖国内全阶段正规全日制学历教育,包括义务教育(小学、初中)、高中阶段教育(普高、中职、技工教育)及高等教育(大专、本科、硕博研究生)。
3. 升学衔接期答疑
问:孩子升学空档期(如高考后至大学入学前)能否扣除?
答:可以。连续性学历教育的升学衔接空档期统一纳入扣除周期,无需中断申报。
四、政策总结小贴士
1. 教育机构免税核心在于“合规资质 + 核定收费”,超标及额外增值收费均不享受优惠;
2. 学历教育免税严格区分办学资质,无学历认证的培训机构无法享受;
3. 子女教育扣除覆盖全学段及升学空档期,家长应合理申报,足额享受民生红利。
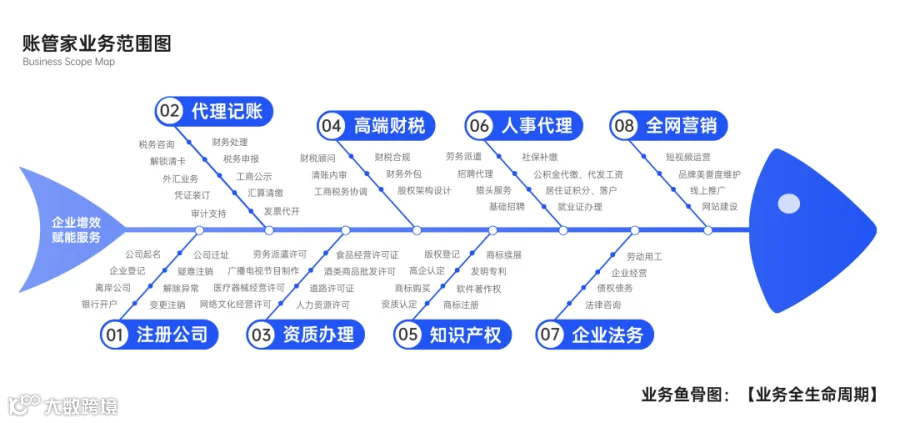

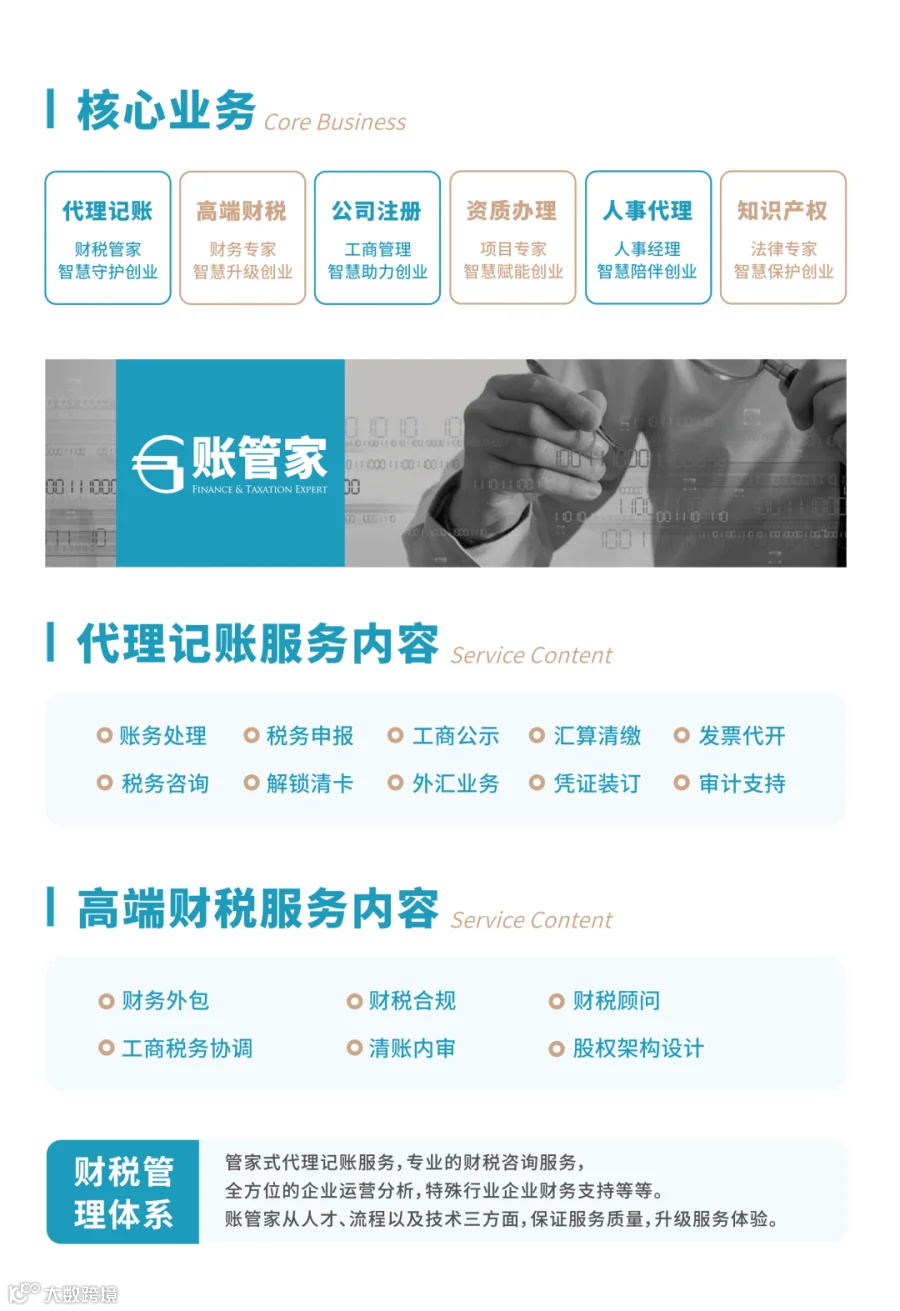
账管家持续秉承专业、标准的服务理念。品牌创始人季国兴先生致力于打造标准化、精细化服务品牌,力争成为更适合中国创业者的财税管理专家。
联系电话:400-6198-123
官方网址:www.sgzgj.com
上海市徐汇区中山西路 2281 号晶典大厦 15 楼
点「阅读原文」看账管家官网~