
从可插拔到 CPO,国产替代窗口期尚有三至五年。作为中际旭创第一大设备供应商,猎奇智能的下一个关键增长点何在?
文丨李赓
2026 年,全球九大云计算厂商资本开支预计达 8300 亿美元,同比增长 79%。这笔巨额预算正转化为中国光模块厂商的营收与扩产动力。以中际旭创为例,2026 年上半年营收同比激增 182.49%,净利润增长 241.70%,同期资本开支高达 48.02 亿元,为 2025 年全年的 1.74 倍,且重心直指设备采购。
设备赛道的火热催生了资本市场的狂欢:
中际旭创固定资产中机器设备占比超九成,在建工程中待安装设备占比达 66%;
联讯仪器上市后四个月市值涨逾 30 倍,市销率近 120 倍;
收购 ficonTEC 的罗博特科股价最高上涨 11.5 倍,市销率超 70 倍。
在此背景下,刚获注册批复的猎奇智能成为焦点。其头顶三大光环:中际旭创第一大设备商、2025 年全球光模块贴片设备第一、耦合设备第二。光模块生产包含贴片、打线、耦合、气密封装、测试老化五道核心工序,其中技术壁垒与商业价值最高的“贴片”与“耦合”,正是猎奇的主场。

招股书显示,猎奇 2025 年营收 6.98 亿元,净利润 1.82 亿元,净利率超越同行;2026 年上半年营收增至 5.81 亿元,同比增 136%。更引人注目的是其订单储备:2026 年 3 月至 6 月,在手订单从 34 亿元激增至 52.26 亿元,足以支撑未来两三年的业绩。

然而,高增长背后疑云未散:大客户依赖症显著,中际旭创三年贡献营收占比虽降至 53.42%,仍占半壁江山;光模块迭代加速,从 1.6T 向 3.2T 乃至 CPO 演进,对 LAB、TCB 等先进工艺提出更高要求。猎奇能否守住溢价?技术代差如何弥补?本文将围绕三大核心问题展开探讨。
是全球第一的重估机遇,还是受制于人的依附生存?
技术落后一代,高毛利与溢价何以维持?
技术革命来临前,溢价窗口还剩多久?
这三个问题的答案,皆藏于一张产业时间表之中。
全球第一,是否真的依赖大客户?
光通信设备本质是精密自动化技术的组合应用,涵盖高精密运动平台、视觉对准及耦合算法等。其中,贴片需解决高温加压下的导热与牢固问题;耦合需实现亚微米级光纤与芯片对准,偏差超 0.5 微米即导致光功率损耗过半;老化测试则需在极端环境下捕捉失效模式,考验工程极限。
此前,该领域由海外巨头垄断:贴片机领域的 ASMPT、BESI,耦合设备的德国 FiconTEC,以及测试领域的致茂电子。这些企业深耕二十年,技术积淀深厚,如 FiconTEC 已获英伟达、台积电量产订单。
转折点出现在 2018 年前后,随着美日厂商退出数通模块市场,中国光模块厂商占据全球主导,设备国产化窗口随之开启。猎奇智能核心团队源自富士康鸿准,具备深厚的精密机械与自动化开发背景。
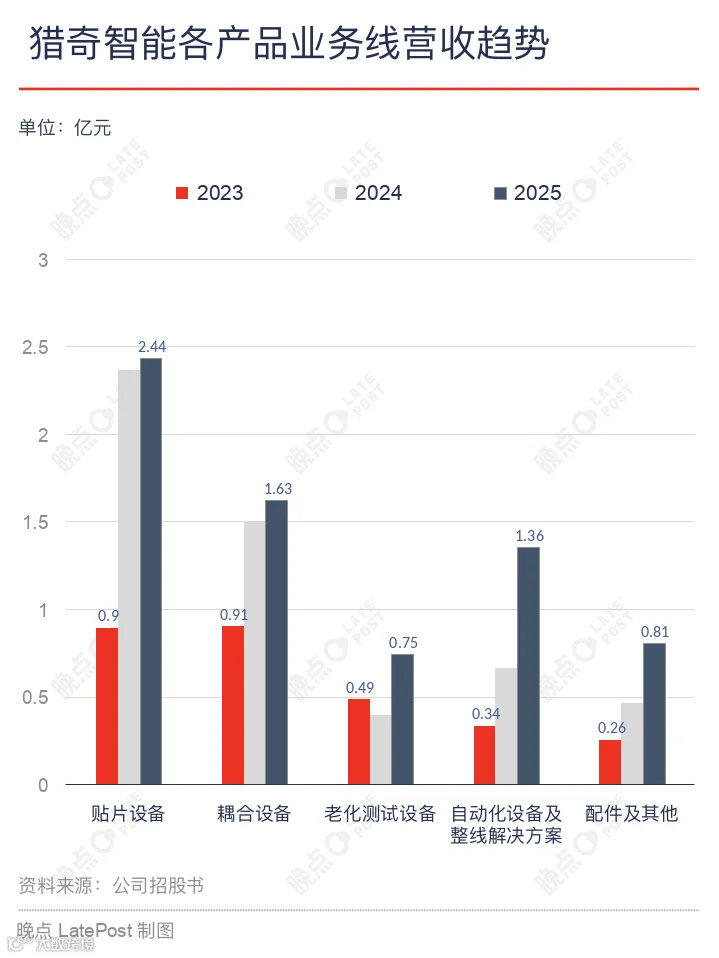
猎奇业务聚焦光模块封测三大核心环节:贴片、耦合与老化测试,2025 年合计贡献近七成营收。其技术底座同源,精密运动控制与视觉算法可迁移至半导体封装及汽车自动化领域。产品迭代紧密跟随客户需求,从 100G 至 1.6T 代代不落,研发投入复合增速超 90%。
关于大客户依赖,实为市场结构使然。全球前十光模块厂商中七家为中国企业,中际旭创与新易盛在高速模块领域份额近 80%。猎奇已成功切入全球前十中的九家,复购率超九成,中际旭创营收占比三年下降近 9 个百分点,客户结构正逐步优化。
真正的挑战在于现金流。设备验收周期长达 200 至 400 天,导致大量资金沉淀在存货与发出商品中。2025 年猎奇经营现金流净额仅 2923 万元,远低于净利润;应付账款激增反映出对上游供应商的压款,而下游客户如中际旭创同样面临现金流压力。此次上市募资中补充流动资金额度有限,资金缺口将是短期发展的主要制约。
技术有差距,但高毛利和溢价仍有保障
招股书坦言,猎奇在技术指标上与国际巨头存在差距。例如,FiconTEC 耦合设备重复定位精度达±0.02 微米,而猎奇第三代产品为±0.05 微米。这一倍数的差距在 3.2T 及 CPO 量产中将影响良率,但当前 1.6T 量产阶段,猎奇设备已完全胜任,留出了技术追赶的时间窗口。
猎奇的竞争策略是“单点突破 + 高性价比”。不同于外资提供全套产线,猎奇聚焦核心单机设备,价格仅为外资的几分之一。例如,其老化测试设备均价仅 10 万余元,而 FiconTEC 综合测试系统售价高达 550 万元。凭借低价快交与贴身服务,猎奇迅速抢占市场:2025 年贴片设备出货 320 台,耦合设备 185 台,销量远超 FiconTEC。
值得注意的是,低售价并未牺牲高毛利。得益于本土供应链优势及子公司垂直整合(机加工、软件、耗材自研),猎奇在保持价格竞争力的同时,毛利率甚至高于外资对手。2025 年耦合设备毛利率达 53.99%,贴片设备连续三年维持在 60% 左右。相比之下,FiconTEC 受限于欧洲高昂的人力与运营成本,毛利率较低。罗博特科收购 FiconTEC 后推进国产化降本,毛利率回升也侧面印证了中国产业链的成本优势。
面对猎奇的崛起,国际巨头曾发起专利诉讼阻击,但 MRSI 与 ASMPT 的索赔请求均被驳回或宣告无效,进一步巩固了猎奇的市场地位。
跟随中国产业崛起,溢价起码还有 3 到 5 年
AI 算力爆发推动光通信架构从可插拔向 NPO、CPO 演进。英伟达等巨头的大额投资旨在解决电互连瓶颈,将光引擎推向芯片侧。国内产业链同步提速,3.2T NPO 方案已展示,薄膜铌酸锂等新材料取得突破。
猎奇的命运与中国光通信产业的崛起深度绑定。展望未来三至五年,三个变量决定其价值:
首先是国产替代空间。高精度固晶贴片国产化率仅两成,参照中低精度段的发展经验,未来 3 至 5 年是关键窗口期。
其次是大客户采购周期。猎奇超 52 亿元的在手订单,将在 2026 至 2027 年集中确认为收入,与头部客户的扩产节奏高度吻合。
最后是技术变革速度。CPO 大规模商用预计在 2028 年后,此前市场主流仍是可插拔 1.6T 与 3.2T。虽然 CPO 可能重塑竞争格局(如 FiconTEC 已成博通 CPO 独家供应商),但在未来几年内,猎奇只要在关键环节卡住位置,仍可享有产业红利。
题图来源:视觉中国
- FIN -