


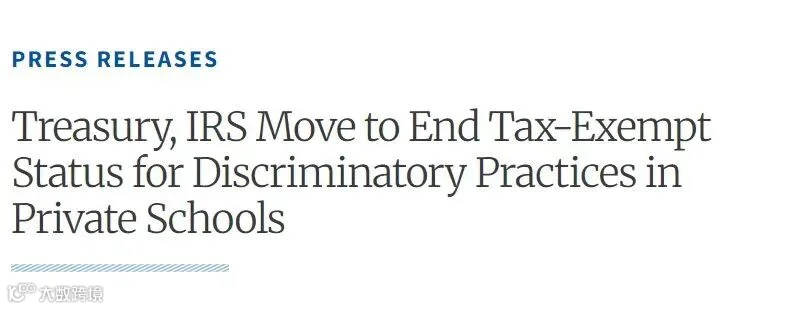
继 2023 年美国最高法院裁定高校招生不得将种族作为录取因素后,美国教育界再迎重大变革。美国财政部与国税局(IRS)于 9 月 3 日提出新规提案:若私立学校在招生、奖学金、体育项目等政策中基于种族区别对待学生,将面临被取消联邦免税资格的风险。
长期以来,部分亚裔家庭担忧成绩优异的学生因族裔背景在招生中遭遇不公。此项新规若正式落地,将进一步压缩学校实行“种族优待”的操作空间,对于主要依靠学业和个人能力竞争的亚裔学生而言,无疑是一大利好。
新规核心:严禁以种族为依据的区别对待
根据提案,私立学校若在招生、奖学金发放、学生贷款、体育项目及校园设施使用等方面,依据申请人的种族、肤色、国籍或族裔背景提供优惠或施加不利待遇,将被视为违规。即便学校将这些政策包装为“多元化”、“公平”或“包容”,只要实质操作仍基于种族划分,便可能付出沉重的经济代价。
财政部长贝森特(Scott Bessent)强调,政府致力于消除教育体系中的种族歧视。他指出,以公平之名行歧视之实的做法不会改变其本质。新规旨在建立明确标准,剥夺继续采取歧视性做法的教育机构的联邦免税福利。
适用范围与例外情况
美国财政部估算,全美约有 1.8 万所私立中小学、学院和大学可能受此新规影响。值得注意的是,新规并非禁止所有帮助弱势群体的措施。学校仍可依据与种族无关的标准(如家庭经济状况、个人克服的困难等)来支持低收入或处境艰难的学生,但绝不能仅因申请人属于特定族裔而直接给予录取或奖学金优待。
延续司法裁决,覆盖范围更广
此次提案是对联邦最高法院 2023 年针对哈佛大学和北卡罗来纳大学平权招生案裁决的延伸。当时的裁决禁止大学单纯以种族作为录取因素,而新提案则将监管范围扩大至奖学金、贷款、体育及校园设施等更多领域。
对于私立院校而言,失去免税资格后果严重。这不仅意味着学校自身可能面临税务问题,更会导致捐款人无法抵扣税款,进而严重影响学校的筹款能力、投资收益及发债成本。

实施时间表与潜在挑战
目前该规定仍处于提案阶段,需经过公众意见征询程序。若最终通过,将适用于 2027 年 5 月 31 日或之后开始的纳税年度,为学校调整政策预留了缓冲期。
然而,新规预计将面临法律挑战。美国天主教大学法学教授 Roger Colinvaux 指出,此举可能开启“免税资格武器化”的先河,担心政府未来可能利用国税局的审核权压制学校言论或强迫其改变政策。