


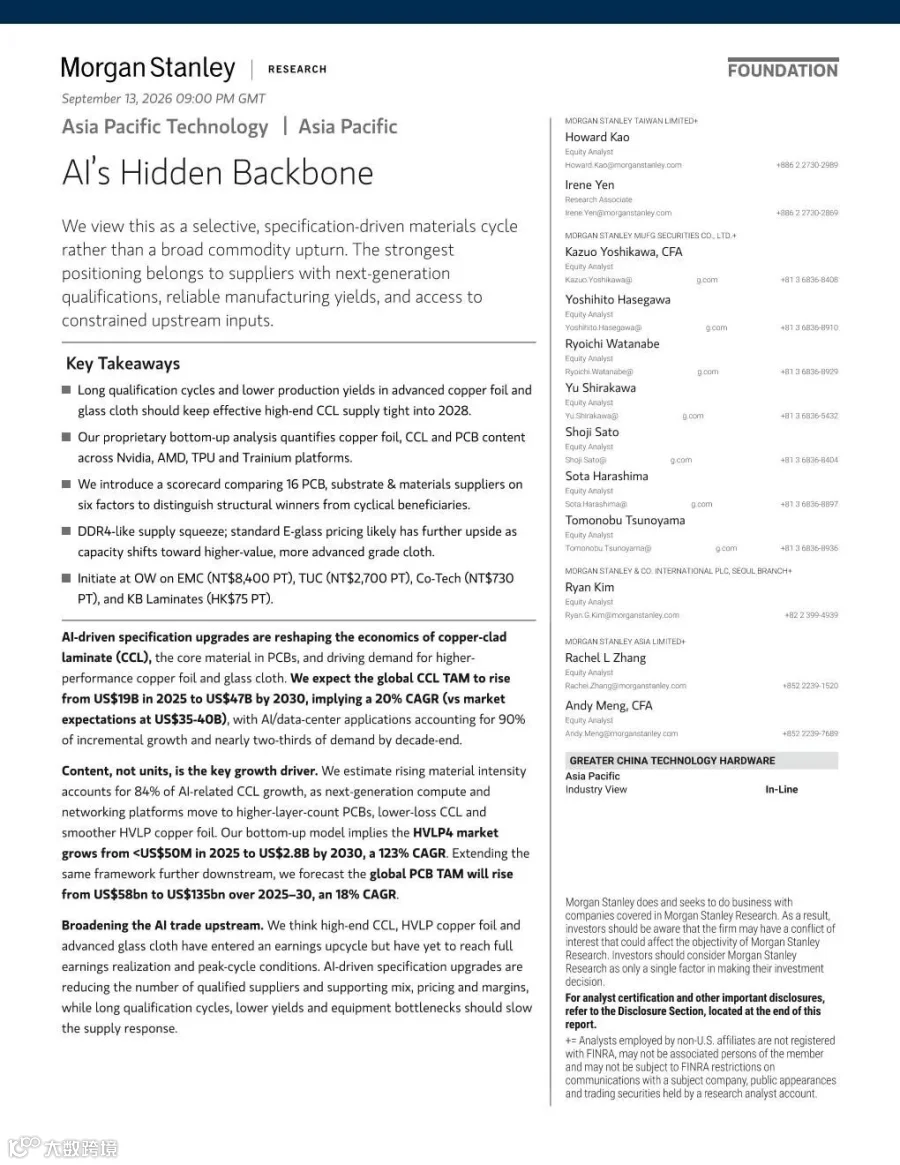
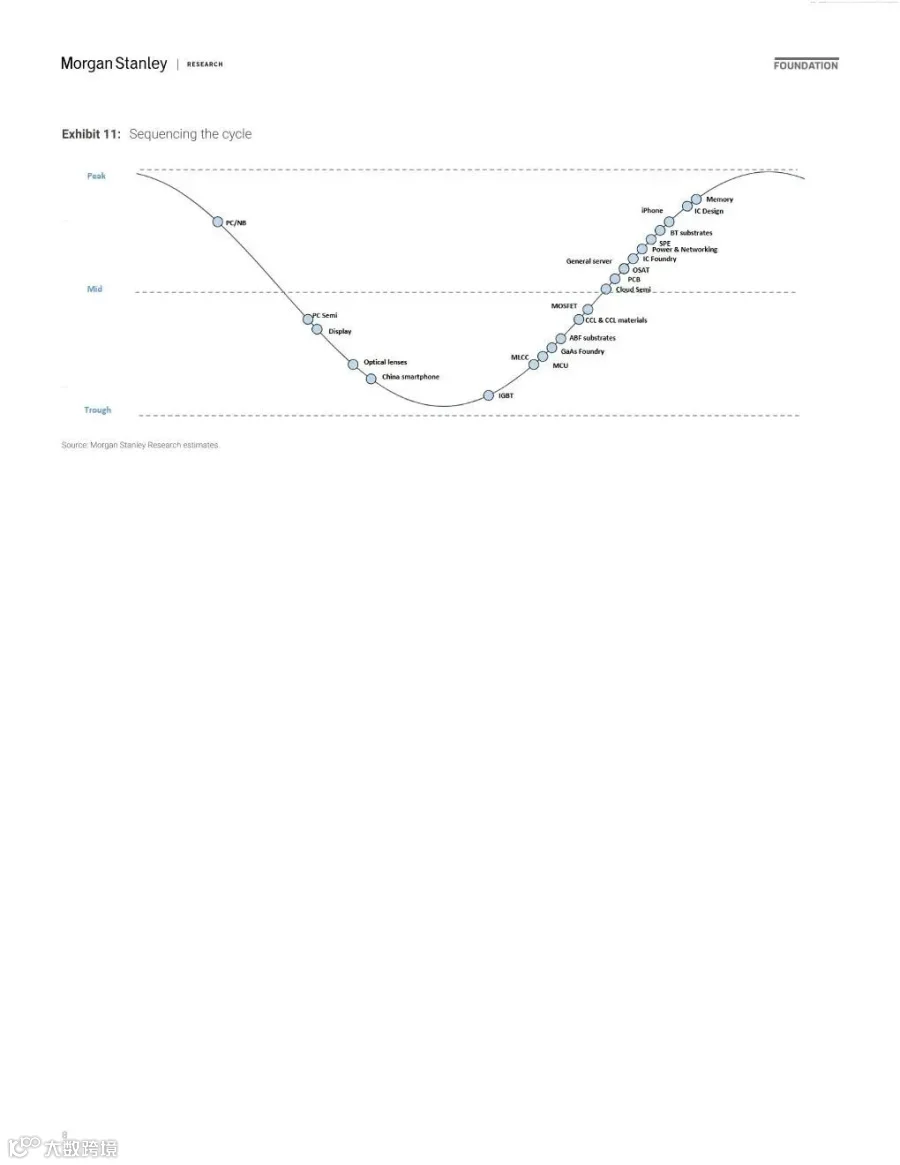
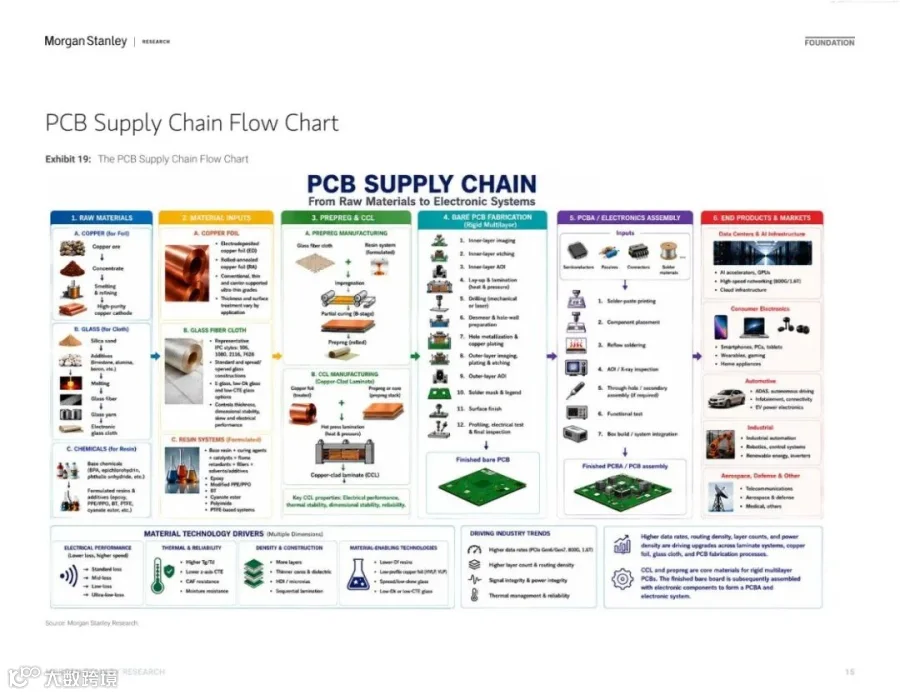
摩根士丹利最新报告指出,AI 基础设施上游核心材料(覆铜板 CCL、HVLP 高端铜箔、电子玻璃布)正迎来规格驱动的结构性周期。本轮增长并非传统大宗商品景气上行,而是由下一代产品认证、稳定良率及上游紧缺原料获取能力主导。具备上述优势的供应商将确立市场领先地位。
市场规模与增长驱动
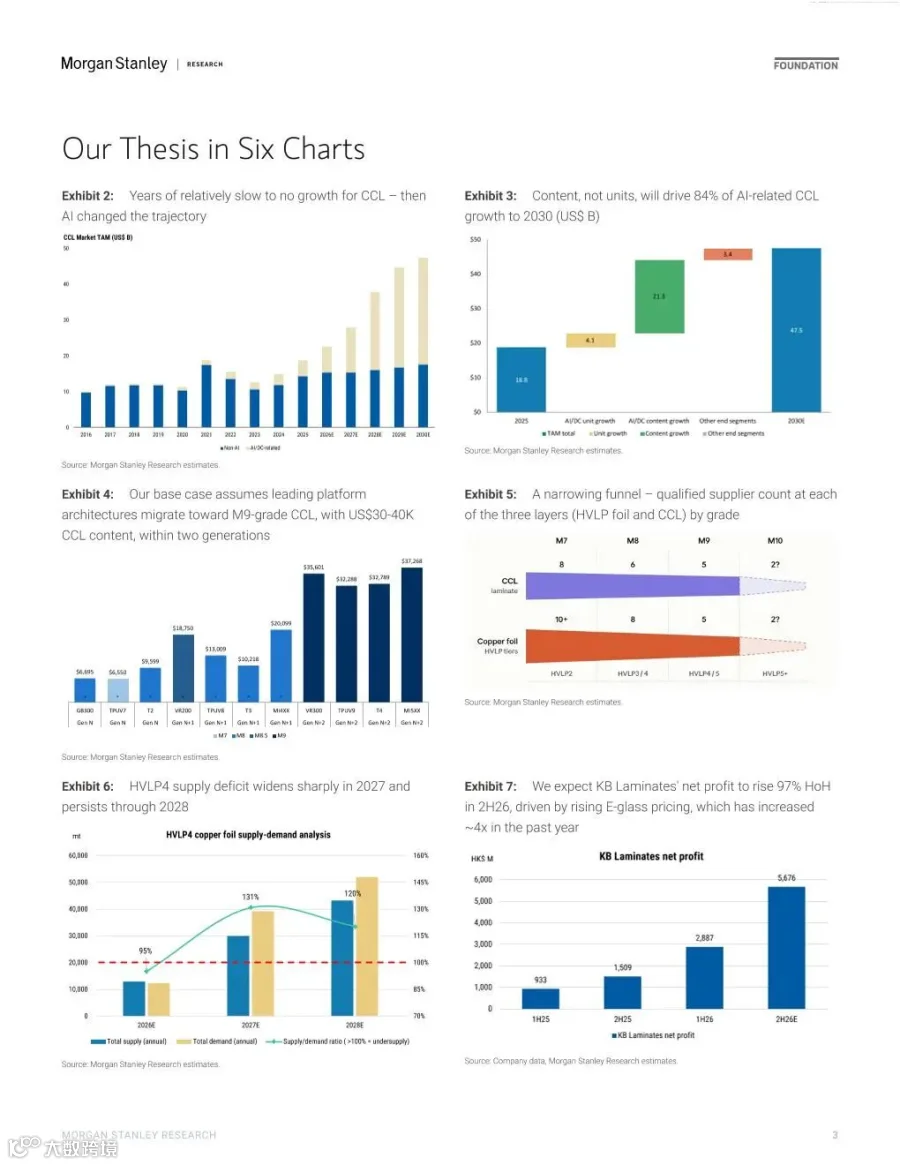
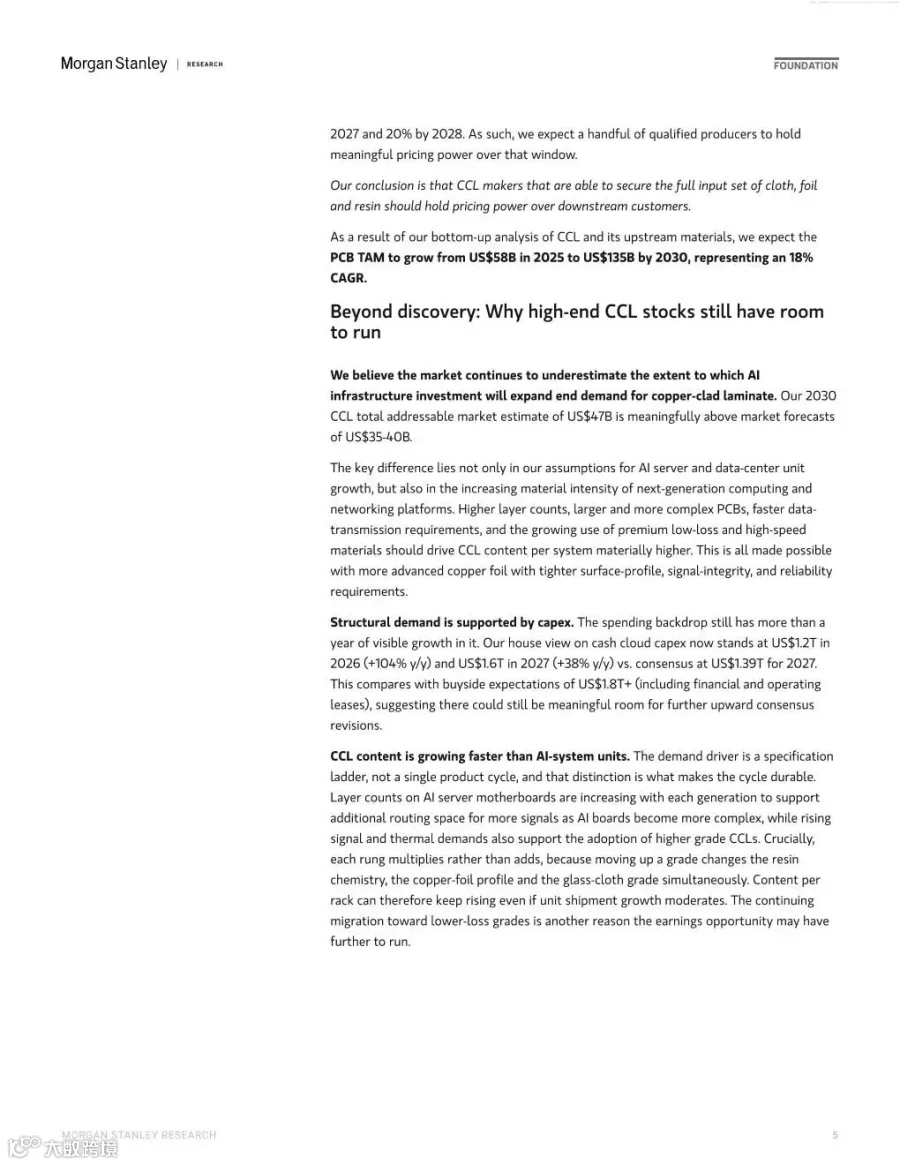
报告预测,2025 至 2030 年全球 CCL 市场规模将从 190 亿美元增至 470 亿美元,年复合增长率(CAGR)达 20%,显著高于市场一致预期。其中,AI 与数据中心贡献了 90% 的增量,预计 2030 年将占据 CCL 总需求的近三分之二。
增长核心逻辑在于单机材料用量的大幅提升,该因素贡献了 84% 的 AI 相关 CCL 增量,而非单纯依赖服务器出货量的增长。同期,PCB 市场规模预计将从 580 亿美元扩张至 1350 亿美元,CAGR 为 18%。
高端材料供给持续紧张
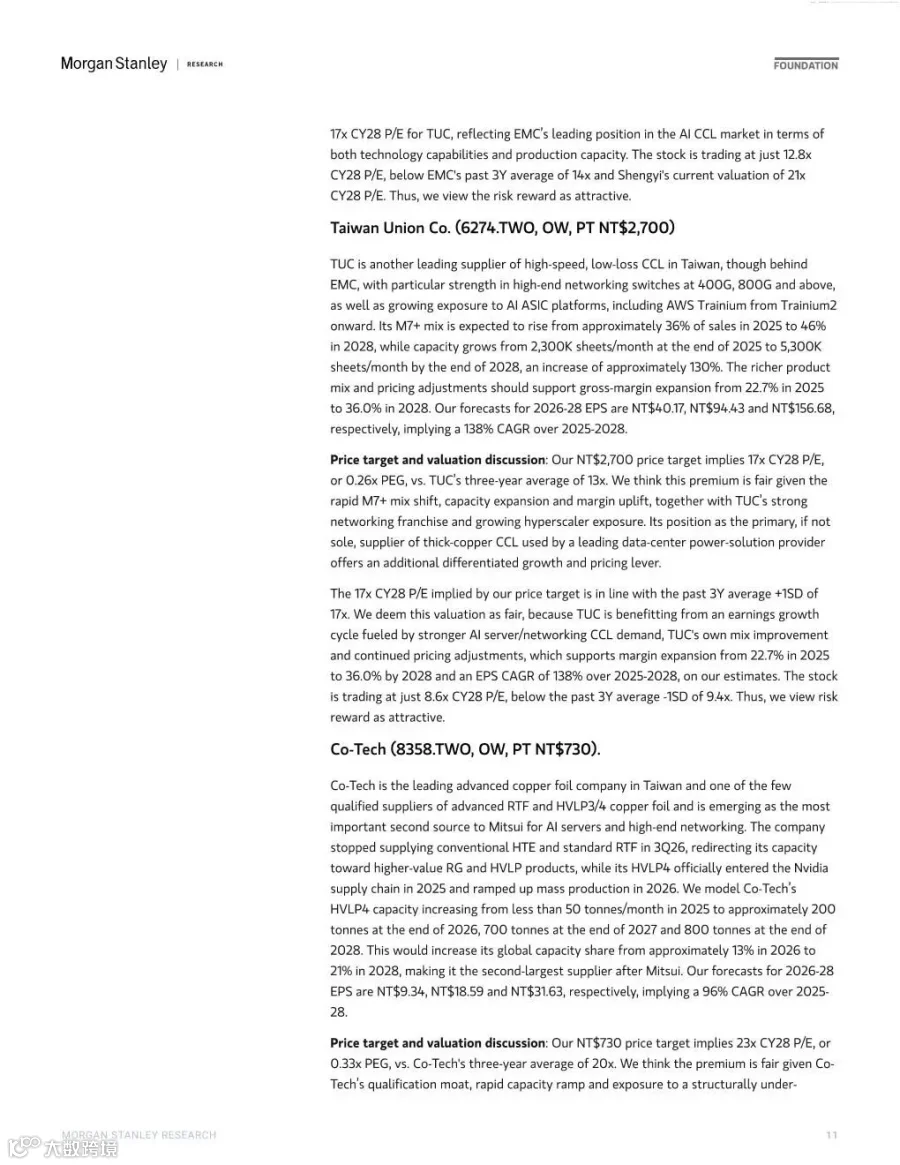
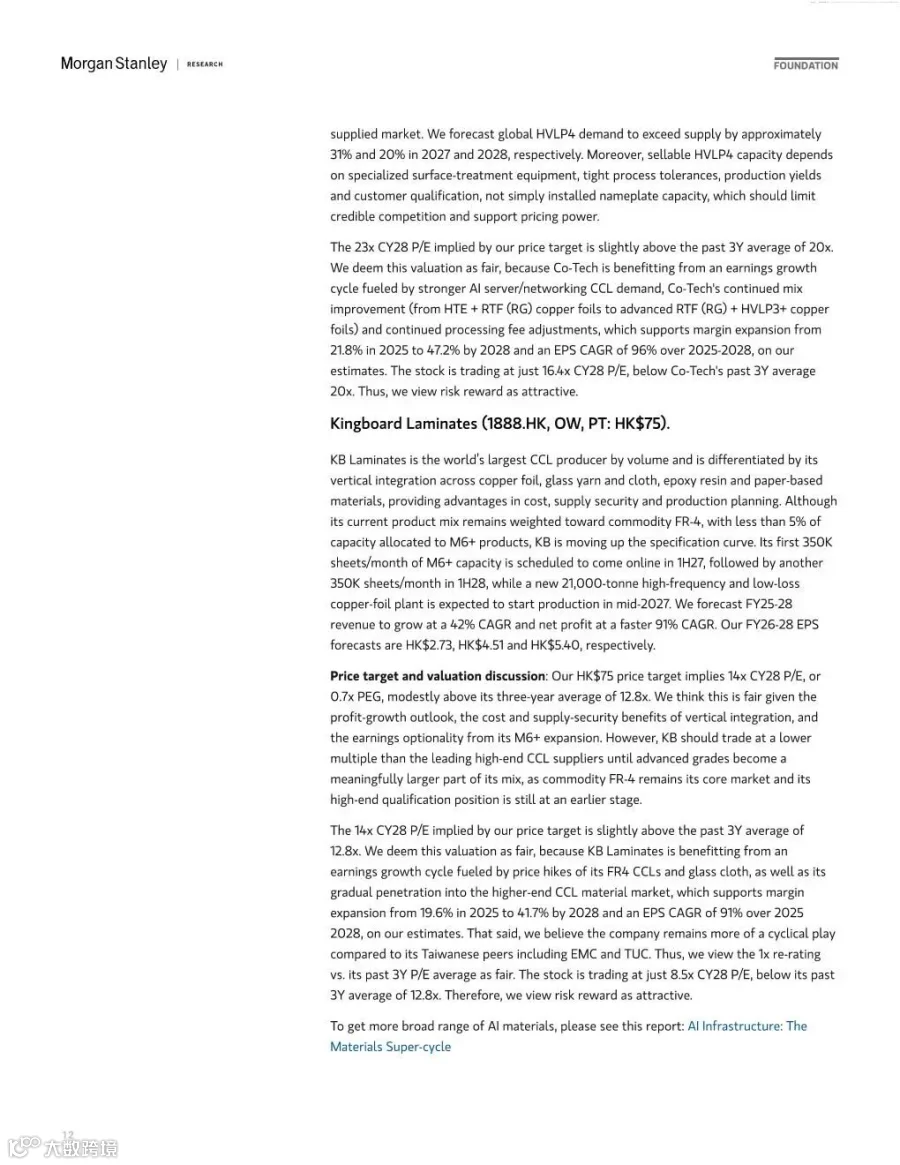
受限于漫长的认证周期及较低的生产良率,2028 年前高端 CCL 有效供给将持续偏紧。HVLP4 高端铜箔市场将迎来爆发式增长,规模将从 2025 年的不足 5000 万美元跃升至 2030 年的 28 亿美元,CAGR 高达 123%。预计 2027 年供给缺口将达 31%,2028 年仍维持 20% 的缺口。
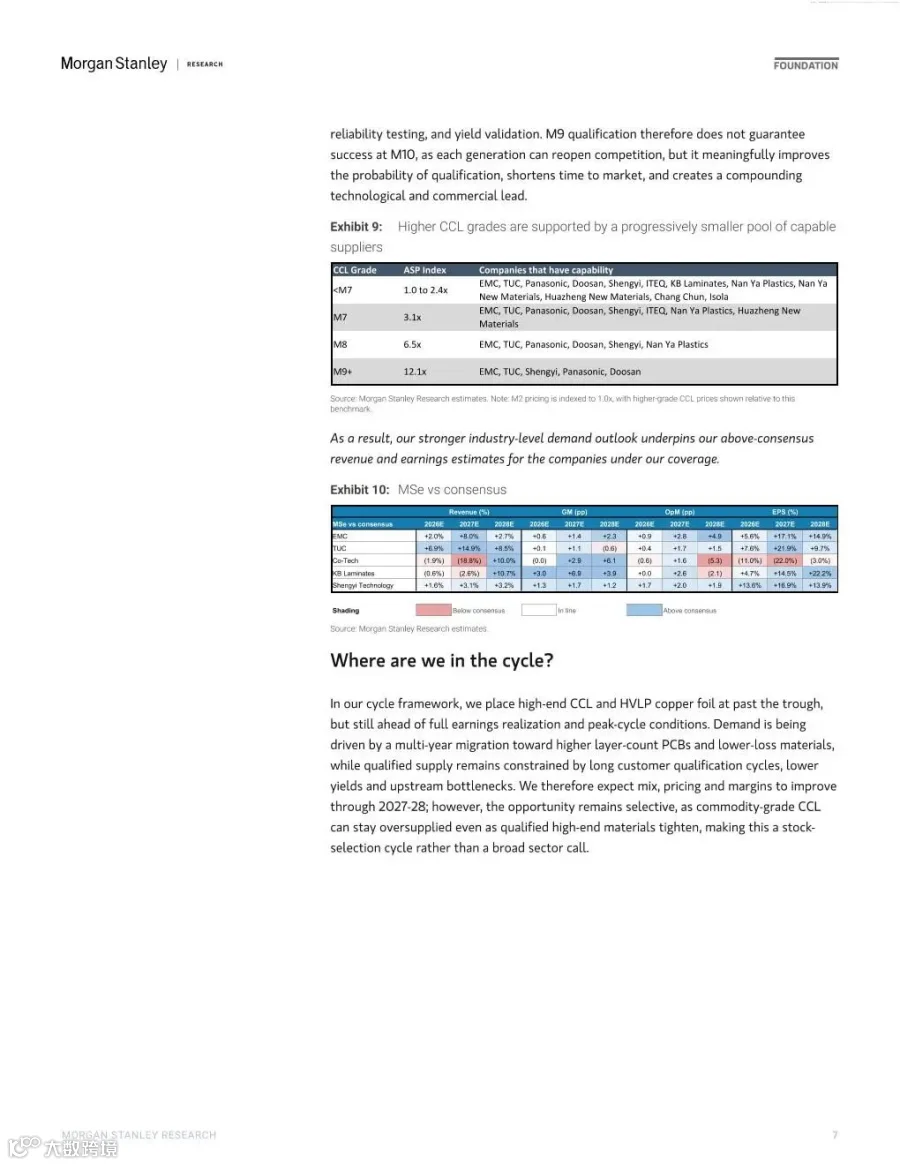
随着 M7、M8、M9 等材料等级提升,认证门槛逐级抬升,合格供应商数量呈收窄趋势,行业集中度进一步提高。
算力迭代推高材料规格与溢价
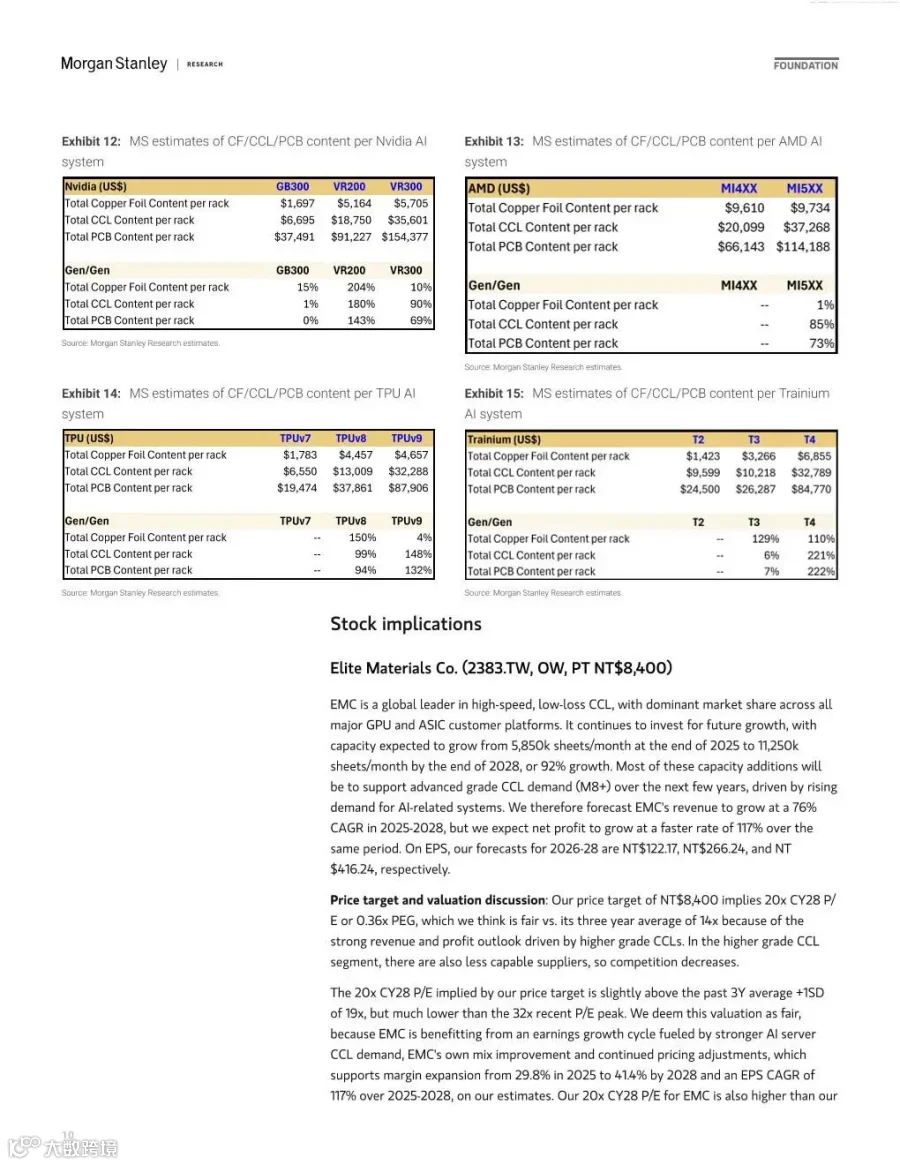
英伟达、AMD、谷歌 TPU 及 AWS Trainium 等主流 AI 算力平台的迭代,持续推动单机架 CCL 与 PCB 含量大幅上升。AI 服务器 PCB 的生产周期是普通 PCB 的 2.2 倍。产品等级越高,单价溢价越显著,M10 级 CCL 价格可达 M2 级的 17.3 倍。
一旦通过平台认证,供应商将构建起工艺、良率及客户合作的深厚壁垒,形成先发优势。然而,每一轮平台更迭也意味着竞争格局的重新洗牌,为新技术持有者提供入场机会。

报告图表精选





申明:报告旨在分享,版权归原作者所有。