作者 | 叶二 编辑 | 魏晓
智谱再次启动大规模融资。9 月 13 日,智谱公告完成约 50 亿美元融资,包含 20 亿美元股份配售及 30 亿美元可转债。资金将主要用于下一代 GLM 模型研发、构建完全自训练体系及相关算力基础设施。
距离上一轮 40 亿美元配售仅过去两个月。若计入今年 1 月 IPO 募资的 49 亿港元,智谱在不到 8 个月内累计募资近 100 亿美元,其融资节奏在港股市场极为罕见。
频频融资的背后,是惊人的资金消耗速度。公告显示,截至 2026 年 8 月 31 日,IPO 所得款项已耗尽,7 月配售资金也已动用约 35%。粗略计算,智谱日均资金消耗接近 2.2 亿港元。在大模型进入残酷淘汰赛的当下,唯有保持充足弹药方能生存。
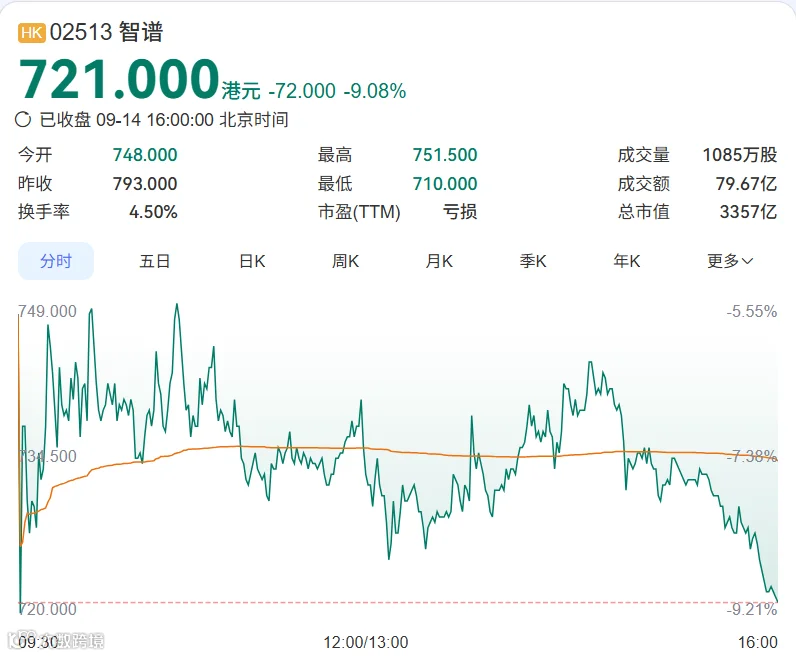
然而,资本态度已转向谨慎。本轮融资采用“折价新股 + 零息可转债”混合结构,且上一轮入场的机构已面临账面浮亏。市场用脚投票,截至收盘,智谱股价下跌 9.08%,市值缩水至 3357 亿港元。
烧钱无底洞:营收狂飙难掩亏损
智谱尚未实现自我造血。2026 年半年报显示,公司上半年营收 9.54 亿元,同比增长 399.74%,但经营亏损达 21.47 亿元,经调整净亏损扩大至 19.6 亿元。
财报揭示了一个残酷现实:每赚取 1 元收入,需投入超过 2 元用于研发。上半年研发支出高达 21.31 亿元,是营收的两倍有余。高速增长的算力收入,难以覆盖模型迭代与军备竞赛的巨额刚性支出。
高频迭代与价格战的双重挤压
为构筑核心壁垒,智谱必须保持高强度的模型迭代。今年 2 月至 8 月,智谱先后推出 GLM-5 系列四个大版本,平均每两月一次升级,持续消耗巨额算力资源。一旦迭代放缓,不仅面临客户流失风险,估值逻辑也将松动。
另一方面,国内大模型 API 市场价格战激烈。尽管行业整体告别低价补贴,智谱仍坚持“以价换量”策略。新发布的 GLM-5.3-Flash 定价仅为旗舰版的十分之一,旨在通过高性价比抢占市场份额。然而,这种策略虽能拉高营收规模,却无法扭转烧钱困局,导致营收越增长,对外部输血的依赖越强。
自训练的新故事:技术破局获资本押注
面对资金压力,智谱向资本市场讲述了新的技术叙事。本轮融资中,“完全自训练体系”首次被列为核心专项投向。该体系旨在让模型自主生成数据、评估并优化,减少对人类标注的依赖,这是继 OpenAI o 系列之后全球大模型的前沿方向。
早在今年 7 月,智谱创始人唐杰便在内部信中提出“完全自我训练”为未来两年核心方向。管理层在业绩会上进一步明确,下一代旗舰模型将具备从预训练到后训练全流程的自进化能力。
这一新故事赢得了资本的再度押注,但耐心有限。本轮 30 亿美元零息可转债的设计颇具深意:投资者收益完全取决于未来股价表现,只有当股价突破 892.5 港元的转股价时才能兑现收益;若未达标,智谱仅需偿还本金。
这意味着,资本市场不再无条件为“高增长、高亏损”模式买单,而是只为确定的技术破局效果付费。对于智谱而言,能否利用这笔资金真正实现技术突围,将是决定其未来的关键一战。