A 股市场:缩量整理,成长修复
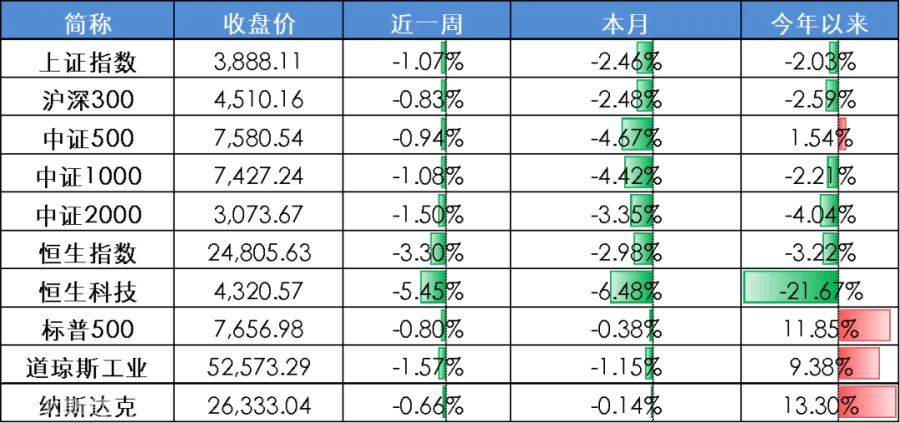
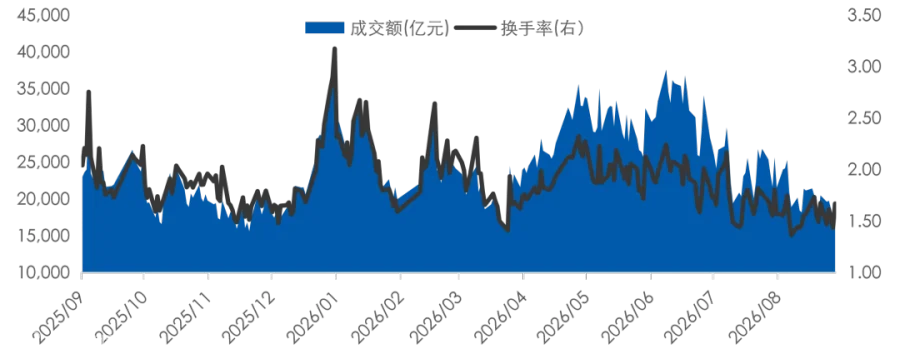
市场延续缩量整理格局,主要指数多数下跌,唯创业板指逆势上涨 1.08%。市场情绪持续降温,日均成交量降至 1.89 万亿元,周环比缩减 4%。风格表现上跌多涨少,成长风格有所修复,其余风格普遍调整。
债市分析:利率走弱,转债调整
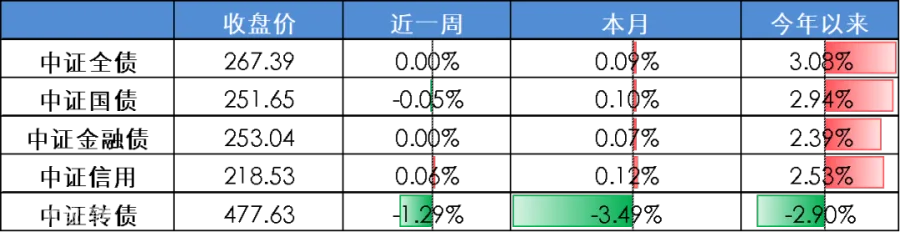
利率债震荡走弱,国债中长端收益率上行;信用债跟随波动,信用利差呈现“短端走阔、长端收窄”态势;受正股调整影响,中证转债指数周跌 1.29%。
境外市场:油价飙升,美股承压
国际油价突破 100 美元/桶,推动 10 年期美债收益率逼近 5%,美联储加息预期升温,科技资产估值承压,美股三大指数同步下跌。
全球主要股票指数
国内主要债券指数
数据更新时间:2026 年 09 月 11 日;数据来源:Wind 外贸信托
近一年 A 股市场成交情况(亿元)
近一年 A 股市场风格表现

数据更新时间:2026 年 09 月 11 日;数据来源:Wind 外贸信托
核心观点:随着美联储 9 月议息会议临近,高利率对科技成长板块的冲击高峰已过。经历七八月的调整后,科技板块交易拥挤度消化,杠杆资金收缩,过热风险释放。在经济基本面有望迎来拐点及存量博弈环境下,市场短期或维持震荡轮动。建议采取均衡配置策略,同时紧握高景气核心资产。
流动性方面:资金面整体平稳
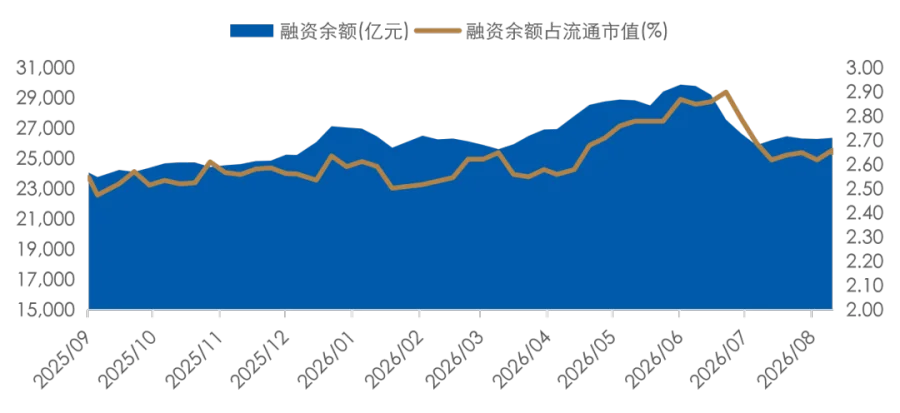
上周央行公开市场全口径净回笼 15 亿元。本周到期压力包括 5000 亿元买断式逆回购、700 亿元国库定存及 85 亿元逆回购。资金流向方面,北向资金成交额回落至 1.3 万亿元;沪深两市主力资金净流出 113 亿元,流出速度明显放缓;电子、通信、公用事业获资金青睐。股票型 ETF 连续第四周净申购,金额达 145 亿元。杠杆资金继续降温,融资余额降至 2.60 万亿元,周净流出 67 亿元。
近一年 A 股融资余额
数据更新时间:2026 年 09 月 11 日;数据来源:Wind 外贸信托
经济复苏方面:进出口双增,物价回升
8 月 PPI 同比上涨 3.8%,环比上涨 0.4%,受国际原油及有色金属价格上涨带动。CPI 同比上涨 0.8%,涨幅扩大 0.3 个百分点,主要受能源价格影响。外贸数据亮眼,8 月出口同比增长 25%(前值 23.9%),进口同比增长 28.2%(前值 27.5%)。进口增速高于出口 3.2 个百分点,成为本月外贸显著特征。
8 月国内 CPI 同比回升

数据更新时间:2026 年 09 月 09 日;数据来源:Wind 外贸信托
海外因素方面:通胀超预期,加息概率提升
美国 8 月 PPI 同比上涨 5.4%(预期 5.3%),环比上涨 0.4%;核心 PPI 同比上涨 4.6%,符合预期。作为“全球资产定价之锚”的 10 年期美债收益率大幅上涨,刷新 2023 年 10 月以来新高。市场预期美联储 9 月加息 25 个基点的概率已升至 71.3%。
8 月美国 PPI 同比高于预期

数据更新时间:2026 年 09 月 10 日;数据来源:Wind 外贸信托
展望:复苏的斜率与进度是 2026 年国内经济与资本市场的主线。当前市场处于价值投资区间,中长期逻辑支撑强劲:适度宽松的货币政策提供了适宜环境,政策工具箱充足,居民资产配置向权益类转移趋势明确。尽管政策兑现与市场止盈压力可能导致短期震荡加剧,但长期慢牛的发展方向未变。

配置建议:各策略保持标配,若遇市场大幅调整,可适度增配多头策略或可转债。
长期视角:全球经济衰退带来的机遇与挑战、中美关系重塑是决定市场的长期变量;宽货币/宽信用节奏及美联储政策是影响情绪的短期因素;地缘冲突与国内复苏预期差则放大了短期波动。波动加剧反而带来更好的布局机会。配置权益类资产是长期投资的必然选择,建议在符合个人风险收益特征的前提下适度超配,以控制成本,让时间成为投资的朋友。
供稿:中国外贸信托财富管理中心投顾团队