


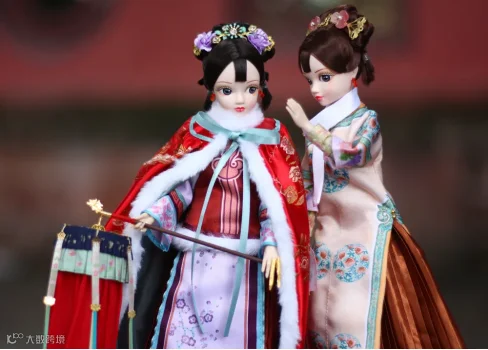
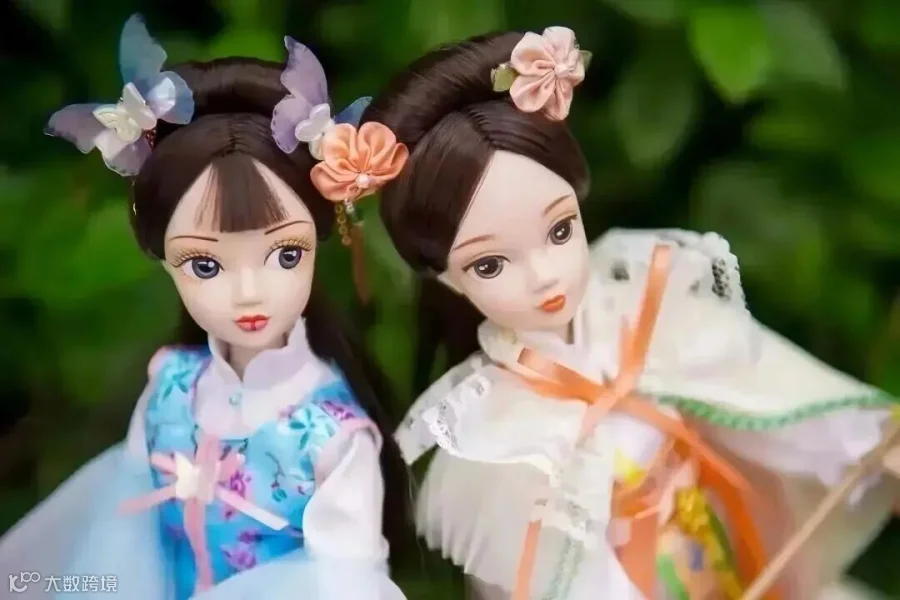
2004 年,国产娃娃品牌“可儿”在上海玩具展亮相。凭借对中国女孩外貌特征的精准洞察,可儿迅速崛起。此后二十年,它拿下迪士尼授权,覆盖全国 7000 多个零售终端,2015 年销售额破亿,市占率达 18%,稳居行业头部。
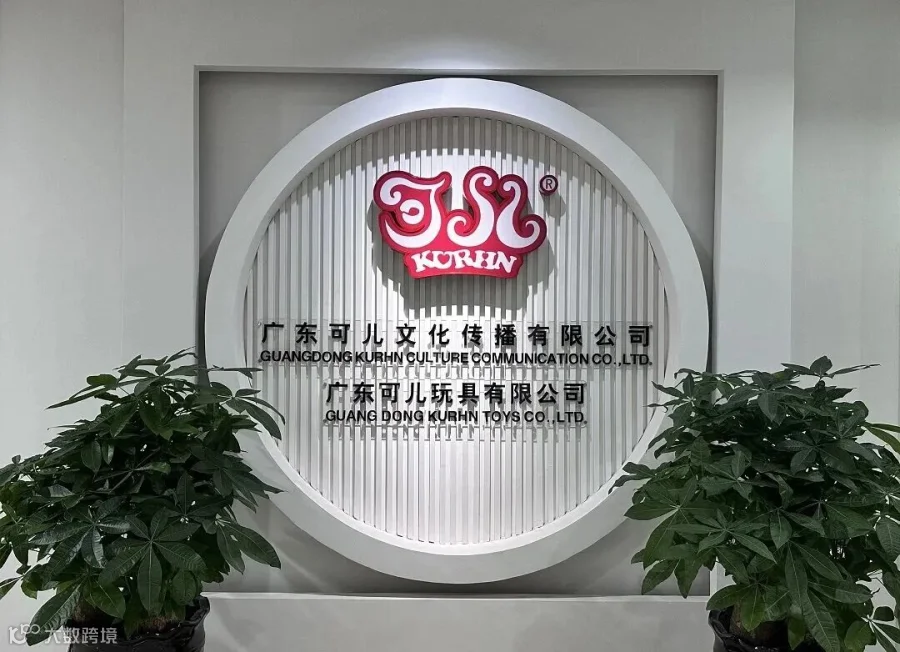
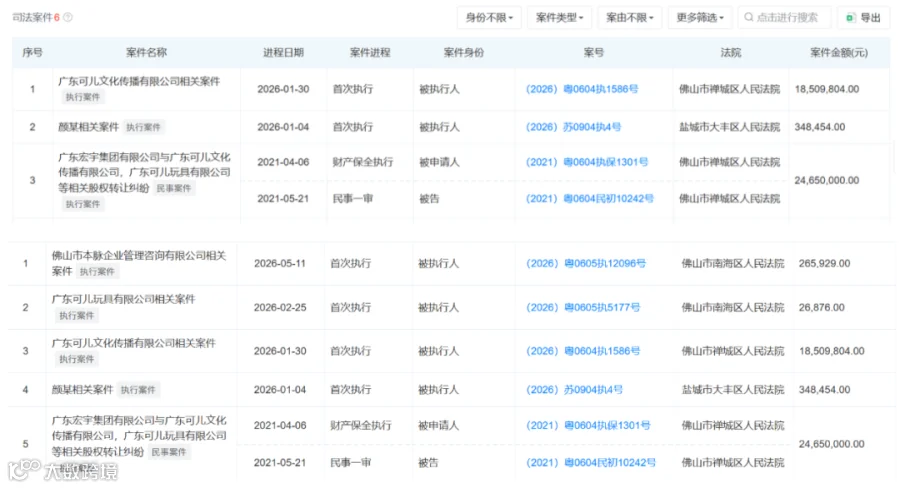
然而二十年后,当泡泡玛特风靡全球时,可儿却出现在法院执行文书上:累计被执行标的超 1800 万元,法人被限高,办公室因欠租被锁。

从“中国芭比”到被强制执行,这家曾踩中所有风口的公司,究竟做错了什么?
一场蓄谋已久的溃败
可儿的倒下并非猝死,而是一场长达十年的慢性失血。2024 年,公司已无力发放工资,设计团队解散,电商部门仅剩个位数员工维持运营,核心模具与设备被变卖,娃衣生产线注册新公司转向代工业务。

表面看,可儿败于审美过时与盲盒浪潮的冲击。但真正的转折点,发生在 2017 年。
那纸通知函,杀死了自己的护城河
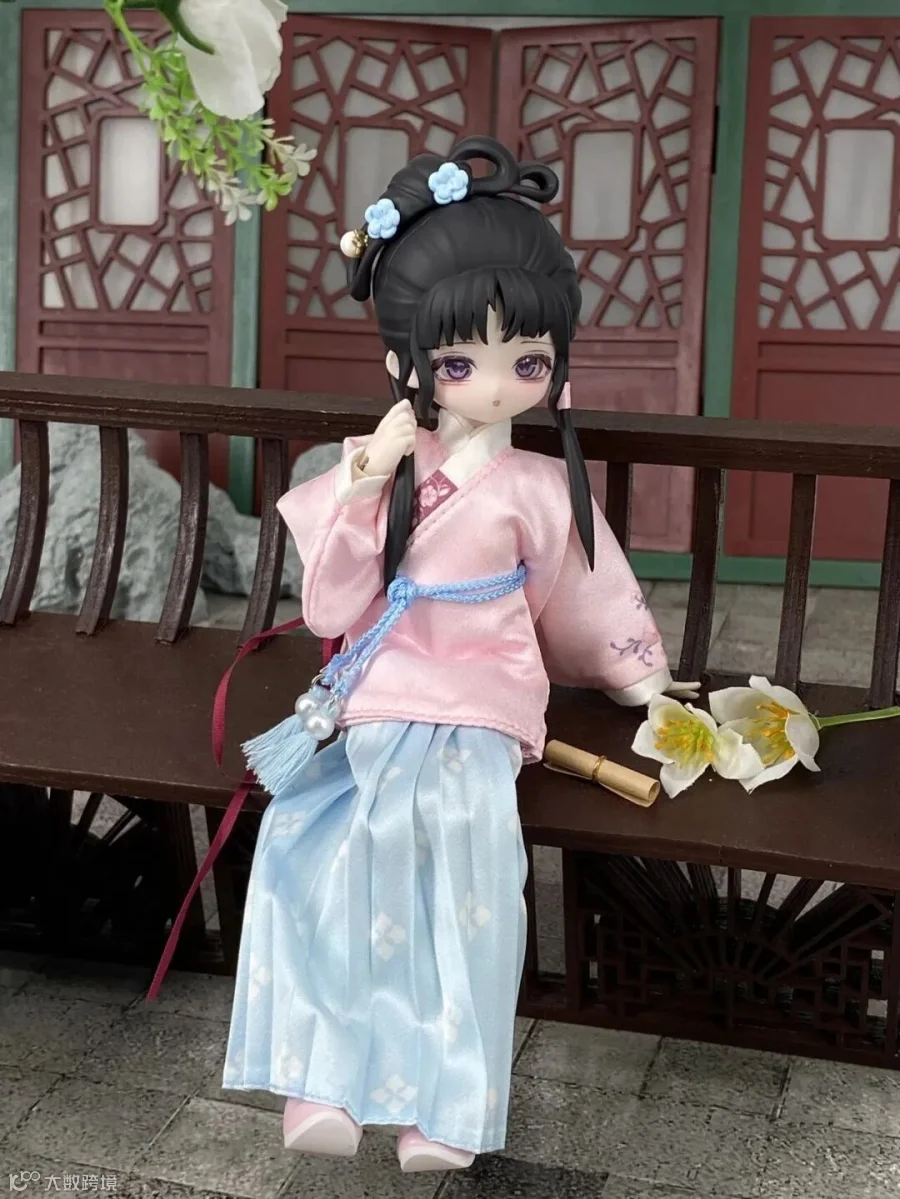
在娃圈,“改娃师”是品牌与核心玩家的关键纽带。他们通过打磨面部、重绘妆容赋予娃娃独特个性,其改造作品往往能拍出高价。这群人不仅是消费者,更是价值共创者。他们生产的教程、视频与成品展示,构成了维持可儿品牌生命力的核心内容生态。

然而 2017 年,可儿官方发布通知函:要求改娃师缴纳 1 万元保证金,并抽取 10% 利润;同时设定散货头与素体 1000 个起批的高门槛。这一决策本质上是将价值共创者视为侵权者进行收割。
后果立竿见影:大量改娃师退坑转投其他品牌,核心玩法受阻,粉丝大批流失。在创作者经济时代,向创作者“收税”无异于自杀。
看到了所有趋势,却死在了每一个风口
复盘可儿二十年历程,存在一个令人惋惜的悖论:其商业嗅觉从未落后。2004 年绑定传统文化,2015 年拿下迪士尼 IP,2017 年推出动画,盲盒热潮兴起时迅速跟进。每一次都踩在风口前沿,却每一次落地皆以失败告终。
动画质量粗糙未能续作,盲盒定价 99 元远高于竞品且细节不足。根源在于可儿始终用“产品中心制”思维去做“平台生态制”的事:将盲盒仅视为售卖产品而非生态入口,将动画仅视为营销渠道而非内容共创起点。

当娃圈爆发时,它已经退出了牌局
可儿的没落恰逢娃圈赛道的爆发期。2025 年中国 BJD 市场规模约 200 亿元,占全球 26%,过去五年年均增速 12.5%。Come4free、SIMONTOYS 等新锐品牌快速成长,奥飞等大厂也明确布局 BJD 盲盒。

可儿并非被对手打败,而是在选择封闭创作者生态、放任设计停滞的那一刻,就已主动退出了牌局。

对出海企业的启示
可儿的教训对出海企业具有深刻的警示意义:
品牌护城河不在产品本身,而在生态
真正的护城河是围绕产品生长的创作者生态。出海企业容易忽视本地创作者、测评博主及社群意见领袖的价值。向他们收费或设限,实则是在向自己的护城河收税。
共创者需要被赋能,而非被管理
共创者的价值在于为产品注入新生命力,而非单纯消耗产品。出海企业在本地化运营中,应思考如何让本地创作者愿意持续生产内容,而非将其视为简单的销售渠道进行管控。
组织能力比战略眼光更重要
可儿虽看懂趋势却执行失败,深层原因是组织认知错位。出海企业面临同样挑战:国内跑通的模式在海外可能变形,若组织能力、管理架构与决策机制无法适配本地化需求,再好的战略也无法落地。
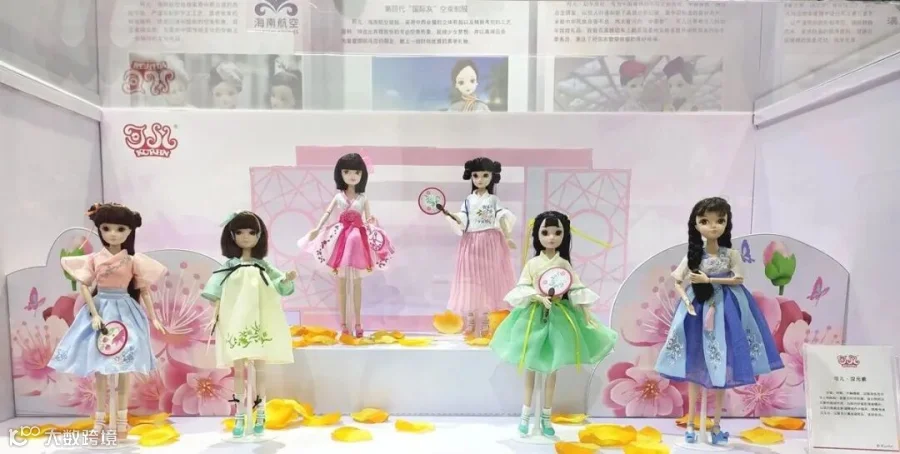
如今的可儿正以代工厂身份重新融入赛道,褪去“中国芭比”的包袱,承接新兴品牌的代工业务。这或许是一种出路,但更值得铭记的是其留下的教训:

所有的产品都会过时,但生态可以长青。关键在于你把谁当成敌人,把谁当成伙伴。当你向共创者宣战的那一天,就是你开始死亡的那一天。
