


行业深度观察
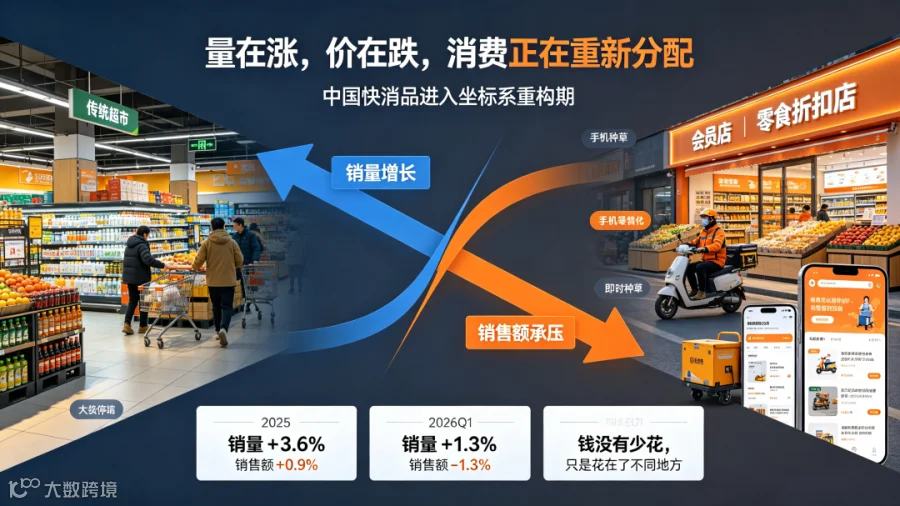
在近日行业交流中,李嵘通过数据重构了渠道、购物篮、价格与决策的关系。核心结论明确:消费者并未消失,而是在重新分配预算。
重识渠道角色:从“全渠道覆盖”到“心智占位”
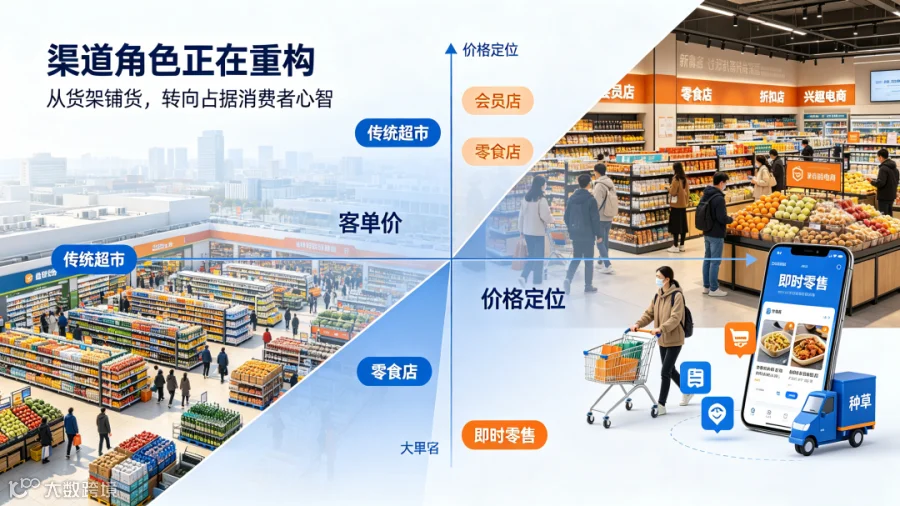
传统零售业“一套策略通吃所有渠道”的逻辑已失效。李嵘提出,今天的消费者是全渠道用户,会根据需求选择特定渠道。不同渠道在消费者心中扮演不同角色:
- 传统超市与大卖场:客单价低,价格敏感度高,流量逐年下滑。
- 会员店、零食店、折扣店与兴趣电商:客单价高,用户愿为品质或便利支付溢价,保持双位数增长。
- 线上分化:货架电商衰退,抖音、小红书等兴趣电商崛起,即时零售(如美团闪购)成为最大增量,00 后用户占比过半。
渠道格局并非简单的此消彼长,而是角色分化。会员店代表“品质信任”,零食店主打“即时解馋”,折扣店提供“极致性价比”,即时零售满足“此刻就要”。品牌商需回答的不是“我在哪个渠道”,而是“我在消费者心智中扮演什么角色”。角色模糊,即面临被替代风险。
拆解购物篮逻辑:从“品类占有”到“场景渗透”
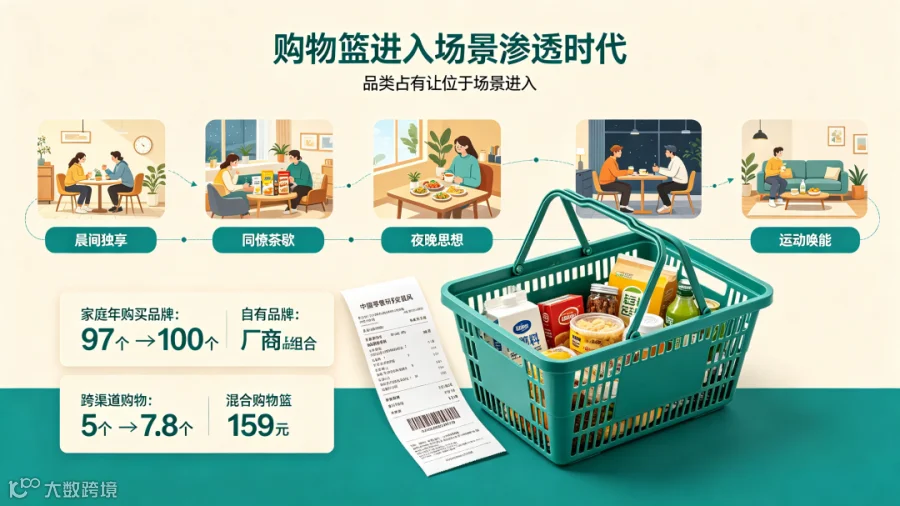
基于对超十万个家庭购买数据的追踪,研究发现:2025 年家庭年均购买品牌数升至 100 个,跨渠道购物数量增至 7.8 个。消费者行为更分散而非专一。
购物篮结构也在重构。混合购买自有品牌与厂商品牌的购物篮均价达 159 元,远高于单一购买模式。自有品牌并非蚕食市场,而是创造了 61% 的品类增量。这意味着“品类占有”的旧逻辑正让位于“场景渗透”的新逻辑。
零售商应从追求“品类第一”转向“场景第一”。纽锐拓发布的“食饮全场景增长罗盘”将一天拆解为晨间独享、同僚茶歇、夜晚思想、运动唤能等场景,对应不同的品类组合。在研究的 1200 个中国品牌中,93% 的增长由渗透率驱动,但路径已从“铺货架”转变为“进场景”。
看懂价格取舍:理性刚需与情绪价值的二元并存
2024 年以来快消品均价连续下行,但这并非单纯的“消费降级”。在 114 个品类中,38 个经历“平替”(量涨价跌),11% 实现“量价齐升”,25% 属于“取舍”(买少买好)。消费者在基础刚需上极致理性,释放的预算则投向健康、体验和情绪价值。
例如,诺特兰德以半价策略在基础保健品赛道实现超 60% 增长;某饮品虽价格指数仅为 69,却因提供高阶功能差异化获得 200% 溢价;盒马 4.0 鲜奶比常温奶贵 20% 仍增长强劲。消费者不为“贵”买单,只为“值得”付费。

人群分化同样显著:年轻人触底反弹为情绪价值付费,中年人在便捷与悦己间平衡,老年人则在健康与陪伴上加大投入。三套人群逻辑对应完全不同的商品与渠道策略。
重估 AI 决策入口:从“货架比较”到“方案解决”
AI 正成为新的场景化决策入口。CTR 报告显示,24.8% 的 AI 使用者借助其进行消费决策。这类人群购买频次更高、价格敏感度更低、更依赖即时零售。
消费者向 AI 提问的方式已从“哪个牌子好”转变为“我遇到了什么问题,该如何解决”。若品牌无法在场景化问答中提供解决方案,将在决策链路中缺席。AI 不仅能创造新需求,还能推动预算从“随便买”向“买对”升级。

结语:消费坐标系的重构
站在 2026 年回望,中国消费市场经历的是一次坐标系的重标定:
- 渠道坐标:从“我在哪里卖”转向“我在消费者心中是什么角色”。
- 购物篮坐标:从“占有什么品类”转向“渗透什么场景”。
- 价格坐标:从“便宜”转向“值得”。
- 决策坐标:从“货架前的比较”转向"AI 对话框里的提问”。
李嵘用四个“重构”总结这一趋势:渠道上转向角色思维,产品上转向场景渗透,价格上以“值得”取代“便宜”,决策上从提供产品转向成为问题解决方。消费者没有消失,他们只是将选择权交给了真正理解其身处何地、何时需要及为何买单的品牌。
THE END
本文为“中国合作贸易企业协会”原创,如需转载请联系中国贸协秘书处。
作者丨郑继新
编辑丨郑继新
审核丨李思