


8 月时,市场普遍研判今年进口旺季已近尾声。然而 9 月数据出炉,形势骤变。
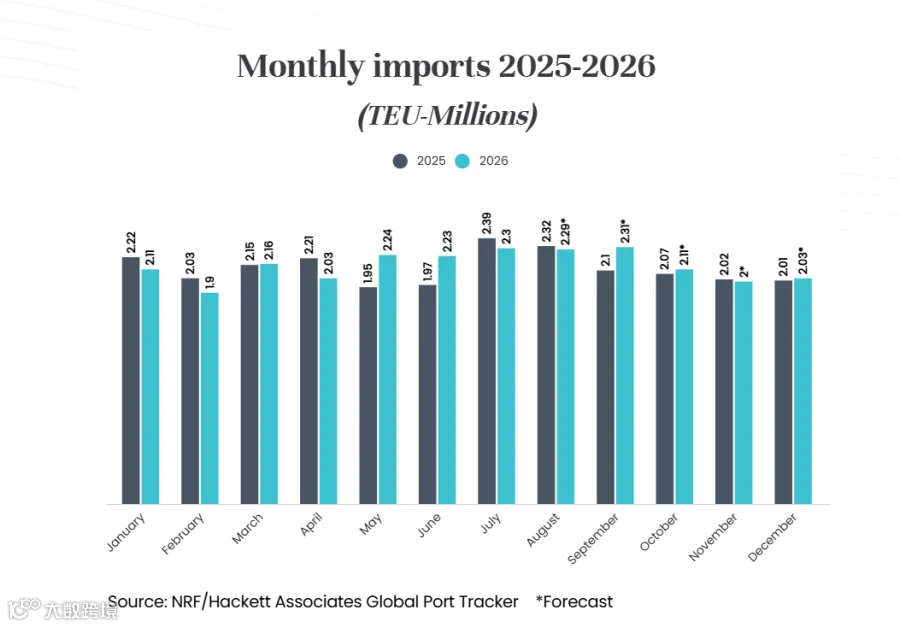
美国零售联合会(NRF)与哈克特咨询最新发布的《全球港口追踪报告》显示,9 月美国主要港口进口量预计达 231 万 TEU,或将成为全年峰值。
图源 | NRF/Hackett Associates
数据显示,7 月进口量为 230 万 TEU,8 月预计为 229 万 TEU,原本呈现下行趋势,9 月却强势反弹。这表明旺季并未结束,而是被向后推迟。
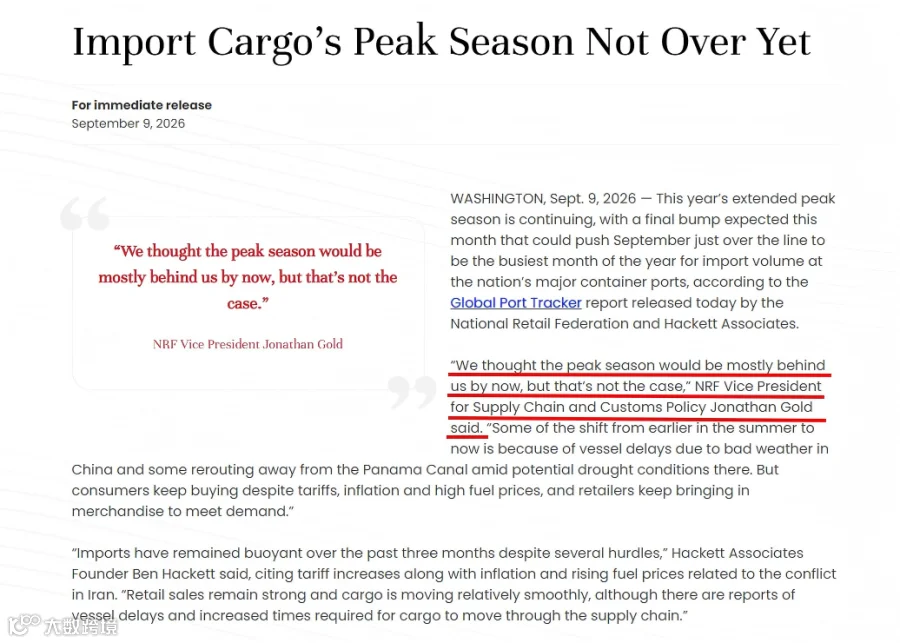
NRF 官方观点也随之修正,承认此前关于“进口高峰已过”的判断有误:“我们原以为旺季基本结束了,但事实并非如此。”这意味着业界对今年供应链节奏的预判需重新校准。
图源 | NRF/Hackett Associates
PART 01 9 月数据反弹背后的三大推手
表面看是进口量激增,实则是多重变量叠加所致。
一、天气与航线风险拉长物流链路
中国近期恶劣天气导致部分船舶延误,加之巴拿马运河干旱风险,迫使部分货量调整路线。货物并非停滞,而是运输路径更绕、时效更慢。原定 8 月抵港的货物延至 9 月,正常 30 余天的链路被拉长。因此,9 月数据走高未必代表需求突发增长,更多是前期积压货源的“后置释放”。
二、关税预期促使企业提前抢跑
为规避后续可能的关税上调成本,零售商持续采取“提前备货”策略。这也是 5 月进口量冲高至 224 万 TEU 的主因。这种前置备货行为并未让旺季提前终结,反而拉长了高位运行周期。
三、终端消费韧性支撑持续补货
尽管面临通胀、油价及关税压力,美国零售端补货需求依然旺盛。只要消费者购买力未崩盘,零售商便无法停止进货。当前市场呈现微妙态势:需求未减,物流未瘫,但整体链路效率正在下降。

图源 | NRF/Hackett Associates
PART 02 潜在风险:顺畅但变慢的“隐性拥堵”
当前供应链并未出现港口瘫痪或船舶停摆的极端场景,货物仍在流转,港口照常作业。然而,最值得警惕的状态是:看似顺畅,实则变慢。
这种“隐性拥堵”正悄然侵蚀企业的库存周转率、补货节奏及资金利用率。原本 30 天可达的货物延至 40 天;原本仅需储备一个月的库存,现需多压一至两周;原本计划旺季结束后补货,却发现旺季绵延不绝。
此时,企业遭受的最大损失并非运费上涨,而是对供应链节奏的误判。
PART 03 为何 9 月高峰值得卖家高度警惕?
多数企业在此阶段心态趋于松懈,误以为黑五备货已完成、旺季高峰已逝、运价舱位将回落。但数据表明情况恰恰相反。
若 9 月进口量确认为全年最高,意味着短期内港口、卡车、铁路及仓储压力将持续高位。市场并未如预期般降温。因此,企业在安排补货时,不应仅关注“运费多少”,更应拷问:多久能到?时效是否稳定?延迟 10 天会否断货?
对于季节性产品及高货值产品而言,运费的微差已非核心,交付的确定性才是关键价值所在。
PART 04 结语:重新审视供应链节奏
今年供应链最反常之处,在于旺季未按预设时间节点结束。8 月曾被视为拐点,9 月却可能再创高峰。
这要求企业不再单纯计算运费成本,而需重点评估:
- 现有库存还能支撑多久?
- 补货计划是否需要进一步提前?
- 资金占用周期能否承受延长?
供应链真正的危险往往不是突然断裂,而是在看似正常的运转中,一点点拖垮企业的时间、库存与利润。