8 月初,“境外保单收益征税”的传闻将香港保险市场推向风口浪尖。市场一度担忧内地客户赴港投保会遭遇“急刹车”。然而一个月过去,保诚、友邦等头部机构的数据显示,具备长期规划需求的客户并未因单一消息而动摇,市场热度依然稳健。

一、保诚反馈:需求强劲,关注点转向“税务细节”
保诚香港行政总裁林智刚于 9 月 9 日表示,内地旅客对香港保险的投保需求依然强劲,整体态势与 5 月政策传闻发酵前基本持平。
这一信号表明,税务话题虽引发客户更细致的询问,如“哪些收益涉及征税”、“保障赔付是否受影响”、“分红与退保的税务差异”等,但谨慎并未转化为放弃。客户配置港险的核心逻辑仍聚焦于财富传承、储蓄投资及医疗保障等家庭长期资产综合需求,而非单纯追逐单点收益率。
二、友邦数据:7 至 8 月投保需求未见波动
友邦管理层近期向媒体透露,7 月和 8 月内地访港客户的投保需求保持良好,未出现明显下滑。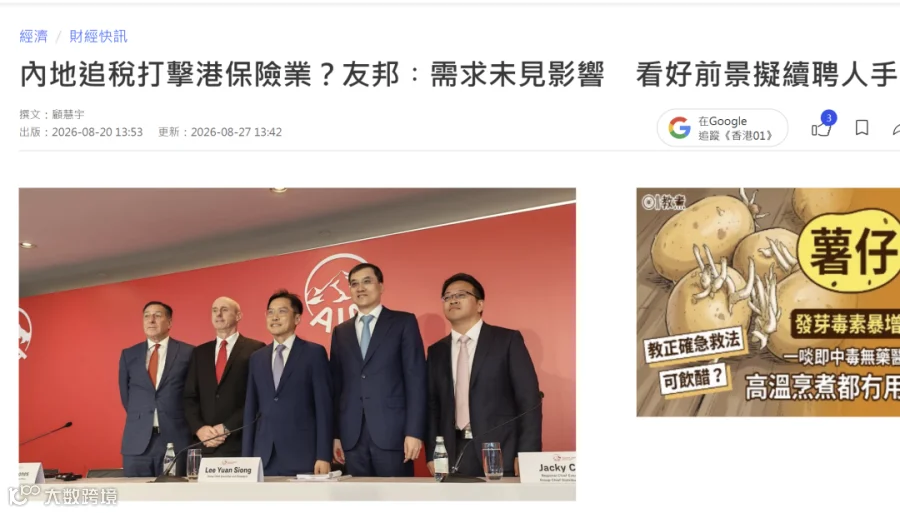
高净值家庭的资产配置通常跨越长周期,其核心诉求在于:
对于旨在进行跨币种、跨地域资产规划的客户而言,税务讨论促使沟通更加专业化,并未导致需求消失。
三、港险核心价值:超越“回报率”的综合优势
将港险吸引力简化为“高回报”是一种误读。香港保险的真正优势在于成熟市场制度下的产品灵活度、多元货币选择、全球医疗网络、长期分红机制以及财富传承工具属性。正如香港保监局所强调,其核心价值在于提供涵盖人生规划与资产配置的综合性专业服务。

若仅关注收益率,客户易受市场利率波动影响;若着眼于家庭资产结构优化,保险则是长期规划中不可或缺的稳定拼图。
四、市场趋势:客户更趋理性,专业价值凸显
此轮讨论将推动客户从关注“回本时间”、"IRR 数值”等基础指标,转向深究“税务居民身份判定”、“不同领取方式的税务影响”、“各类险种的税务性质差异”等专业问题。
这对市场而言是良性迭代:粗放式销售难以为继,具备专业解读能力的顾问价值将更加突出。客观的做法并非盲目承诺“无影响”或制造恐慌,而是厘清已知事实与未知变量,协助客户基于自身家庭状况做出理性判断。
五、给配置港险家庭的三点建议
第一,避免以偏概全。税务问题需结合具体法律条文、执行口径、收益性质及客户身份综合研判,切勿轻信“一律征收”或“完全无关”的极端言论。
第二,勿唯收益率论。储蓄分红险的价值体现在长期现金流、保单权益、货币配置及传承安排等多维度,数字仅是参考之一。
第三,明确投保需求。无论是教育金、养老金、家庭保障还是资产传承,不同目标对应不同的产品选择、缴费期及受益人安排,需在投保前充分沟通。
港险市场需求并未消退,但市场正在奖励专业人士,淘汰单纯依赖“高回报”话术的销售模式。
本文仅作市场观察与信息整理,不构成投资建议、保险销售建议或税务意见。香港保险产品条款、收益演示、税务影响及适配性,应以保险公司官方资料、监管规定及专业人士意见为准。投保前请结合自身身份、资产情况、保障需求和风险承受能力审慎判断。