
焦点科技营收增 15.38% 但净利润降 11.71%,关键在于 7451.90 万元股份支付费用。剔除后利润实际增长 12.35%。这份半年报还揭示了什么:AI 业务收入增长 76.61%,一件代发的风险谁来承担?
受 7451.90 万元股份支付费用影响,焦点科技上半年营收同比增长 15.38%,归母净利润同比下降 11.71%。若剔除该激励计划费用,归母净利润实际同比增长 12.35%。这三组数据清晰勾勒出公司上半年的经营轮廓。
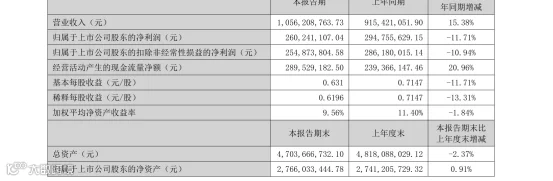
股份支付重塑当期利润表现
非现金费用不影响经营性现金流
股份支付属于非现金费用,不会造成同等规模的当期现金流出。数据显示,焦点科技上半年经营活动产生的现金流量净额同比增长 20.96%,表明公司整体经营性现金流状况有所改善。
费用确认具有持续性
公司于报告期内实施了 2025 年股票期权激励计划并确认相关费用。该项费用直接压低了当期利润,且后续仍将按照激励计划的归属安排继续确认,因此不宜将其简单表述为“一次性费用”。只有剥离股份支付的影响,才能准确区分当期会计费用与实际经营成果。
中国制造网稳固收入基本盘
B2B 板块贡献八成以上营收
中国制造网仍是公司的核心收入来源,贡献了八成以上的营收。平台收入主要源自会员服务、认证供应商服务及网络广告等业务,B2B 板块持续保持较高毛利水平。

新兴市场流量增速显著
买家流量正呈现多元化扩散趋势。报告期内,中亚和拉美市场流量增速较快,中东、非洲及欧洲市场亦保持增长。需注意,这些数据仅反映平台访问量变化,不能直接等同于订单量或成交额。
外贸企业需理性评估市场价值
对外贸企业而言,市场的核心价值应回归到有效询盘、转化率及回款能力。语言障碍、清关政策、认证要求、付款条件及交付能力均会影响最终成交。企业是否进入相关市场,需结合自身品类、供应链能力及客户反馈综合判断,切勿仅凭平台流量增速盲目决策。

AI 麦可进入续费检验关键期
付费客户基础初具规模
AI 相关业务收入同比增长 76.61%。截至 2026 年 6 月末,累计购买过"AI 麦可”的会员数为 23,249 位,在约会员数为 14,392 位,上半年现金收入同比增长 37.56%。数据表明,AI 麦可已建立起一定规模的付费客户基础。
经营效能仍需量化验证
目前,AI 麦可已覆盖内容制作、产品发布、在线客服、社媒运营及商机处理等多个场景。然而,产品是否真正提升经营效率,仍需结合回复时效、商机转化率和客户续费率等指标持续观察。鉴于半年报未单独披露该产品对人力成本或成交周期的量化贡献,其具体经营成效尚待更多数据验证。
Doba 模式下的履约风险分担
一件代发收入小幅下滑
Doba.com 和 inQbrands 合计收入同比下降 6.16%。Doba 提供选品、刊登、库存同步及订单履约协同等一件代发服务。由于商品质量与发货时效高度依赖供应商表现,零售商仍需直面面向消费者的退款、差评及店铺运营风险。
商家需审慎核算综合成本
尽管 Doba Pilot 已覆盖商品筛选至订单履约的全环节,但公司尚未披露其对商家销量、利润率或留存率的具体量化影响。一件代发虽能降低前期库存投入,但经营者仍需精确核算流量成本、退货率、供货稳定性及履约时效。在产品形成稳定销量后,是否采用独家款、小批量备货或本地仓模式,应结合资金实力与订单结构慎重决策。

此外,新一站正在拓展企业保险服务,推出面向外贸企业的风险保障方案。货运险可覆盖合同约定范围内的运输风险,但具体保障责任严格取决于保险条款。企业需根据货值、运输方式及保障范围核算保费,切勿将货运险误解为对所有货损的无条件兜底。
充裕现金流提供战略试错空间
资金储备支撑业务投入
截至 2026 年 6 月末,焦点科技持有货币资金 16.74 亿元,经营活动产生的现金流量净额为 2.90 亿元,同比增长 20.96%。财务费用为负,意味着利息收入等收益高于相关支出。充足的资金储备为公司现有业务运营与新产品研发提供了坚实支撑。

利润与现金流需分开审视
跨境业务深受库存、账期、广告及物流费用影响。经营者应将利润与现金流分开观察,避免用账面利润替代实际资金状况判断。当前,中国制造网仍是最大收入源,AI 麦可与 Doba 处于不同发展阶段,现金储备决定了企业能承受多长的试错周期。
这份半年报为跨境经营者提供了重要启示:进入新市场需同步考察流量质量与回款能力;应用 AI 工具需持续验证其对业务流程的实际赋能;开展一件代发业务则必须结合资金实力与履约风险决定后续投入策略。
END