


三票“氨基酸及其螯合物”申报违规案例解析
“螯”意指螃蟹的大钳。在化学领域,氨基酸通过氨基、羧基等配位部位固定金属离子,形成螯合物。此类产品在特定条件下能防止锌、铁、钙、镁沉淀,广泛应用于饲料、肥料及保健品行业。

近期一份海关处罚决定书披露了相关案例:某企业于 2023 年 1 月至 2025 年 1 月期间,出口三票品名为“氨基酸及其螯合物”的货物,申报税则号列 3504.0090(退税率 13%)。海关认定该商品应归入 3105.9010(退税率 0%)。涉案申报价格共计 66.9 万元,企业在承认违法事实并主动退缴税款后,被处以 7 万元罚款,约占申报价格的 10.5%,触及法定处罚幅度的下限。
申报品名与税号偏差成因
尽管处罚书未详述企业主观意图,但其公开资料显示,该企业主营将皮革、毛发、豆粕水解为氨基酸粉,进而螯合金属元素,产品线统称“氨基酸和氨基酸螯合产品”。这种笼统的商业命名方式类似将具体海鲜统称为“海鲜”,缺乏归类所需的精确性。
税号误用的可能原因在于路径依赖:若原料氨基酸粉按蛋白质水解物归入 35.04,企业可能惯性地将后续螯合成品也沿用此税号。然而,原料归类不能直接等同于成品归类,必须依据加工后的货物状态重新核对条文。
此外,部分产品标注“无硝态氮、无铵氮”,这仅是成分声明,并不代表排除在第三十一章“肥料”之外。该章标题为“肥料”而非“化肥”,且注释并未排除有机氮。将“氨基酸及其螯合物”作为统称,掩盖了单一氨基酸、蛋白水解物、明确螯合物及复配肥料之间的本质区别,导致归类错误。
氨基酸及其螯合物的归类逻辑
针对此类产品的归类,需依据 2026 年税则,重点厘清两个核心问题:
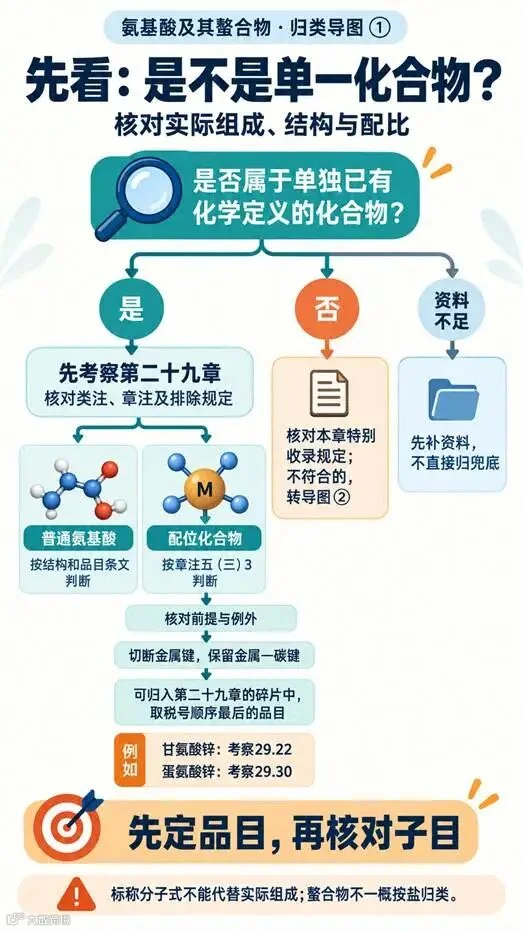
是否属于单独已有化学定义的化合物
单一氨基酸或结构配比确定的特定氨基酸金属螯合物,需优先考察第二十九章。判断依据为实际组成而非标称分子式,需区分生产杂质与有意添加配料。符合第二十九章收录条件的,再按具体结构细分:
- 仅含羧基的甘氨酸、丙氨酸等:考察 29.22,本体涉及 2922.4919,相关酯、盐核对 2922.4999 等;
- 赖氨酸及其酯、盐:归入 2922.41;谷氨酸及其盐:归入 2922.42;
- 含醇基或酚基的丝氨酸、苏氨酸等:归入 2922.5090;
- 含酰胺基的谷氨酰胺、天冬酰胺:归入 2924.19;
- 蛋氨酸:归入 2930.4000;其盐及半胱氨酸等考察 2930.90 项下子目;
- 含胍基的精氨酸:归入 2925.29;
- 组氨酸归入 2933.29;色氨酸、脯氨酸归入 2933.99。
关于螯合物的具体归属,第二十九章注释五(三)3 规定:除特定例外,配位化合物按切断金属键后的碎片确定品目(金属—碳键除外);若有多个可归碎片,取税号顺序最后的品目。例如,甘氨酸锌沿甘氨酸考察 29.22,蛋氨酸锌沿蛋氨酸考察 29.30。子目层面需结合化合物性质精准核对,不可仅凭“螯合物”字样定性。
混合产品的品目适用性
对于不符合第二十九章条件的复合氨基酸、蛋白水解物螯合产品及载体预混物,需结合实际组成、用途及包装进行判定:
- 用作肥料且含氮、磷、钾中至少一种肥效元素的,排除 31.01 后考察 31.05。制成片状或每包毛重不超过 10 千克的归入 3105.10,其他符合范围的归入 3105.90;
- 属动物饲料用配制品的,考察 23.09,符合饲料添加剂范围的核对 2309.9010;
- 属未列名食品配制品的,考察 21.06。虽有复合氨基酸粉申报 2106.9090 的实例,但需以具体配方和形态为准;
- 其他未列名化学产品或配制品,在排除其他适用品目及 35.04 后,可考虑 38.24 及其子目。用途不明不能作为归入兜底条款的理由。

本案货物的最终归类认定
海关最终将案涉货物归入 3105.9010。虽然决定书未披露具体的成分表和详细论证过程,但其逻辑主要基于两点:一是确认货物不属于单独已有化学定义的化合物;二是认定其具备肥料属性。
氨基酸提供的有机氮不因非硝态或铵态而被排除,但含氮并不自动满足章注六要求,需视具体含量和肥效作用而定。铁、锌、钙、镁等中微量元素不能替代氮、磷、钾作为肥料归类的核心要素。
海关放行不代表归类认可
本案三票货物均向异地海关申报,而处罚由属地海关作出。需明确的是,货物曾经的放行记录不代表海关对归类作出了终局性确认。一旦事后发现申报不实,海关仍有权依法处理。
关于行政处罚时效,关键在于违法行为是否在两年内被发现,而非处罚决定的作出时间。对于连续状态的违法行为,需依据具体事实认定起算点。对企业而言,避免重复同类错误是合规经营的关键。
结语
螯合物夹住的是金属离子,而企业容易陷入的误区是对熟悉税号的路径依赖。当原料、工艺或用途发生变化时,必须重新审视归类逻辑。面对不确定的情况,应清晰梳理成分、工艺及用途信息,寻求专业分析,以规避合规风险。

