

一台 AI 服务器将 HBM、DDR5 和企业级 SSD 同时列入采购清单;在晶圆产能有限的背景下,涨价往往先从被挤出的普通产品开始。
美光 2026 财年第三季度数据显示,DRAM 和 NAND 价格环比分别上涨约 60% 和 85%,四大业务单元营收均创纪录。两年前,存储原厂尚在减产与削减资本开支;如今,AI 服务器需求将 HBM、服务器 DDR5 和企业级 SSD 一同拉满。晶圆总量未激增,但分配逻辑已变。存储价格普涨的背后,核心在于一片晶圆被谁拿走,以及最终被制成了何种产品。
01 | 价格崩塌始于扩产赶上需求
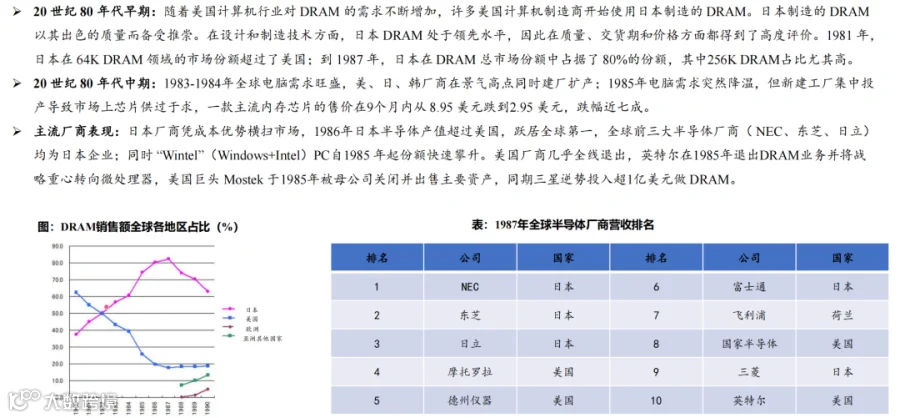
回顾历史,存储周期下行往往源于产能释放滞后于需求转折。1985 年,全球 PC 需求降温,而此前高点建设的 DRAM 工厂集中投产,导致主流内存芯片价格在 9 个月内跌幅近七成。由于半导体工厂涉及高昂的设备折旧与人员成本,一旦开工难以立即停产,供给惯性成为价格下跌的主因。
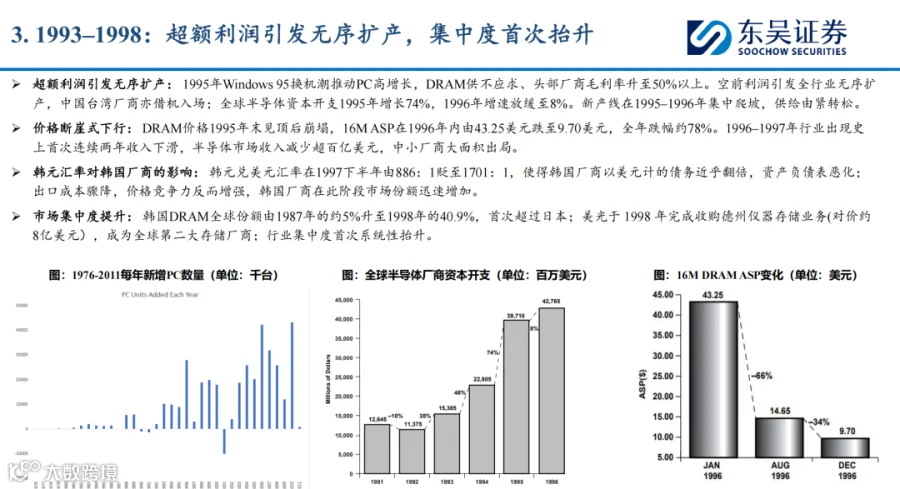
1995 年 Windows 95 换机潮重演了这一剧本。DRAM 毛利率冲高引发全球资本开支激增,新产线随后陆续爬坡,导致 16M DRAM 均价在一年内暴跌逾七成。高价吸引扩产,扩产晚到,当需求转身时,惯性供给将价格压下。
此外,制程迁移会隐性增加供给。节点缩小一代,单片晶圆的位元产出可提升 40% 至 50%。2009 年 DRAM 晶圆产能虽较高峰减少约 30%,但因制程进步,当年位元供给仍增长 24%。存储厂商常因只关注投片量而忽略单片产出的增长,从而误判供需。

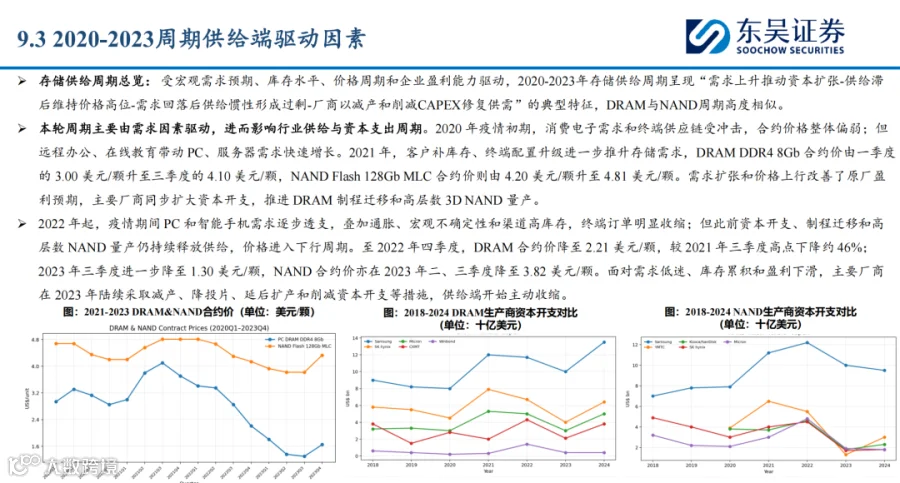
2020 年至 2023 年周期亦遵循此规律。DDR4 合约价先涨后跌,前期资本开支、制程迁移及高层数 NAND 量产持续释放供给,直到原厂大幅减产后,价格才逐步企稳。
扩产和制程迁移无法消除周期,它们仅决定供给在需求回落后何时停止增长。
02 | AI 先挤紧 DRAM,再拉动企业级 SSD
2022 至 2023 年的行业亏损促使海外原厂减产并收缩资本开支,市场缓冲垫被抽离。随后 AI 服务器需求爆发,HBM、DDR5 和高容量 NAND 共同争夺晶圆资源。HBM 单位位元的晶圆消耗量是普通 DRAM 的 2 至 4 倍,加之 CoWoS 等先进封装产能受限,导致通用 DRAM 有效供给被严重挤压。

NAND 市场则呈现明显的产品分流。AI 推理需求推动企业级 SSD 放量,原厂优先将有限晶圆投向高溢价产品,同时退出 2D NAND 等传统低端品类。高端 SSD 获得更多颗粒,中低端产品供应趋紧。美光财报中 DRAM 与 NAND 现货价的大幅上涨,正是这一分配策略的直接体现。
同一轮 AI 建设浪潮,使得 HBM、服务器 DDR5 和企业级 SSD 在同一张晶圆分配表上激烈竞争。
03 | GPU 旁的 SSD 承接推理长期负载
AI 服务器的存储架构呈多层配置:GPU 旁部署 HBM,CPU 侧配备 DDR,服务器内部则装载系统盘与数据缓存 SSD。训练阶段需保存检查点与数据集;推理阶段,长上下文、KV Cache、RAG 向量数据库及生成内容将持续占用存储空间。
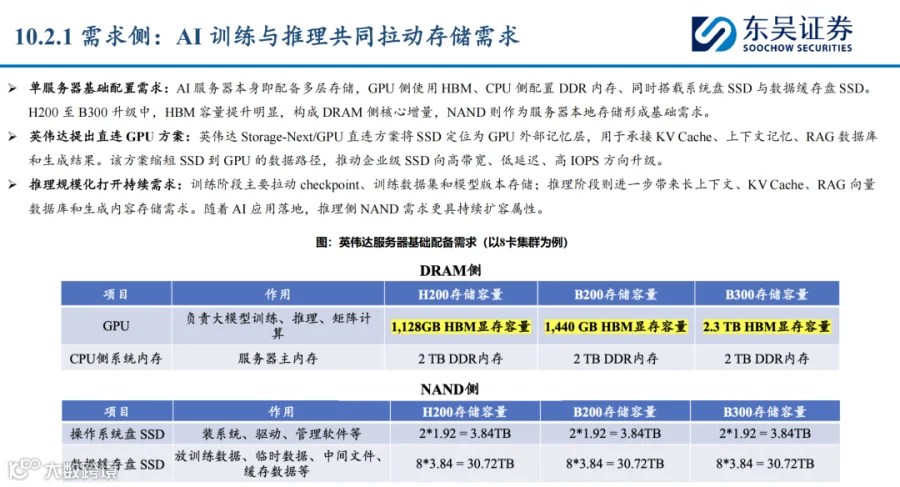
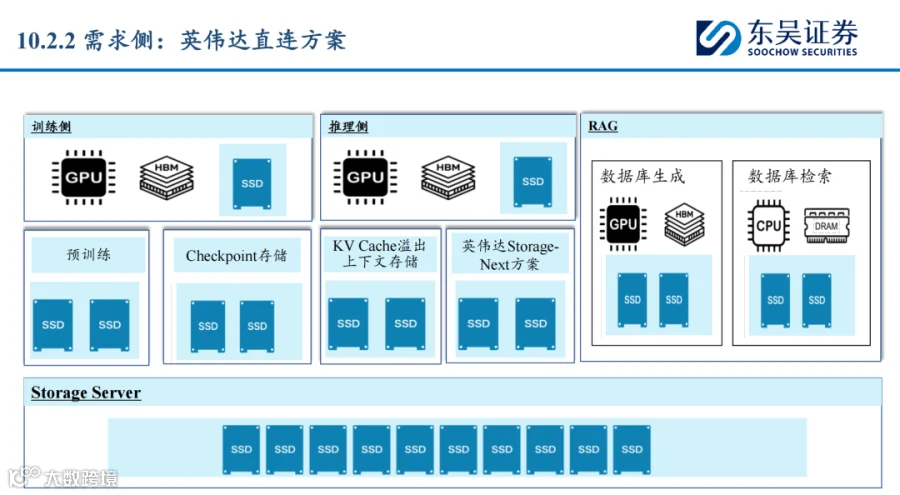
英伟达提出的 Storage-Next/GPU 直连方案,将 SSD 置于 GPU 外部记忆层,用于承接 KV Cache 溢出及检索数据。尽管该方案尚未全面普及,但其缩短了数据路径,迫使企业级 SSD 在带宽、延迟和 IOPS 上全面升级。存储竞争焦点已从单纯的“容量大小”转向“能否跟上 GPU 取数速度”。
04 | 云厂扩建机房,终端厂权衡成本
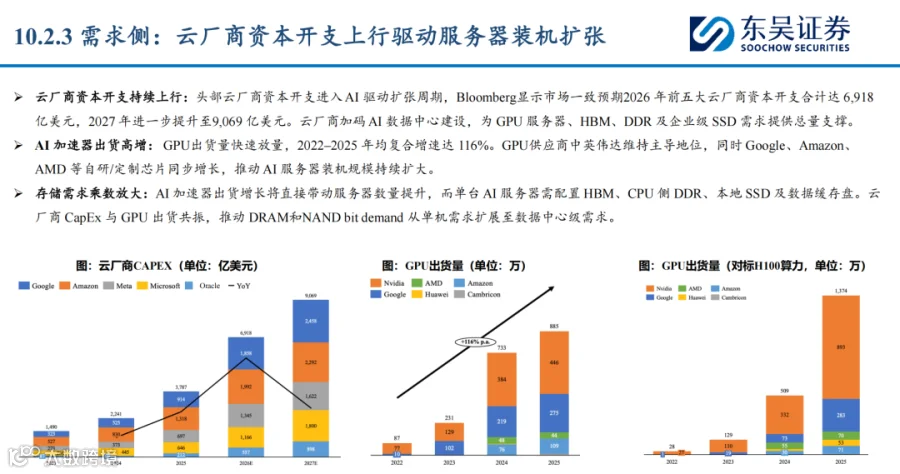
据市场一致预期,2026 年五大头部云厂商资本开支合计约 6918 亿美元,2027 年将升至 9069 亿美元;2022 至 2025 年 GPU 出货量复合增速高达 116%。这些数据虽为预测,却清晰解释了为何服务器、HBM、DDR 和企业级 SSD 被同步列入扩建清单。
产业链各环节面临的挑战各异:
- 存储原厂:需分配有限的晶圆与封装资源,确保高优先级产品交付;
- 服务器厂商:需消化 HBM、DDR 和 SSD 的涨价压力,平衡整机物料成本;
- 云厂商:需通过实际负载验证新机柜效率,将资本开支转化为持续的存储采购。
若价格上涨过快,终端厂商可能通过下调单机容量、推迟补库或延后设备更新来减压;若原厂加速扩产或提升制程效率,位元供给可能早于需求回归,从而缩短高价周期的持续时间。
结语 | 存储周期犹在,晶圆流向已变
过去,PC 与手机主导存储涨跌;如今,一台 AI 服务器便将 HBM、DDR5 和企业级 SSD 同时推上晶圆分配表。供给端仍受扩产滞后、制程迁移和库存反转等旧规律制约,但需求端已新增推理、数据缓存和 AI 机房建设等变量。厂商能否精准调配晶圆、封装与产品组合,客户能否承受更高的整机成本,将决定此次供应紧张是局限于高端产品,还是向更多存储品类扩散。