

低空经济迈入规模化应用阶段,保险功能已从单一的飞行器损失补偿,延伸至覆盖无人机、eVTOL、通航飞行器及运营平台的全链条风险管理。随着应用场景拓展至城市治理、能源巡检、物流配送及载人接驳等领域,风险维度也扩展至空域环境、通信链路、飞控系统、数据安全及第三者责任等关键环节。
《国内主要保险公司低空飞行器保险产品研究报告(2026 年版)》基于法律法规、监管文件及行业权威数据,深度剖析国内低空保险保障现状。报告涵盖政策监管、产品供给、典型承保案例、险种配置逻辑、定价风控机制及地方试点路径等核心内容。

报告核心亮点
- 多维视角观察:将低空保险置于监管制度、运营场景与产业链分工中,重点解析责任险、投保核验、飞行备案与地方平台的协同机制。
- 机构产品对比:梳理人保、平安、太保、国寿、中再及众安等机构的产品布局,分析其在机身险、三者险、平台责任险及数字化服务上的差异化策略。
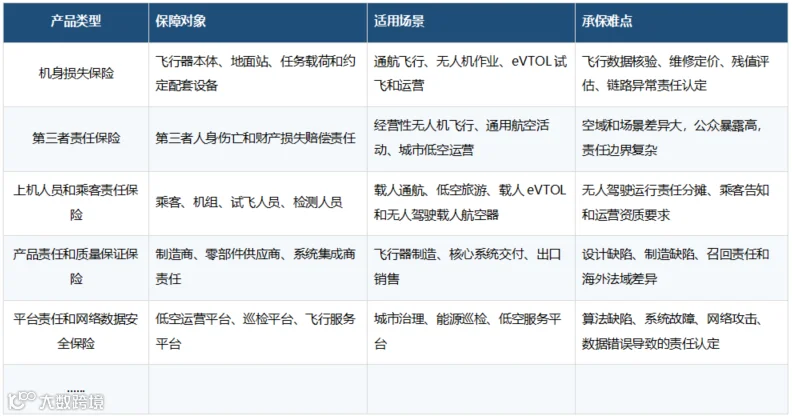
- 险种细分与配置:将产品细化为机身损失、三者责任、人员责任、产品责任、质量保证、平台责任及数据安全等类型,并结合场景阐述配置逻辑。
- 典型案例实证:通过“低空保”、机载检测险、农业无人机险、重庆强制责任险试点等案例,展示保险产品在具体场景中的落地应用。
低空飞行器保险研究基础
研究对象涵盖无人机、eVTOL、通航低空飞行器及其配套设施与运营平台。鉴于低空保险产品迭代迅速,公开资料多侧重于保障方向与示范案例,完整条款、费率及再保安排披露有限,实际投保需以具体条款、核保意见及特别约定为准。
国内低空经济与飞行器概览
低空经济覆盖作业飞行、航空旅游、农林植保、应急救援及数据服务等多元场景。数据显示,2023 年中国低空经济规模达 5059.5 亿元,预计 2025 年将突破 8500 亿元,2026 年乐观情景下有望超万亿。不同类型飞行器在适航审定、操控模式及责任风险暴露上存在显著差异。
国内低空飞行器保险监管环境
新修订的《民用航空法》明确空域划分需兼顾低空经济发展,并强制要求通用航空活动投保第三人责任险。《无人驾驶航空器飞行管理暂行条例》亦对部分民用无人机提出责任险要求。当前,保险与飞行备案、投保核验、事故处置及监管平台的联动日益紧密。
主要保险机构产品布局
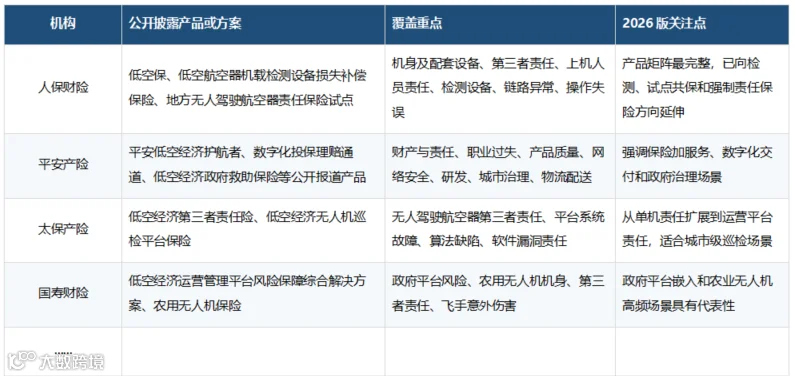
人保财险产品线较全,涵盖低空保、设备损失补偿及地方试点项目;平安产险侧重综合保障与政府治理场景的数字化服务;太保产险在三者险标准化及巡检平台保险方面已有成熟案例。国寿财险、中再产险及众安保险则在农业应用、管理平台及互联网渠道积极探索。
主要产品类型及特点
机身损失险、第三者责任险和机上人员责任险构成基础保障。随着商业化深入,产品责任、质量保证、平台责任、数据安全及研发试验险的重要性显著提升。保险机构需精准识别飞行任务、载荷价值、软件版本及责任主体分工等关键风险因子。
保险案例分析
“低空保”案例实现了对飞行器、地面设备及链路丢失等特殊风险的全覆盖;机载检测设备险将保障延伸至适航验证环节;无人机巡检平台险标志着保障对象从单体设备向系统平台扩展。农业无人机、EH216-S 运营合格证项目及重庆强制责任险试点,分别体现了高频作业、载人运营及地方治理对保险的差异化需求。

市场趋势与展望
低空经济相关备案产品数量显著增长,多家财险公司加速入局。然而,受限于历史数据匮乏、责任边界复杂及再保容量约束,保障能力仍面临挑战。未来市场成熟度将取决于飞行数据接入、场景化核保、事故定责机制及数字化理赔能力的提升。
承保、定价与理赔实务
承保需全面覆盖主体资质、飞行器状态、运行场景及历史事故等信息。定价模型应超越设备价值,纳入飞行时长、空域环境、人口密度及运营管理水平等动态因子。理赔环节则需深度融合飞行计划、轨迹数据、遥测记录及第三方损失证明,构建完整的证据链。
重点主体保险配置方案
- 制造企业:聚焦产品责任、质量保证、召回费用及供应链责任。
- 运营企业:配置机身损失、三者责任、人员责任及任务载荷保障。
- 平台企业:重点关注平台责任、职业责任及网络数据安全。
- 政府与基建方:将保险纳入公共安全、飞行服务保障及事故快速处置机制。
重点应用场景保险专题
报告针对农林植保、电力巡检、油气管线巡查、城市治理、物流配送、医疗运输、应急救援、低空文旅、eVTOL 载人接驳、测绘遥感及海外运营等场景,逐项剖析风险来源、适用险种及承保重点。
条款、数据与风控执行清单
保险的可执行性依赖于条款与数据的支撑。需在投保阶段明确保单结构、责任范围、数据授权、平台接入及软件版本等要素。飞行数据、平台日志与维修记录将成为事故复盘、责任认定及费率调整的核心依据。
地方试点与行业实施路径
地方低空治理应整合责任险、示范条款、最低限额、投保核验及共保再保机制。在应用集中区,保险可嵌入飞行审批、采购要求及企业备案流程,实现源头风控。
专业风险评估体系
风险评估需分层进行:
1. 系统风险:电池、电机、飞控、导航及传感器故障;
2. 人为风险:飞手资质、培训维护及应急预案缺失;
3. 平台数据风险:航线规划错误、软件漏洞及网络攻击;
4. 产品责任风险:设计制造缺陷及警示说明不足。

结论与建议
低空飞行器保险正从传统航延申向“场景 + 平台 + 质量 + 治理”的组合型保障转型。责任标准化、场景核保、数据接入及共保安排是适应规模化运行的关键。
对保险机构而言,竞争核心在于航空技术理解力、场景定价能力及风险组织力;对制造商与运营商而言,尽早将保险配置融入研发、采购及运营全流程,是降低责任争议与保障缺口的最优策略。