

未开票收入申报不当是否面临处罚?如何合规申报增值税?本文结合最新税法规定与实务案例,为您深度解析未开票收入的税务处理红线与申报流程。

未开票已申报,税务局也要罚款?
问题案例:某培训公司按期申报了 158 万营业额但未申领发票,被税务机关依据《发票管理办法》认定为“应当开具而未开具发票”,拟处罚款 5000 元。企业认为已纳税且未拒绝客户索票,处罚是否合理?
官方答复:根据《中华人民共和国发票管理办法》第三十五条,应当开具而未开具发票,或未按规定时限、顺序、栏目开具的,由税务机关责令改正,可处 1 万元以下罚款。因此,即便已申报纳税,未按规定开具发票仍属违规行为。
实务提示:虽然此类全额处罚案例较少见,通常税务机关以责令改正为主,但在 2026 年《增值税法》及配套细则落地、“以数治税”全面深化的背景下,未开票收入若处理不当,极易触发税务稽查预警。企业应主动厘清合规红线,规避潜在风险。

必须申报未开票收入的三大情形
核心原则:开票不是纳税的前提,纳税义务发生时间才是。只要应税交易完成、款项收讫或取得索取凭据,无论是否开票,均需按时申报。
第一类:客户不要票,但钱已进账的正常销售
面向个人消费者或零星散客(如餐饮、零售、居民服务等),客户不索要发票是常态。但只要收讫款项或取得索取凭据,纳税义务即已发生。
第二类:视同应税交易
将自产货物用于员工福利、无偿赠送他人、无形资产或不动产无偿转让等。根据《增值税法》第五条,此类行为视同销售,即使未收款、未开票,也必须确认未开票收入并申报纳税。

第三类:预收款已收,纳税义务先行触发
钱已收到或合同约定付款日已到,但发票未开。具体包括以下四类场景:
1. 长周期货物(生产工期超 12 个月)
适用对象:大型机械设备、船舶、飞机等。
规则:收到款项或合同约定付款日期的当日,即产生纳税义务。
2. 先收款、后分次提供的服务
适用对象:会员卡、年费订阅、长期咨询服务等。
规则:按首次提供服务实际开始日与合同约定日孰先原则,就收到的全部价款申报缴纳增值税。
3. 不动产销售
适用对象:住宅、商铺、写字楼等。
规则:权属登记与实际交付孰先。只要任一完成,即便发票未开也需申报。
4. 金融机构贷款利息
适用对象:银行、信托、金融租赁公司等。
规则:结息日起 90 天内发生的应收未收利息需缴纳增值税;90 天后暂不缴纳,待实际收到时再缴。
实务提示:一般企业重点关注长周期货物和预付服务;房企关注不动产销售;普通企业无需关注金融利息规则。

未开票收入申报实操指南
(一) 一般纳税人
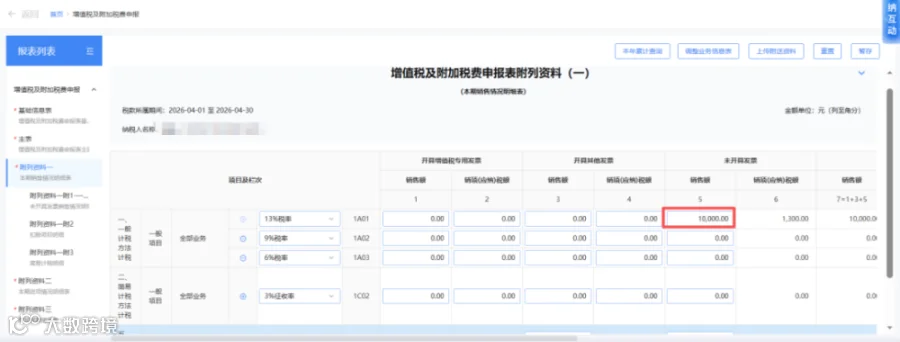
在《增值税及附加税费申报表附列资料 (一)》第 5 至 6 列“未开具发票”栏次填写申报即可。

(二) 小规模纳税人
根据季度销售额是否达到起征点分别处理:
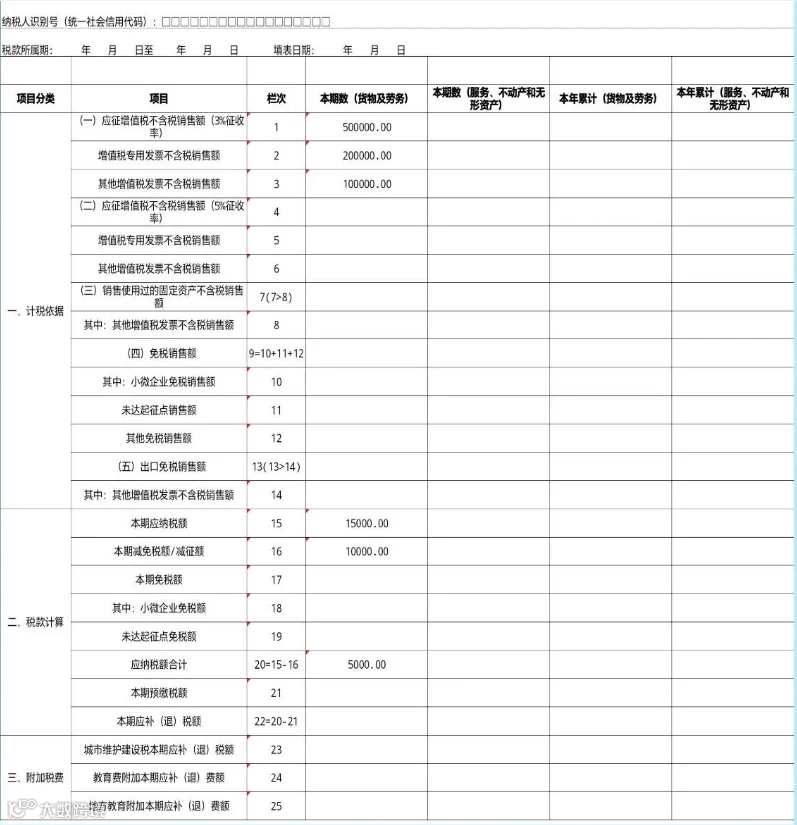
1. 季度销售额未达起征点
月销售额未达 10 万元或季度未达 30 万元,填写在“小微企业免税销售额”或“未达起征点销售额”栏次。
①除个体工商户和自然人外:填写第 10 栏,免税额按 3% 计算。
②个体工商户和自然人:填写第 11 栏,免税额按 3% 计算。

2. 季度销售额达到起征点
将不含税未开票收入填入第 1 栏(3% 征收率)或第 4 栏(5% 征收率)。
注意:此处填写的是未开票收入与已开票收入的合计收入。

举例:甲公司一季度销售额 50 万(3% 征收率),其中 30 万已开票,20 万未开票。申报时,应将 50 万合计填入对应栏次。

未开票收入补开发票后的申报处理
(一) 一般纳税人
补开属期按总开票数据正常申报。属于补开的部分,在《附列资料 (一)》第 5 至 6 列“未开具发票”栏次填写负数,冲减前期申报的正数,避免重复纳税。
举例:乙公司 2025 年 12 月申报 50 万未开票收入,2026 年 1 月补开专票。1 月申报时,将补开金额在“未开具发票”栏填列负数冲减。

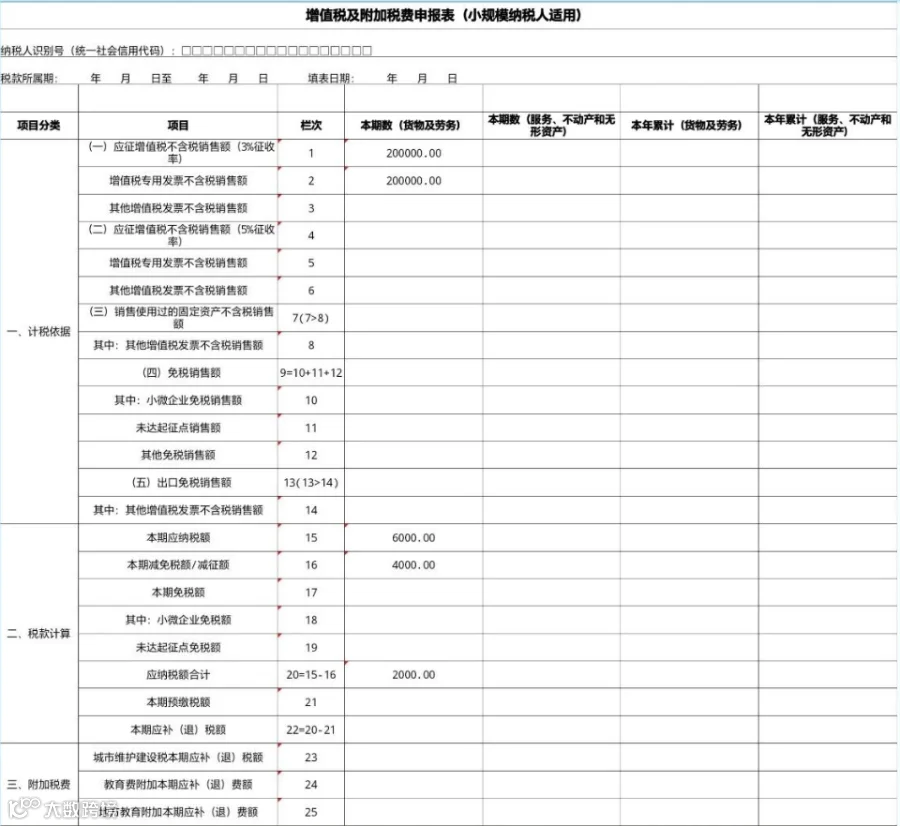
(二) 小规模纳税人
需核对以前年度申报未开票收入属期和补开发票属期报表,确保两期相加的申报和开票金额、税额一致。
举例:丙公司 2025 年四季度申报 100 万未开票收入,2026 年一季度补开 10 万普票及 20 万专票。补开部分的 10 万在当季申报表中做零申报处理(因前期已纳税)。

新版增值税申报表未开票收入填报规则
自 2026 年 6 月 1 日起,河北、上海、江苏、湖北、陕西五地率先试点新版增值税申报表。未开票收入申报重点如下:
一、需要填写哪些表单?
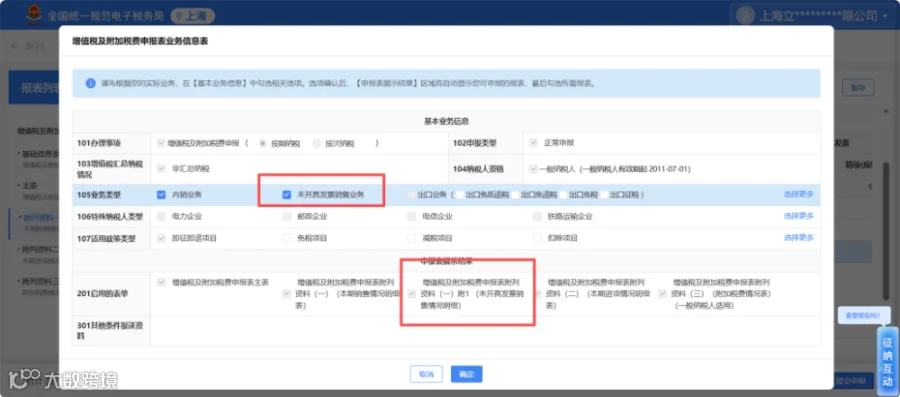
答:需在《业务信息表》105 业务类型中勾选“未开具发票销售业务”,并填写《附列资料(一)附 1 未开具发票销售情况明细》,同时确认主表及附表一数据。
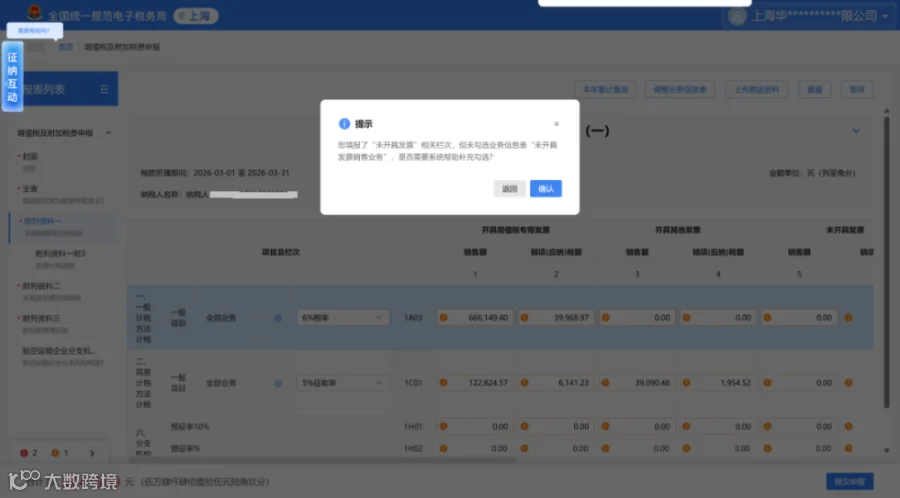
二、105 业务类型填写规则?
答:正常申报时由纳税人自行勾选。
1. 勾选后启用《附 1 未开具发票销售情况明细》。
2. 若未勾选但填报了未开票数据,系统将提示是否自动补充勾选。
三、正常申报时如何填写?
答:
(一)勾选“未开具发票销售业务”,系统带出《附 1 未开具发票销售情况明细》。
(二)在《附 1 未开具发票销售情况明细》对应税率行次填写“本期未开具发票正数销售额”。若涉及出口业务,表格将展示内销、出口货物及服务分类。

系统自动计算正数税额并同步至主表。
四、前期未开票本期补开,如何填负数?
答:在《附 1 未开具发票销售情况明细》“本期未开具发票负数销售额”栏填写冲减金额,并选择对应的“负数对应前期正数申报情况”属期。若涉及多个属期,应拆分多行填写。
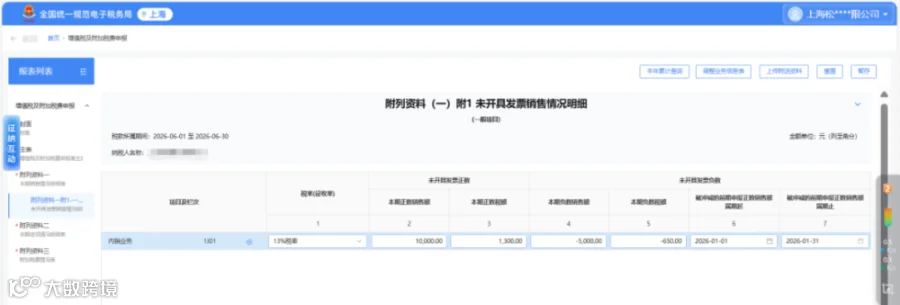
若冲减负数绝对值大于前期正数余额,系统将弹出警告提示。

来源:财务经理人,税务大讲堂,梅松讲税,如有不妥,请联系删除