

跨境电商卖家
如何进行香港税务申报
导 语

做跨境电商,很多卖家都会用香港公司来收平台货款。但不少人把注册公司、开账户当成终点,等到收到香港税表才慌神。
香港报税不是简单的 “流水报上去”,收入确认、单据留存、申报流程,这三件事理顺,报税才不会手忙脚乱。
温馨提示:本文仅为税务知识科普,不构成税务申报实操建议,具体申报方案,请咨询香港持牌税务专业人士,结合你的平台业务评估落地。


跨境电商卖家,收入该怎么确认
香港做账采用权责发生制,**不是看什么时候钱进账户,而是看订单交易完成时间**,这点和很多卖家直觉不一样。
电商收入确认核心要点

思路 1

收入口径

以平台订单成交为准,需要扣减平台佣金、退款、平台预留保证金、站内广告费等,核算真实的销售收入。
思路 2
区分资金流水和营业收入

PayPal、平台回款打到香港账户,只是资金到账;订单发货、买家确认收货,才是收入确认节点。
思路3
利润来源判断
香港遵循地域来源征税原则。要看订单、采购、发货、履约发生地,**不是收款账户在香港就代表利润源自香港**。
思路4

存货核算

FBA / 海外仓库存,采购成本要匹配对应售出订单,不能一次性全部计入当期费用。
小提醒:很多卖家踩坑,直接拿银行回款当作销售收入,收入虚高,审计和税局核查时容易产生争议。建议按月导出平台后台销售报表,和银行流水对账。

发票与单据管理:报税的根基
香港没有统一制式的增值税发票,**形式发票、订单、平台报表、收据都可以作为做账凭证**,但证据链必须完整,并且法定要求至少保存 7 年。
需要留存的单据清单

01
收入类
平台销售报表、订单明细、销售形式发票、退款记录、平台结算单。
02

成本支出类
采购合同、供应商形式发票、头程物流单、仓储费、平台广告费、软件订阅费等业务相关票据。
03

资金类
香港银行月结单、第三方支付(PayPal / 派安盈等)结算流水,每一笔资金进出尽量匹配业务单据。
04
存货类
采购单、装箱单、海外仓出入库记录、期末存货盘点表。
单据管理常见误区

1. 只存银行流水,订单、合同不保存:税局问询时缺少业务佐证。
2. 单据零散、没有归档:跨年度后平台报表无法下载,后期补资料难度极大。
3. 个人消费单据混入公司账目:这类开支无法税前抵扣,还会增加审计风险。
建议:每月固定导出平台报表,电子档分类存档,不要等到报税季才临时整理。

香港公司完整报税流程(跨境电商版)
01

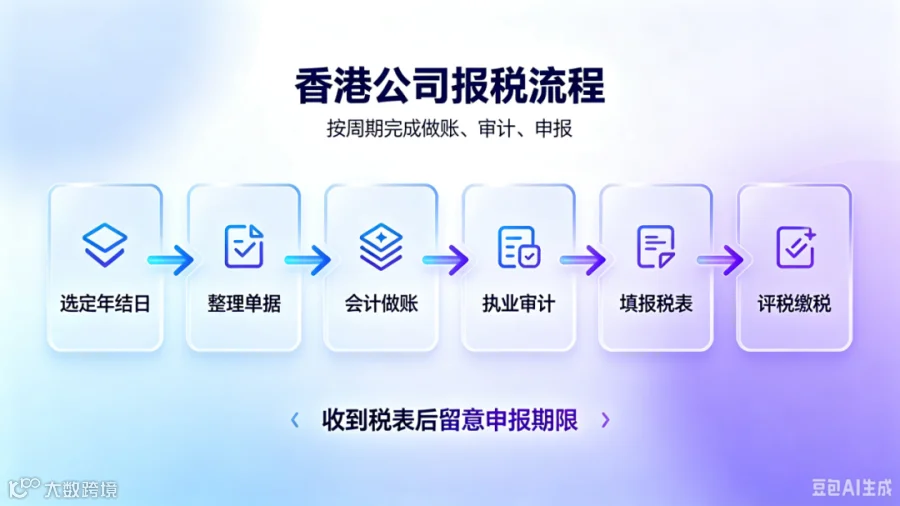
选定会计年结日

一般可选 12 月 31 日或者 3 月 31 日,确定之后,每年按这个周期做账。新注册香港公司,通常成立 18 个月后,税局发出第一份利得税税表。
02

整理单据、会计做账

会计师根据平台订单、银行流水、成本票据,编制财务报表(资产负债表、利润表)。
03
香港持牌会计师审计

香港有限公司报税,必须由香港执业会计师完成审计,出具审计报告,不能直接零申报。哪怕公司亏损、无利润,也需要出具审计报告。
04

填报利得税税表 BIR51

会计师依据审计报告数据填写税表;如果符合离岸业务条件,可同步准备离岸豁免申请材料。
05

递交税表与审计报告
收到税表常规限期 1 个月内提交,部分年结日可以申请延期提交。
06

税局评税,按评税通知书缴税
税局审核完成,下发评税通知书。有应评税利润,则按通知书限期缴纳利得税;亏损或者获批离岸豁免,则无需缴税。
跨境卖家高频踩坑点
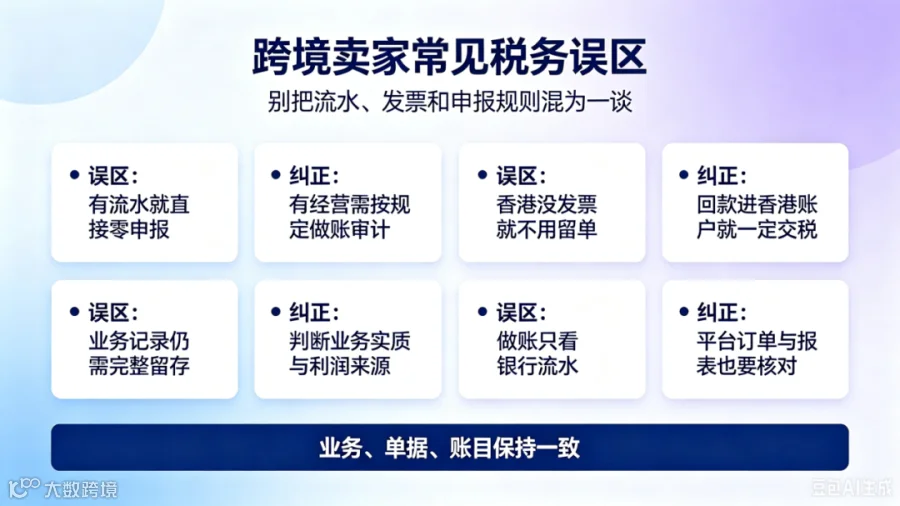
❌ 误区 1:账户有流水,可以直接零申报
零申报适用于完全没有经营、没有业务流水的公司。有平台回款、订单交易,直接零申报会存在税务风险。
❌ 误区 2:香港没有发票,不用留存单据
香港不使用国内增值税发票,但**业务记录保存是法定责任**,税局有权抽查过往 7 年业务资料。
❌ 误区 3:回款进香港账户,就一定要在香港交税
利润来源看业务实质,不是收款账户地点。全部业务发生在香港境外,可由会计师评估离岸申报的可行性,不是自动免税。
❌ 误区 4:做账只看银行流水,不用管平台订单
平台佣金、退款、预留款不会全部体现在银行流水里,只按银行流水做账,收入核算不准确。
总结
跨境电商香港公司税务申报,核心三件事

01
收入确认
按订单交易确认收入,平台报表和银行流水双向核对,不要只看收款流水;
02

单据管理
订单、合同、物流、结算单分类存档,至少保存 7 年;
03
报税流程
做账 + 审计 + 提交税表,每年一套完整流程,按时申报。
合规的底层逻辑,就是业务、单据、账目三者对应。平时做好单据归档,报税季就不用临时突击,大幅降低被税局问询的概率。

💬 你在香港公司做账报税过程中,遇到过哪些单据整理难题?欢迎留言交流。
关注我


跨境欧亚通
抖音号丨
莫婷财税专注跨境