


本文说说冰级LNG运输船,一种专门在北极或靠近北极地区运输液化天然气的船型。

俄Sovcomflot公司冰级LNG运输船
根据克拉克森数据,截至2026年7月1日,全球在运营的LNG运输船共计 908 艘,约占全球商船总数的0.78%。
但从总吨位来看,全球在运营LNG 运输船总运力1.397 亿立方米,折算下来,约占全球商船总吨位的4.9%。这反映了LNG船大型化、高价值的特点。
另从LNG运输船的在建和已下单量来看,数量有 338 艘,总运力5430 万立方米,相当于现有船队运力的 39%,远超全球商船在建和已下单量的平均水平。这反映了LNG船的发展潜力。
法国GTT预测,未来10年(2026年至2035年)全球将新增约550艘LNG运输船订单。
物流启示录注:根据克拉克森数据,截至2026年8月初,全球商船总计 117022 艘(约18亿总吨)。全球船厂手持订单9012艘(约4亿总吨)。
那么,在LNG运输船中,冰级船舶有多少呢?
根据克拉克森数据(2024年),全球冰级LNG运输船总计162艘【俄方GEP Research统计口径约190艘】。
其中,IA级及以上的有53艘。
如果聚焦于ARC7级,则仅有17艘。
全球冰级运输船,主要有两类等级体系:
一是芬兰-瑞典冰级体系,该体系将冰级船舶分为1A Super、1A、1B、1C、ICE CLASS II,1A Super属于最高等级。
二是俄罗斯冰级体系,该体系将冰级船舶分为UL、 L1、 L2、L3、L4,分别对应芬兰-瑞典冰级等级。
1A和1A SUPER等级的船舶适用在波罗的海和北海冬季航行,能够在布满浮冰(浮冰最大厚度为1米,没有密集碎冰或密集碎冰厚度不少于0.1米)的海上以不少于5节的速度航行,但不具备在北极重冰区独立航行的能力。
此外,俄罗斯还有一个从Arc4到Arc9的冰级船舶体系,这是专为在北极重冰区航行设计的等级。其中,ARC7能够在2.1米厚的多年冰中独立航行,无需破冰船护航,能力远超冰级1A SUPER。

ARC7级LNG运输船
目前,ARC7是冰级商船的最高等级。在夏秋季窗口期,ARC7等级的船舶可独自在北极航道行驶,不需要破冰船开路。在冬春季,在破冰船开路的情况下,ARC7等级的船舶可以在极地通航,但芬兰-瑞典冰级体系下的船舶则不能通航。
所以,我们关注北极航路的全年通航,就需要看ARC7冰级商船,无论是集装箱船,还是LNG运输船,抑或是其他类型的船舶,就看其有没有达到ARC7冰级标准。
那么,在目前全球实际运营中的17艘ARC7级LNG运输船中,具体情况如何呢?
衔接前文。

亚马尔LNG项目所在地萨别塔
一.亚马尔LNG项目的15艘船
在亚马尔LNG项目中,配套了15艘ARC7级LNG运输船。这些船,全部由韩国大宇造船海洋在玉浦船厂建造(大宇造船后于2022年被韩华集团收购,现更名为韩华海洋)。
韩华海洋是韩国造船三巨头之一
该系列LNG运输船总长约300米,型宽约50米,货舱容量17.26万立方米,载重约8.1万吨,拥有Arc7级双向破冰能力,可以在没有破冰船开道的情况下,独自开破2.1米厚的北极坚冰自主航行。

亚马尔LNG项目的LNG运输船
从2017年底到2019年底,这批船全部成功交付。
其中:
首制船由俄罗斯Sovcomflot公司独立拥有并运营。该船于2024年底被欧盟列入制裁名单,成为首艘被制裁的亚马尔LNG运输船。
剩下的14艘船,由中远海运能源通过旗下两个专业平台与国际伙伴合作运营。
一是上海中远海运液化天然气投资公司(中远海运能源独资)负责3艘。这3艘由中方与日本商船三井以50%:50%的比例联合运营。
二是中国液化天然气运输控股公司(中远海运能源和商局集团各持股50%)负责11艘。在这11艘船中,6艘是中方与加拿大Teekay 公司以50%:50%的比例联合运营,5艘是中方(中国液化天然气运输控股公司+中外运长航)与希腊Dynagas公司以51%:49% 的比例联合运营。
二.北极LNG-2项目的21艘船
在北极LNG-2项目中,配套了21艘ARC7级LNG运输船。
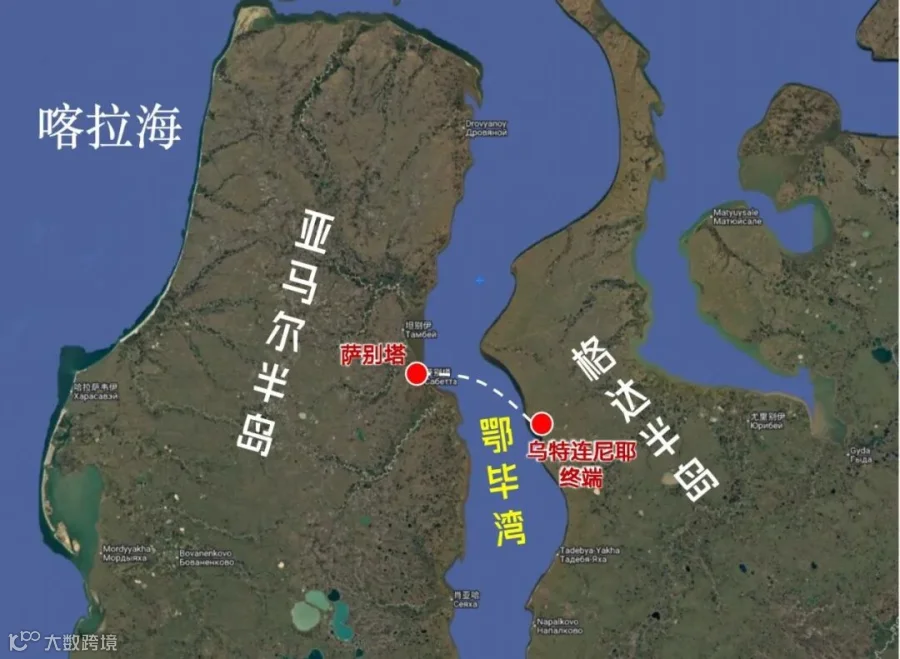
亚马尔LNG项目与北极LNG-2项目相隔鄂毕湾
其中,15艘由韩国三星重工与俄罗斯红星造船厂合作建造,三星重工提供船体分段、钢材预处理、关键设备和技术支持,红星造船厂完成组装。
6艘交由大宇造船海洋(现为韩华海洋)建造。其中,3艘由俄罗斯Sovcomflot航运公司下单,另3艘由日本商船三井下单。
2022年俄乌冲突爆发后,在美西方制裁背景下,韩华海洋(前身大宇造船)于2022年宣布与俄罗斯Sovcomflot航运公司解除合同,但3艘船已经建完,找不到买家交付。而另外由日本商船三井下单的3艘船也已经建完,但因是为北极LNG-2项目订造,也无法交付。所以,目前这6艘船是“砸”在韩华海洋手里了,不仅出不了手,又占用船坞泊位,还要承担维护费用。此前,韩华海洋表示与俄罗斯诺瓦泰克(Novatek)公司洽谈整体收购事宜。
同样的原因,三星重工完成前5艘的部分船体分段和设备供应后,于2023年底正式退出,并终止后续船舶的建造。
与此同时,法国GTT公司也终止对俄船舶的技术合作。GTT公司拥有LNG运输船液货舱薄膜围护系统的核心技术,韩国造船厂都使用GTT公司的专利。GTT公司在2023年1月撤出红星造船厂时,只完成了前2艘的工作。
这样,俄罗斯只好自己在红星造船厂进行总装,仅为三星重工已交付的5艘船体。但由于关键部件与核心技术供应中断,进度严重滞后。
直至2025年12月,红星造船厂总装的首制船“Aleksey Kosygin”号才完成交付。第二艘“Konstantin Posyet”号于2026年6月交付,第三艘 “Pyotr Stolypin”号计划在2026年内交付,剩余的2艘船舶交付时间尚未确定(核心瓶颈是法国GTT液货围护系统的供应中断),后续的10艘船则处于纸面上。
说到底,红星造船厂交付的这三艘船舶,实质不是自主建造,而是高度依赖三星重工的前期船体模块和法国GTT液货围护技术。随着三星重工和GTT退出俄罗斯市场,前期已经安装或留在俄罗斯的相关设备,最多也只能满足5艘建造需求。
LNG运输船是建造工艺最复杂、技术含量最高的船型,俄方想要在短期内实现技术和关键部件突破,不现实。
综上,截至目前,在全球ARC7级LNG运输船中,已投入运营的17艘,已完工待交付的1艘,已完工但滞留的6艘,半成品待组装的2艘。
我国通过合作的方式,主导了14艘Arc7型LNG船的运营,是全球该船型最大的运营方。其中3艘与日本商船三井合作运营,5艘与希腊Dynagas合作运营,6艘与加拿大Teekay合作运营。
俄罗斯诺瓦泰克拥有3艘Arc7型LNG船(2026年内增至4艘)。
日本商船三井名义上有6艘 ARC7级LNG运输船。其中,3艘与中远海运能源合作运营,已投入亚马尔LNG项目;另3艘是为北极LNG-2项目订造,因制裁而滞留在韩华海洋的巨济船厂。
目前,全球冰级LNG运输船的造船厂,主要集中在韩国、北欧国家。
韩国在大型冰级LNG运输船(ARC7级)领域经验丰富,可以说是唯一的大规模成功交付的国家。
北欧国家在小型冰级LNG运输船上具有建造能力,芬兰侧重于建造(如赫尔辛基造船厂),丹麦侧重于维修与设计,挪威和瑞典侧重于船东。另外,德国也有小型冰级LNG运输船建造能力。法国虽然不建造整船,但拥有液货舱围护核心技术。
此外,日本曾建造过冰级LNG船,后退出。俄罗斯在制裁压力下艰难推进本土化建造,但核心技术和关键部件及特种钢受严重制约。
我国作为世界第一大造船国,目前尚未自主建造并交付过一艘完整的ARC7冰级LNG运输船。冰级LNG船技术门槛极高,每艘造价约3亿美元。
不过,我们已经有了经验积累和技术突破。
中国船厂在冰级船舶领域的交付记录,此前集中在为亚马尔LNG项目服务的辅助工程与运输船舶上。在亚马尔LNG项目配套的30多艘运输船中,有7艘ARC7冰级特种工程与运输船舶由中方建造(广船国际)。
这7艘ARC7冰级船舶中,有两种类型:
一是ARC7冰级重载甲板运输船(2艘)
专门负责将全球各地预制好的建造模块运到萨别塔港。该类型船可在1.5米冰厚的海况下保持2节航速。这是目前全球唯二的极地重载甲板运输船,船身长206米,能够运输超过10层楼高的大型模块。
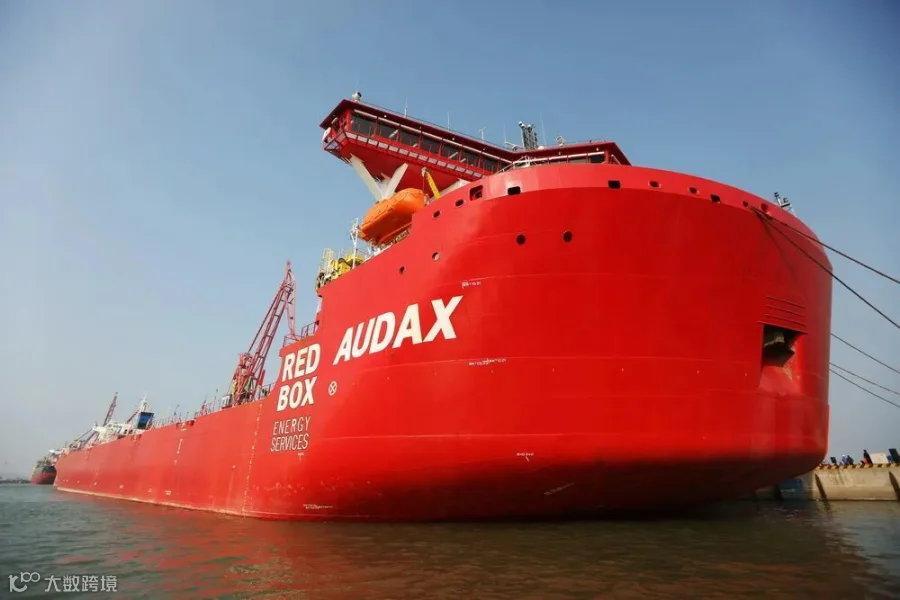
ARC7冰级重载甲板运输船
二是ARC7冰级凝析油运输船(5艘)
负责将亚马尔LNG项目生产的凝析油从萨别塔港运出。该类型船具备双向破冰能力(艏艉均装有特种材料冰刀),载重量达到4.45万吨。
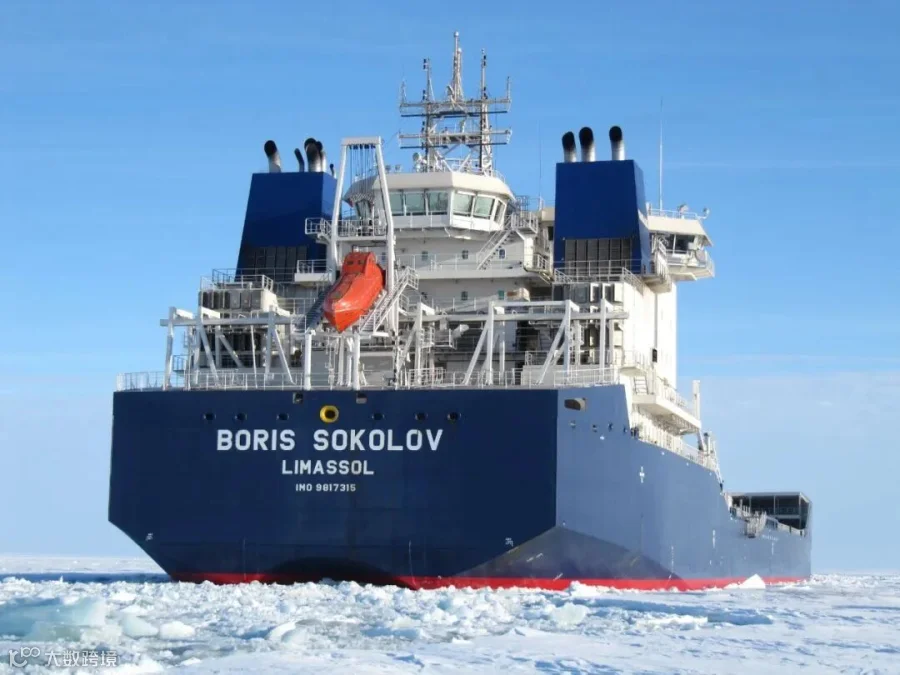
ARC7冰级凝析油运输船
通过这7艘船舶建造,我国完成了ARC7冰级技术积累。
然后就是LNG船舶系统了。
在非冰级的常规大型LNG运输船领域,我国具备交付能力的船厂已经增至5家:沪东中华、江南造船、大连船舶重工、招商局重工(江苏)、扬子江船业。
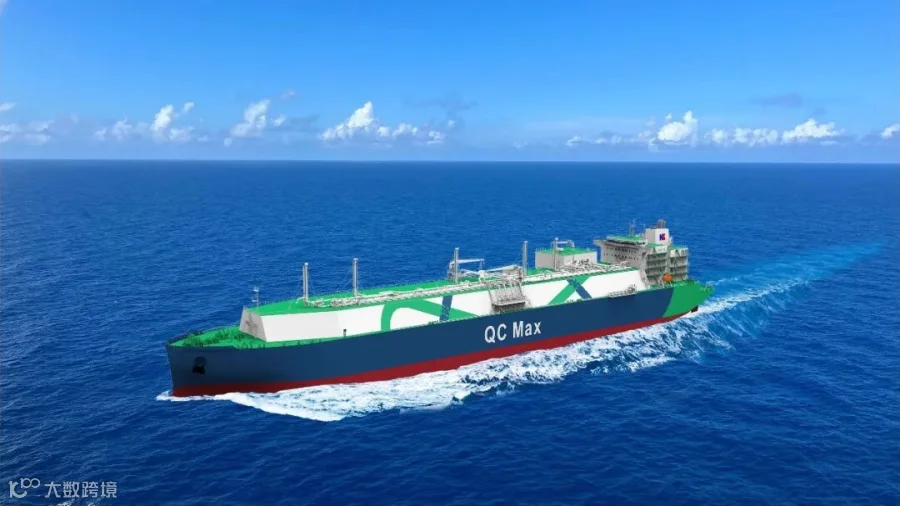
27.1 万方 QC-Max 型超大型 LNG 运输船
其中,沪东中华也是全球唯一一家能够同时建造NO.96型和Mark III型两种薄膜型液货舱围护系统的企业,其自主研发的17.5万立方米ARC7破冰型LNG船,已获得DNV GL和LR两大船级社的原则性认可(AIP)证书。
物流启示录注:沪东中华17.4万立方米的“长恒”系列设计已明确具备1A级冰区航行能力。江南造船于2022年向荷兰船东交付了3万立方米的“Coral Nordic”号,满足冰区1A要求。
可见,中国船厂在ARC7级LNG运输船的设计研发上已取得实质性突破,技术就绪,只待订单。
中船工业协会数据显示,2026年上半年,我国造船业三大指标如下:
—完工量:3650万载重吨,同比增长51.2%,占全球62.2%。
—新接订单量:12106万载重吨,同比增长173.1%,占全球82.3%;。
—手持订单量:36325万载重吨,同比增长54.9%,占全球71.2%。
目前,我国落后韩国的船型有两类:
一是大型LNG运输船
在LNG运输船领域,中韩两国已形成全球“双雄竞逐”的格局。2026年上半年,全球新签90艘LNG运输船订单,中国船企斩获52艘(57.8%),韩国获得37艘(41.1%),中国在订单总量上实现反超,韩国首次丢掉榜首位置。
不过,在14万立方米以上的大型LNG船领域,韩国仍占优势。2026年至今全球59艘大型LNG船订单中,韩国承接36艘(约62%),中国23艘(约38%)。尤其是ARC7冰级LNG运输船,我国还是空白。
二是大型LPG运输船
从LPG船整体新签订单来看,我国追赶韩国已经到了“临界点”。2024年,中国份额为47.0%,韩国为48.4%。2025年,中国以48% 的份额首次超越韩国(46%)。
中韩竞争呈现出显著的结构性分化:
韩国在传统的VLGC(超大型液化石油气运输船)市场仍占据主导地位。韩国在该领域新船订单占比约75%,中国此前占比不足20%。2026年9月,国内首艘8.8万立方米的VLGC“长平源轮”正式完工,中国开始撕开缺口。
在面向未来的VLAC(超大型液氨运输船)赛道,中国已经反超韩国,2026年前7个月,全球VLAC订单共40艘,中国承接26艘(65%),韩国承接14艘(35%)。
中国全面超越韩国造船业,指日可待。